业界新闻

深度剖析:2014年DRAM市场发展趋势如何?

发布时间:2013-12-09 00:00:00 责任编辑:sherryyu

【导读】受惠于智能手机与平板电脑的热销,一线DRAM大厂纷纷转进移动内存,导致标准型内存产出逐渐减少;再加上九月SK海力士无锡厂大火让4GB,模组合约均价由17美元上涨至今33美元,涨幅逼近一倍,各DRAM厂朝向全面获利的状态。产业结构改变,寡占市场的格局形成都将为2014年DRAM产业带来新的契机。那么2014年DRAM产业会向着哪几种市场趋势发展呢?


根据全球市场研究机构TrendForce旗下内存储存事业处DRAMeXchange分析,2013年绝对是对DRAM产业具关键性的一年。受惠于智能手机与平板电脑的热销,一线DRAM大厂纷纷转进移动内存,导致标准型内存产出逐渐减少;再加上九月SK海力士无锡厂大火让4GB,模组合约均价由17美元上涨至今33美元,涨幅逼近一倍,各DRAM厂朝向全面获利的状态。产业结构改变,寡占市场的格局形成都将为2014年DRAM产业带来新的契机。TrendForce针对DRAM产业在2014年的表现提出五大市场趋势:
 

深度剖析:2014年DRAM市场发展趋势如何?


1、2013年美光正式并购尔必达,2014年寡占市场将让DRAM产业朝向稳定获利格局


美光于2013年八月正式整并尔必达后,其合并营收规模与SK海力士已在伯仲之间,再加计三星的市占率,三大集团的DRAM市占率已超过决定性的90%,不光市场呈现大者恒大的趋势,也确立DRAM市场寡占型态。三大集团各自拥有DRAM与NAND Flash的技术,对于产品组合将可以更灵活的调配运用,在价格走势上将更倾向稳健的寡占市场格局,持续获利的趋势将延续至2014年。


2、 2014年营收预估续成长12%,为金融风暴后连续第二年成长


回顾2013年,由于DRAM产业结构性的改变,如寡占市场的形成,台系DRAM厂退出市场,再加上下半年SK海力士无锡厂大火影响,2013年DRAM营收规模来到352亿美元,年成长达32.5%。放眼2014年,由于进入20nm制程后开发难度变高,产出位元年成长趋缓,因此平均销售单价将随成本结构改善而逐步下降;各家DRAM厂不再追求制程上的极致,策略转向更灵活调配产品与产能,TrendForce预估明年的DRAM产值将达395亿美元,年成长为12%,将是自2009年金融风暴以来供货商在生产方面最有秩序的一年。


3、移动内存正式跃升全球市场主流规格,标准型内存比重持续降低


受惠于智能手机与平板电脑的热卖,DRAM大厂纷纷转进移动内存领域,标准型内存产出受到排挤而产出逐渐减少。根据TrendForce的预估,2014年移动内存将占全球市场的36%,一举超越标准型内存的30%,跃升成为全球DRAM市场主流产品。再者,由移动内存做观察,2014年LPDDR3的比重将在智能手机与平板电脑快速增加,更将进军高端Ultralike市场,省电机制更优于一般传统DDR3,使得运作时间大幅延长。受到需求端的牵引,TrendForce预估LPDDR3产出量预计在2014年下半年将超越LPDDR2,成为移动内存主流规格。


4、DDR4将在2014年下半年导入,初期将以服务器用内存为主要应用

由于需求端的生态圈大幅改变,加上可携式设备的崛起,内存的应用已不像往年壁垒分明;不光行动式内存进军笔电领域,低价平板也因成本考虑使用标准型内存。但在服务器内存领域,除了在稳定性的要求外,近期更着墨于低电压与速度兼顾。根据JEDEC的规范蓝图,DDR4电压值仅有1.2V,未来速度更可高达3200Mhz。一线DRAM大厂将在2014年导入量产,初期将以服务器用内存为主要应用,之后再陆续推广至PC市场中,预计于2015年取代DDR3,成为市场主流。


5、2Xnm制程将成2014年DRAM市场主力,唯设计难度增高制程转进将趋缓


当时序进入2013年下半年,各DRAM厂在2Xnm制程转进下着实面临不少困难。受到物理条件限制,即使如三星或是SK海力士都曾面临到良率无法有效提升或是量产计划递延的窘境。后续进入25nm以下制程,由于需要购入EUV机台,资本支出将更甚浸润式机台(immersion scanner)。目前EUV机台的开发尚未达到可大量生产的阶段,DRAM厂对于25nm制程以下至今未有明确的时间点规划。TrendForce预估2014年DRAM厂仍将以2Xnm市场主流,但制程转进将因设计难度增高而趋缓。

相关阅读:

2014 DRAM市场态势“情牵”三大巨头策略改变
http://ep.cntronics.com/voice/575

 DRAM市场创近三年新高 Q2利润率增至27%
http://ep.cntronics.com/voice/520
市场资讯:今年Q4全球DRAM芯片产能下降5.7%
http://ep.cntronics.com/voice/514

为您推荐

IC China 2026|长鑫车规内存亮相,LPDDR5X 双封装方案落地,加速 LPDDR6 车载导入 新品速递

IC China 2026|长鑫车规内存亮相,LPDDR5X 双封装方案落地,加速 LPDDR6 车载导入

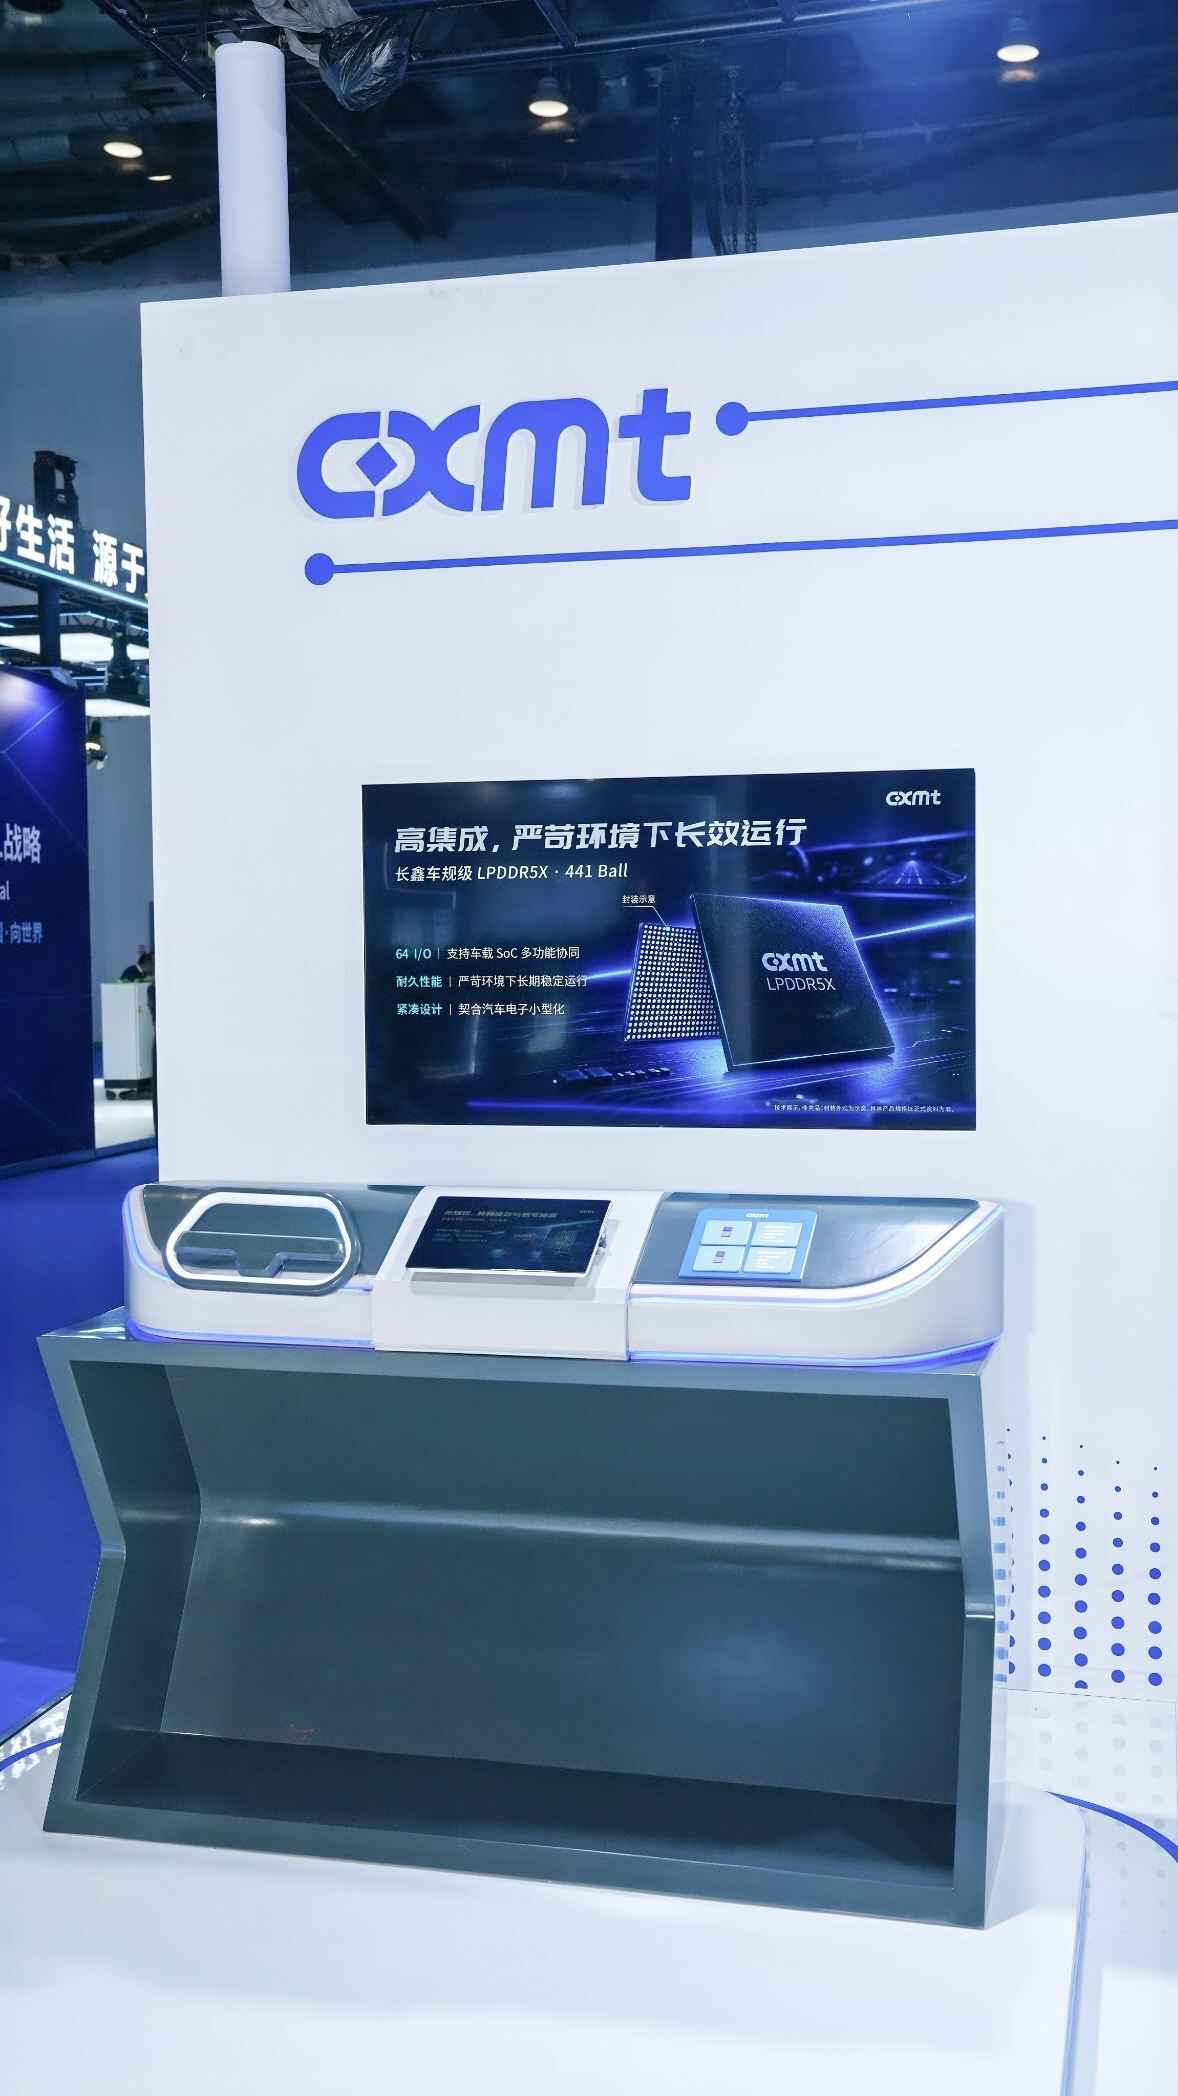
IC China 2026 期间,长鑫科技展出车规级 LPDDR5X 内存方案,配套 315 焊球、441 焊球两种封装形态,适配不同车载域控带宽与集成需求。产品已拿下 AEC-Q100 Grade 2、ISO 26262 ASIL D 功能安全认证;公司同时推进 LPDDR6 向车载场景拓展,瞄准高阶智驾、AI 座舱带来的车载 DRAM 增量需求,打造国产智能汽车存储底座。

汽车电子 EMC安规 内存

长鑫科技:算力超级周期进入分层时代,三大场景内存产品集中展出 行业活动

长鑫科技:算力超级周期进入分层时代,三大场景内存产品集中展出

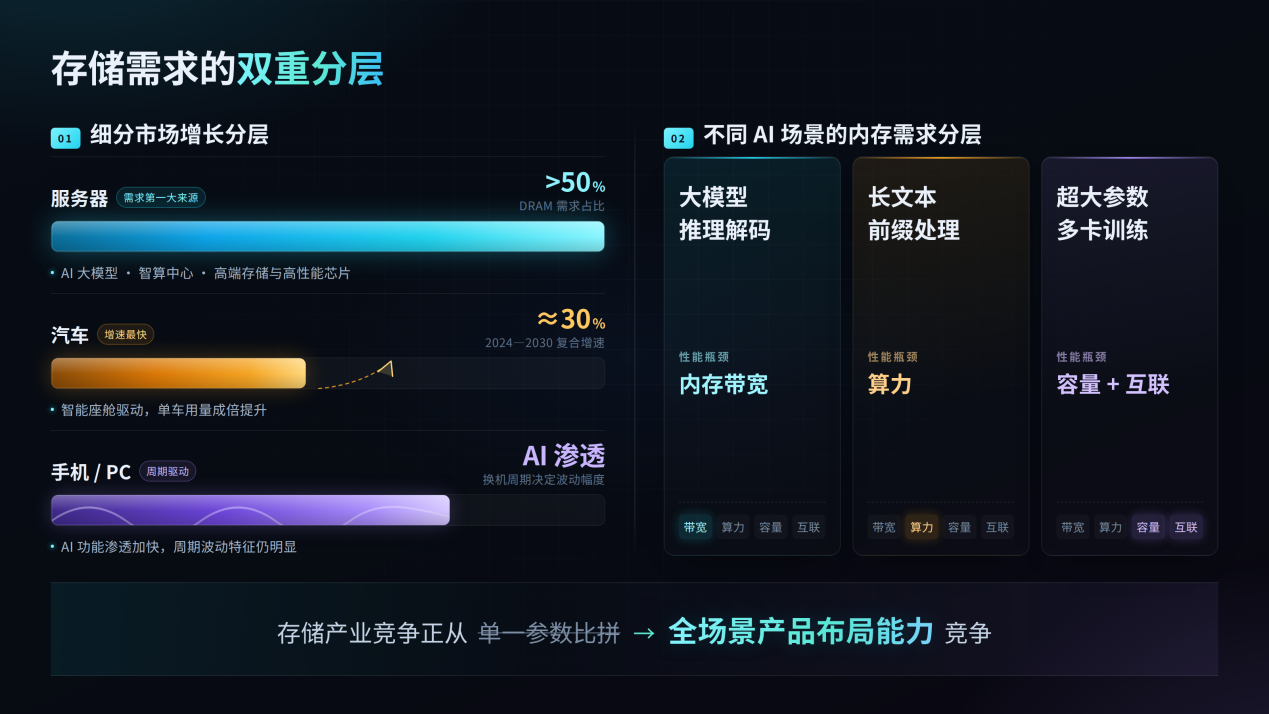
在 IC China 2026 上,长鑫科技提出算力超级周期迈入分层时代的判断,并集中展出服务器、手机、汽车三大场景内存产品。展品覆盖 DDR5 RDIMM/MRDIMM、全球首发量产 LPDDR6、通过 ASIL D 认证的车规内存,依托 G5 第五代 DRAM 工艺平台,搭配高强度研发投入,面向智算、端侧 AI、智能汽车提供差异化存储方案,持续夯实国产 DRAM 算力底座。

汽车电子 EMC安规 内存

宜鼎国际布局 AI 数据中心:推出企业级 eSSD 与 AI 服务器内存,搭配 CXL 内存扩展模组 新品速递

宜鼎国际布局 AI 数据中心:推出企业级 eSSD 与 AI 服务器内存,搭配 CXL 内存扩展模组

随着 AI 数据中心规模持续扩张,存储与内存的性能、稳定性成为制约大模型训练和推理的关键。宜鼎国际(Innodisk)加码数据中心赛道,推出企业级 SSD 与 AI 服务器内存模组产品组合。SSD 分为服务器启动盘与本地高速存储两大产品线,PCIe Gen5 5TS-P 顺序读速最高 14GB/s,支持 E1.S、U.2 形态和 OCP Inspired 认证;内存端包含 DDR5 MRDIMM、RDIMM 以及 CXL 内存扩展模组,依托内存池化技术提升资源利用率。产品支持固件定制、断电保护、带外管理,搭配长期稳定供货能力,服务云服务商的 AI、HPC 数据密集型业务,目前多款 SSD 已开放送样。

电路保护 互联技术 内存 innodisk(宜鼎)

不加大内存也能提升多任务性能,江波龙与全志联合验证 HLCache 存储优化方案 业界新闻

不加大内存也能提升多任务性能,江波龙与全志联合验证 HLCache 存储优化方案

端侧 AI 普及之后,平板、IoT 设备多任务越来越多,厂商普遍面临两难:加大 DRAM 会拉高整机 BOM,小内存又容易出现 App 后台被杀、切换卡顿。江波龙自研 HLCache™高级缓存技术,把 DRAM 里的冷数据分流到 UFS 闪存,用存储硬件分担内存压力,不用扩容物理内存就能改善流畅度。近期江波龙与全志科技达成联合测试,在全志 A 系列 AI 芯片平台上,对搭载慧忆微自研主控的 HLCache UFS 完成整机调优。实测结果显示,仅配备 4GB DDR 的设备,开启这项技术后,App 保活率实现翻倍,应用启动速度已经追上常规 6GB 内存机型,为 IoT 与平板厂商提供了低成本优化方案。该方案还支持手机、AI PC 等多类终端,即将在慕尼黑电子展现场演示。

AI&loT 通信广电 测试测量 内存

澜起科技RCD05量产落地,内存接口芯片赛道再提速 新品速递

澜起科技RCD05量产落地,内存接口芯片赛道再提速

随着AI算力需求持续爆发,高端服务器内存传输速率大幅升级,内存接口芯片作为突破服务器性能瓶颈的核心器件,行业竞争愈发激烈。在此背景下,澜起科技新一代DDR5第五代寄存时钟驱动器芯片RCD05正式实现量产。该芯片大幅提升内存数据传输速率,优化信号传输稳定性,能够有效改善高端AI服务器的内存运行性能。依托持续的技术迭代节奏与多层次产品布局,这款新品的落地不仅是企业技术实力的体现,也是其稳固行业龙头地位、抢占高端服务器内存市场的重要布局。

互联技术 内存

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆