【导读】2025年1-11月,中国汽车智能部件市场集中化、国产化与技术迭代深度融合,智能座舱成竞争核心。座舱域控、中控屏等多赛道国产主导,德赛西威稳居头部;HUD与AR-HUD国产领跑,华阳多媒体双领域夺冠;车载语音由科大讯飞、思必驰奠定国产主导地位。座舱域控芯片市场高通仍占绝对优势,但华为、芯擎科技等国产厂商份额突破,替代提速。从各领域装机量排行榜能清楚看到竞争梯队,多元主体博弈推动行业进阶,智能座舱的技术竞争慢慢走进了“深水区”。
与此同时,AR-HUD配置加速装车、智能屏类产品渗透率稳步走高,智能座舱技术竞争逐步迈入“深水区”。传统Tier1、科技企业、车企自研团队与新锐供应链力量展开多维度博弈,推动行业在国产化替代持续深化的基础上,朝着技术层级清晰、生态深度耦合、差异化创新凸显的全新方向进阶,为智能座舱产业的长效增长筑牢发展根基。
座舱域控供应商装机量排行榜
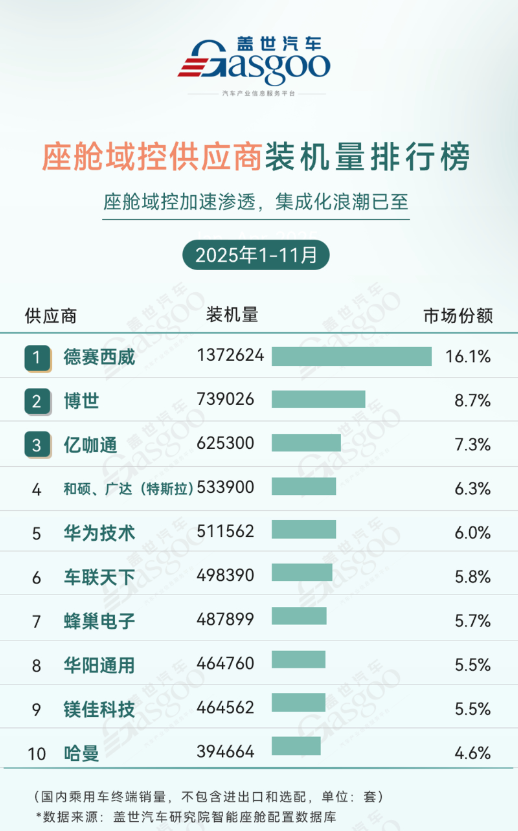
1-11月,座舱域控市场渗透加速,集成化浪潮下国产供应商主导地位持续巩固。德赛西威以超137万套的装机量和16.1%的市场份额强势领跑,头部优势进一步扩大;博世以8.7%的市场份额紧随其后,二者共同构成市场第一梯队。
亿咖通,和硕、广达(特斯拉),华为技术等企业表现稳健,市场份额处于6%-7.3%区间,形成第二梯队。值得关注的是,华阳通用与镁佳科技的市场份额实现持平,既体现出国产厂商的实力趋同,也反映出传统Tier1与科技企业的技术竞争进入白热化阶段;而特斯拉供应链体系中和硕、广达的参与,叠加华为技术等科技玩家的入局,进一步推动市场竞争格局向多元化演进。
整体来看,在座舱域控渗透率稳步提升、智能化需求持续释放的行业背景下,头部供应商凭借规模效应与技术积淀领跑赛道,国产供应商在市场中的话语权进一步强化,国际Tier1、科技企业与新势力供应链玩家多方博弈,共同推动行业向更智能、更集成的方向迭代。市场整体既维持了较高的集中度,又展现出竞争生态多元、丰富的鲜明特征,行业发展活力持续迸发。
座舱域控芯片供应商装机量排行榜
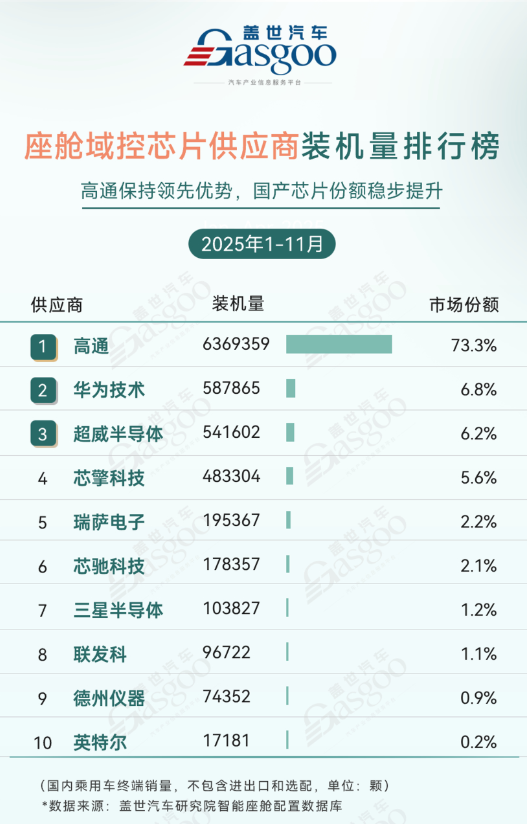
1-11月,座舱域控芯片市场延续“头部高度集中、国产芯片份额稳步提升”的格局,高通以73.3%的市场份额和超636万颗的装机量,持续占据绝对主导地位,其在车载域控芯片领域的技术成熟度与供应链规模优势依旧突出。与此同时,国产芯片阵营的成长势能进一步释放:华为技术以6.8%的份额稳居第二,芯擎科技、芯驰科技等本土企业也实现装机量与市场份额的双增长,充分体现出国内芯片厂商在车载域控芯片赛道的技术突破与商业化落地能力的提升。
整体而言,高通的领先地位短期内仍具备较强稳定性,但国产芯片在技术迭代与市场渗透上的快速进阶,让座舱域控芯片的国产化替代进程持续提速。未来,随着国产厂商在性能、成本等维度竞争力的进一步强化,市场竞争将逐步打破单一主导的格局,行业也将在多元主体的技术博弈中,向着更智能、更适配国内座舱需求的方向迭代升级。
HUD供应商装机量排行榜
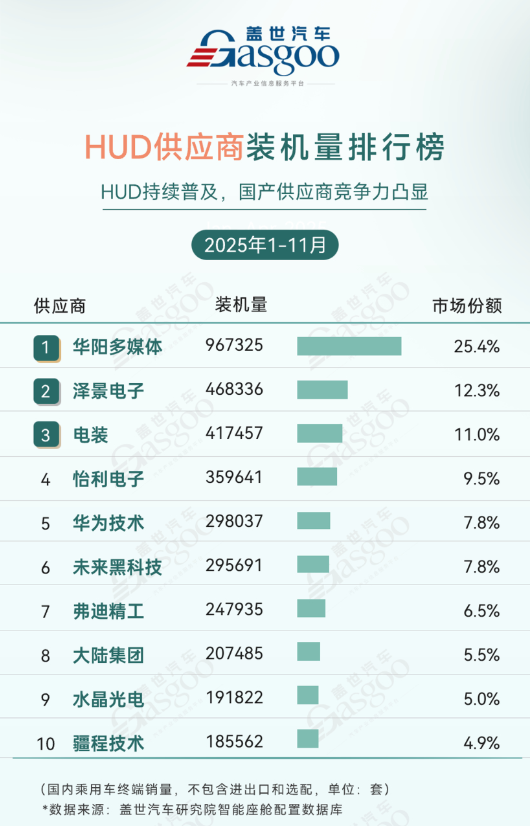
1-11月,HUD持续普及带动车载显示赛道扩容,市场呈现“国产领跑、多元主体竞合”的格局。华阳多媒体以25.4%的市场份额和超96万套的装机量强势领跑,头部优势进一步巩固;泽景电子、电装分别12.3%、11.0%的份额紧随其后,头部阵营内部竞争愈发激烈。怡利电子以9.5%的份额处于中间梯队,华为技术和未来黑科技份额持平;弗迪精工等国产厂商与大陆集团等传统国际Tier1同台竞技,充分凸显出HUD赛道参与者的多元属性。
在智能座舱配置渗透率稳步提升的背景下,HUD作为核心交互部件,供应商需在技术迭代(如AR-HUD)、整车生态适配及规模化交付能力上持续突破。此进程中,产业格局呈现出鲜明的竞合特征——本土厂商依托本土化响应与成本优势构建服务生态;国际Tier1凭借精密制造底蕴巩固技术壁垒;科技企业则通过跨域生态融合实现场景创新,多方合力推动HUD向更智能、更适配用户需求的方向演进,为车载显示领域的增长持续注入新动能。
AR-HUD供应商装机量排行榜
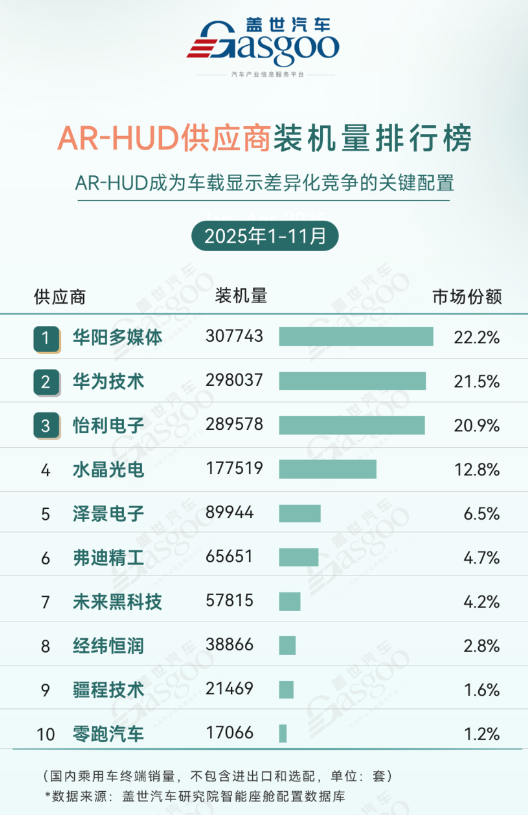
1-11月,国产供应商持续发力推动AR-HUD技术加速渗透,市场呈现 “头部高度集中、国产力量绝对主导”的竞争格局。华阳多媒体以307743套装机量、22.2%的市场份额位居榜首,华为技术(21.5%)、怡利电子(20.9%)紧随其后,三者合计市场份额超64%,国产企业在技术量产落地与市场拓展上的优势进一步释放,成为驱动AR-HUD普及的核心动力。水晶光电以12.8%的份额位居第四;泽景电子、弗迪精工等企业聚焦细分场景与生态协同寻求突破,而零跑汽车作为整车企业的入局,也为AR-HUD赛道增添了新的参与维度,进一步丰富了市场竞争生态。
整体来看,AR-HUD市场国产力量主导的竞争格局已较为稳固,技术量产能力与成本管控水平成为供应商的核心竞争壁垒与突围关键。当前行业正处于加速普及与格局持续优化的关键阶段,国产供应商凭借本土化响应、技术适配性等优势,仍是驱动市场规模扩容、技术迭代升级的核心引擎,将持续推动AR-HUD成为车载显示差异化竞争的关键配置。
中控屏集成供应商装机量排行榜
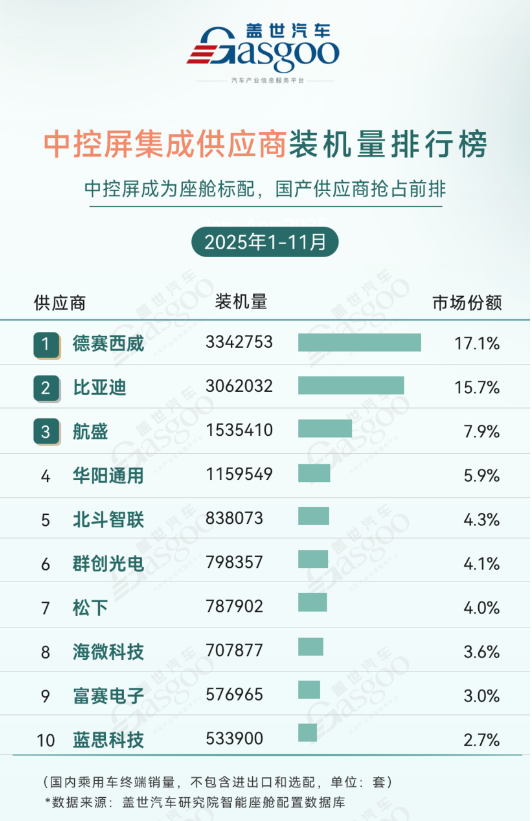
1-11月,国产供应商主导中控屏市场的格局愈发清晰。德赛西威以17.1%的市场份额和超334万套的装机量稳居榜首,头部地位持续稳固;比亚迪则凭借整车企业的生态协同能力,以306万余套的装机量、15.7%的份额紧追其后,二者合计拿下超32%的市场,构成了中控屏集成领域的“本土头部双强”。
航盛以7.9%的份额位居第三,华阳通用、北斗智联、群创光电、松下在4%-5.9%的份额区间持续发力,巩固各自市场地位;海微科技、富赛电子、蓝思科技等本土势力的份额低于4%,在细分场景与成本优化维度展开差异化竞争,让市场竞争更趋多元。
整体而言,中控屏领域的国产替代已进入“稳固深化”阶段,量产规模与成本管控能力是供应商的核心壁垒。当前行业一边在头部企业的带动下推进配置普及,一边在细分玩家的参与中升级体验,国产力量始终是驱动这一赛道向前的核心引擎,也让“座舱标配”的中控屏持续迭代出更强的竞争力。
液晶仪表屏集成供应商装机量排行榜
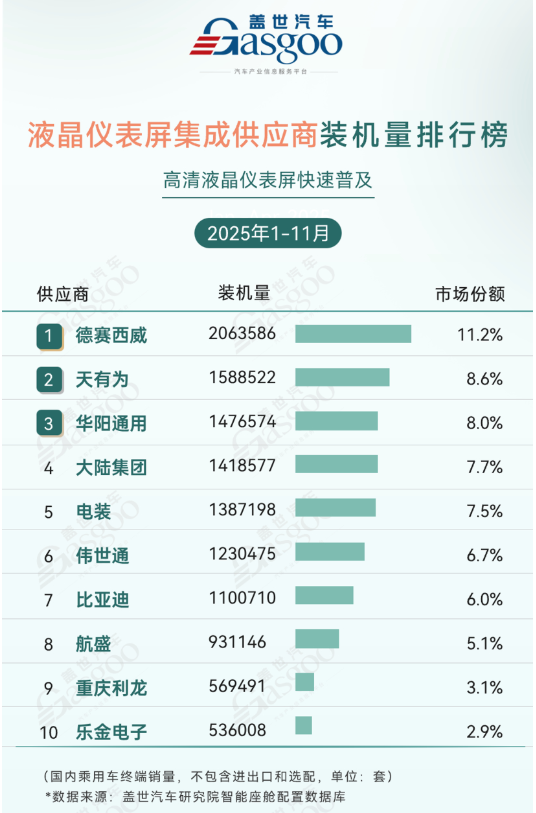
1-11月的市场竞争也随之呈现出“本土领跑、中外竞合”的鲜活格局。德赛西威以超206万套的装机量、11.2%的市场份额稳稳占据榜首,凭借在车载电子领域的量产经验筑牢了头部优势;天有为、华阳通用这两家本土企业紧随其后,分别以8.6%、8.0%的份额跻身前三,直接将本土供应链的落地能力摆在了赛道前排。
从竞争梯队看,大陆集团、电装、伟世通等国际Tier1处于第二阵营,份额集中在6.7%-7.7%区间——它们依托技术积淀稳住基本盘,却也面临着本土企业在量产效率与成本适配层面的直接冲击;比亚迪、航盛等本土企业在6.0%及以下份额区间持续渗透,进一步丰富了竞争维度。而重庆利龙、乐金电子等企业则聚焦细分车型场景,以差异化供给填补市场空白。
整体而言,这个赛道的集中度不算极端,但竞争的层次感很鲜明:本土企业靠量产能力和本土化服务抢占份额,国际Tier1凭技术积淀守住阵地,二者的角力既加速了高清液晶仪表屏的普及节奏,也推动着产品的体验迭代;而越来越多本土玩家的深度参与,更折射出智能座舱核心配置领域的国产供应链成长势能正在持续释放。
语音供应商装机量排行榜
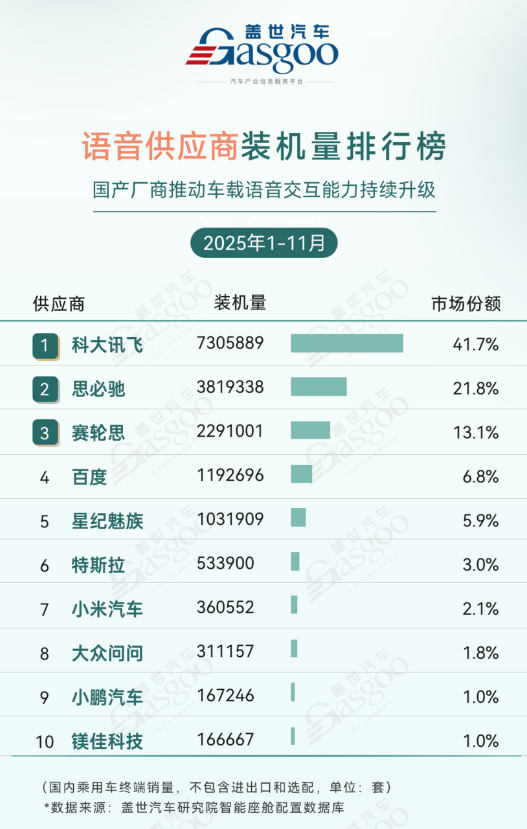
1-11月的市场格局也清晰呈现出“国产主导、头部集中”的特征。科大讯飞以7305889套的装机量、41.7%的市场份额牢牢坐稳赛道头部,凭借技术积淀与生态适配能力构筑了明显的竞争壁垒;思必驰紧追其后,以3819338套、21.8%的份额位居第二,二者合计拿下超63%的市场,奠定了国产厂商在车载语音领域的主导地位;赛轮思以2291001套13.1%的份额跻身前三,成为头部阵营里的补充力量。
百度、星纪魅族处于5%-7%的份额区间,前者依托互联网生态拓展语音交互场景,后者凭借车企关联资源实现精准落地,二者的较量也体现出车载语音赛道“技术+生态”的双维竞争逻辑。而特斯拉、小米汽车等整车企业的自研语音方案份额普遍低于3%,小鹏汽车、镁佳科技等玩家的份额为1.0%,这些参与者多聚焦自身品牌的定制化交互场景,以差异化体验填补细分市场空白。
整体来看,车载语音领域的核心竞争力已聚焦于技术迭代速度与场景化适配能力,国产替代的趋势不仅稳固,更在头部企业的带动下持续升级交互体验;当前行业既呈现出头部阵营的份额固化特征,也保留着中小玩家差异化创新的空间,国产供应商始终是推动车载语音交互能力进阶的核心引擎。

 业界新闻