 技术应用
汽车48V电气架构加速普及,思瑞浦如何提供国产方案支撑?
整车电气架构这颗"心脏"的升级,比想象中更迫切。十年前,很少有人会问"我的车电够不够用";今天,这个问题正让每家主机厂头疼。2010年,一辆普通汽车整车用电不足2kW;如今,一辆搭载L2+智能驾驶的电动车,电力需求轻松突破5kW——激光雷达、域控制器、线控底盘、智能座舱大屏、主动悬架,每一个都是"电老虎"。

业界新闻
发布时间:2023-10-04 00:00:00 责任编辑:wenwei
【导读】Yole分析表示,2022年,汽车激光雷达市场走到了十字路口,两个细分市场产生了几乎相同的收入:乘用车激光雷达市场收入为1.69亿美元,Robotaxi激光雷达市场收入为1.63亿美元。两个市场的增长潜力不同。2022年至2028年间,乘用车激光雷达市场的复合年增长率为69%,而同期Robotaxi激光雷达市场的复合年增长率为28%。
激光雷达市场正处于十字路口
全球汽车激光雷达(LiDAR)市场预计将从2022年的3.32亿美元增长到2028年的46.5亿美元。区分乘用车&轻型商用车(PC&LCV)与自动驾驶出租车(Robotaxi)这两个细分市场至关重要,因为它们的增长潜力不同。
Yole Intelligence从2019年开始关注激光雷达市场,从一开始,Robotaxi激光雷达市场就一直高于PC激光雷达市场。
事实上,2016年8月,新加坡的NuTonomy推出了第一批Robotaxi服务;2017年,Waymo和Cruise分别在亚利桑那州的凤凰城和加利福尼亚州的旧金山迈出关键一步。之后,滴滴、AutoX和百度等中国公司进入市场。所有这些公司都在世界各地的城市开设了新的服务,这使得Robotaxi激光雷达市场远远领先于PC激光雷达市场。
2022年,汽车激光雷达市场走到了十字路口,因为两个细分市场产生了几乎相同的收入:PC激光雷达市场收入为1.69亿美元,Robotaxi激光雷达市场收入为1.63亿美元。但这两个市场的增长潜力不同。2022年至2028年间,PC激光雷达市场的复合年增长率为69%,而同期Robotaxi激光雷达市场的复合年增长率为28%。
PC&LCV市场从2018年已经起飞,Yole监测到144项Design win,其中114项计划在2023年或更晚执行。
中国的原始设备制造商(OEM)显然正在推动将激光雷达集成到他们的车辆中。虽然欧盟或美国OEM将激光雷达限制在F级,但中国OEM现在正在推出D级汽车。这些车比F级车便宜得多,而且产量也高得多,因此将催生激光雷达需求。Yole表示,超过25家不同的中国OEM正在他们的汽车上安装激光雷达。

市场很年轻 格局变化很快
汽车激光雷达(PC&LCV和Robotaxi)生态系统仍然相当庞大,Yole监测到的公司就有50家。其中一些已经实现量产,而另一些仍处于研发阶段,正在研究下一代激光雷达。
关于Robotaxi市场,很少有玩家能产生可观的收入。禾赛(Hesai)以67%的市场份额控制着市场,因为他们的激光雷达可以在大多数Robotaxi中找到,如Cruise、Aurora、Apollo、滴滴、Pony.ai和AutoX。事实上,禾赛取代了此前引领该市场的Velodyne。
在PC和LCV市场,情况正在迅速发展,预计在未来几年将再次发生变化。自2018年以来,法雷奥(Valeo)一直是市场上的明显领导者,它与奥迪、本田和梅赛德斯的合作,为他们提供了大部分配备激光雷达的汽车。
2022年,市场发生了巨大变化,此前相对不为人知的Innovusion创下了新高,向蔚来汽车(Nio)交付了56000多台激光雷达。法雷奥销量接近Innovusion,差距只有几百台。
最显著的变化之一是禾赛的加入,排名第三,速腾聚创(RoboSense)排名第四。这些中国公司在2022年才开始批量发货,并与大多数中国OEM建立了合作伙伴关系。由于与小鹏的合作,剩下的玩家分享了最后11%的市场份额,其中Livox占8%。
Yole认为,2023年,禾赛和速腾聚创预计将引领PC激光雷达市场,占据前两位。这对中国企业来说是一个巨大的胜利,但法雷奥仍然保持着良好的状态,因为它已经获得了价值10亿美元的Scala 3订单。

不断发展的激光雷达技术
在技术方面,在Yole关注的四个类别中,只有一个类别预计在未来十年内大致保持不变。而其他三个方面,成像技术、发射器类型和所用光电探测器类型都将有重大发展。
波长是唯一保持稳定的东西。2023年,近红外(NIR)波长(905/940nm)预计将占乘用车激光雷达出货量的84%。在接下来的十年里,近红外和短波红外(SWIR)之间的比例预计将保持不变。
关于成像技术,基于旋转镜的混合固态激光雷达占主导地位,预计2023年的出货量占比将达到68%,其次是基于MEMS的激光雷达,占30%。在未来的十年里,基于旋转镜的激光雷达的份额仍将达56%。MEMS的份额预计将降至7%,但主要的区别可能是闪存激光雷达的出现,它可能在未来十年占据32%的份额。
这种变化与光发射器和光电探测器的变化有关。事实上,基于多结层的VCSEL阵列正在迅速改进,并且与SiPM或SPAD相结合,它们将能够提供无移动部件的全固态激光雷达。
事实上,SiPM和SPAD比雪崩光电二极管(APD)灵敏得多。这两个组件正在取代近红外区域的APD,十年内SiPM和SPAD将分别占60%和22%。
在SWIR区域,只能使用两种类型的组件:1550nm的光纤激光器和APD。这种波长的优点与眼睛安全和更长探测范围有关,但这是有代价的。其功耗大约在30W左右,而近红外激光雷达的功耗在10W到15W之间。

免责声明:本文为转载文章,转载此文目的在于传递更多信息,版权归原作者所有。本文所用视频、图片、文字如涉及作品版权问题,请联系小编进行处理。
推荐阅读:
1γ DRAM、321层NAND!存储大厂先进技术竞赛仍在继续
为您推荐
技术应用
整车电气架构这颗"心脏"的升级,比想象中更迫切。十年前,很少有人会问"我的车电够不够用";今天,这个问题正让每家主机厂头疼。2010年,一辆普通汽车整车用电不足2kW;如今,一辆搭载L2+智能驾驶的电动车,电力需求轻松突破5kW——激光雷达、域控制器、线控底盘、智能座舱大屏、主动悬架,每一个都是"电老虎"。
 市场分析
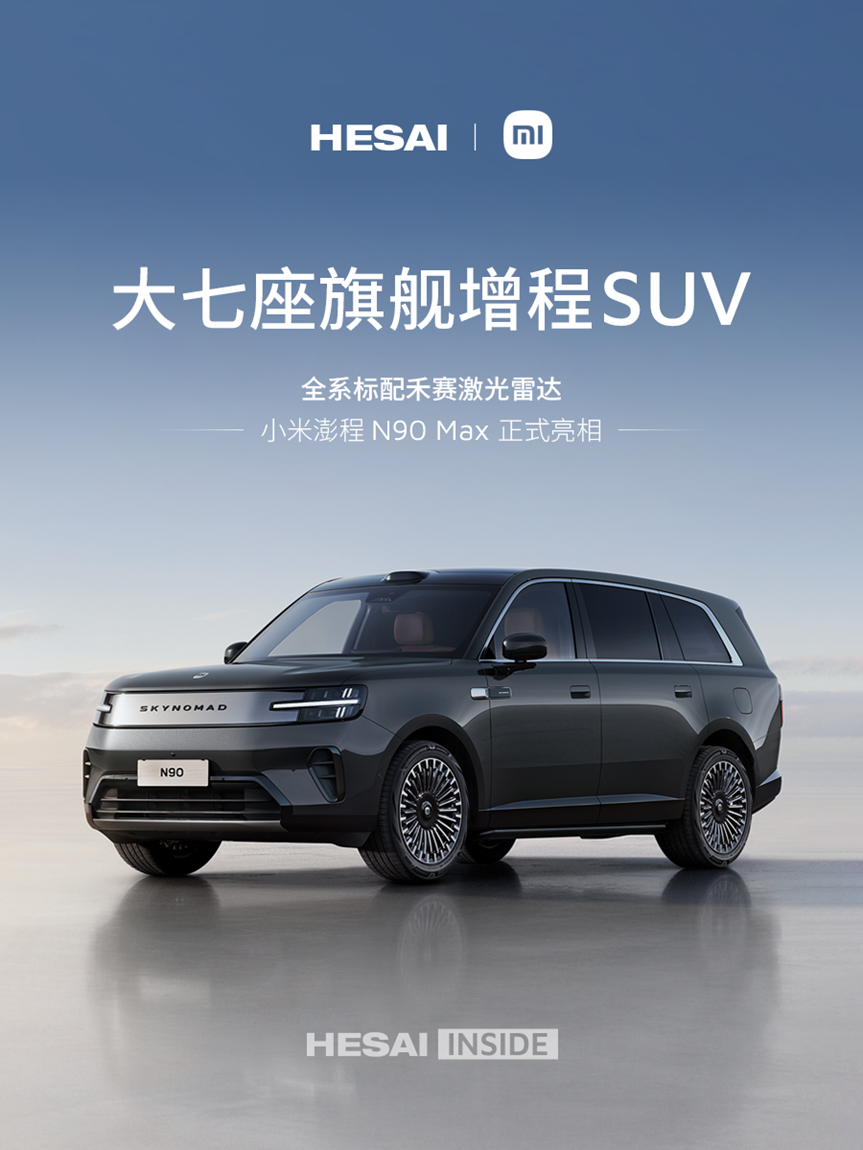
7 月 30 日,小米汽车在技术发布会上正式推出全新系列“SKYNOMAD 小米澎程”,并亮相两款智能可变大空间 SUV——小米澎程 N90 Max 与小米澎程 N70 Max,均标配禾赛激光雷达。其中,N90 Max 定位大七座旗舰增程 SUV,预售价 29.99 万元;N70 Max 定位大五座四驱增程 SUV,预售价 25.99 万元。两款车型即日起开启小订,预计将于 9 月正式上市。
 业界新闻
近日,国际权威研究机构 Yole Group 发布了《2026 年全球车载市场报告》(Automotive ADAS 2026,以下简称《报告》)(1)。《报告》指出,禾赛以 43%的市占率位居全球 ADAS 主激光雷达出货量第一。该报告综合多项核心指标对全球激光雷达企业进行评估,充分彰显了禾赛在全球车载激光雷达市场中的领先地位及持续领跑态势,进一步巩固了其在激光雷达领域的龙头地位。
 业界新闻
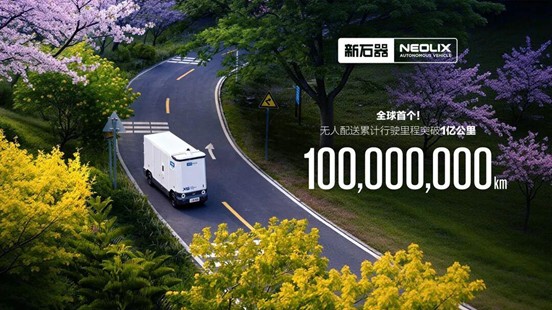
3月16日,全球激光雷达领军企业禾赛科技与无人配送行业先锋新石器无人车宣布深化战略合作,标志着双方在推动L4级无人物流车规模化、常态化运营上迈入全新阶段。作为新石器最大的激光雷达供应商,禾赛科技将为其全新一代RoboVan系列无人车提供包括高性能远距激光雷达ATX和补盲激光雷达FTX在内的全套车规级解决方案。此次合作不仅依托新石器累计突破1亿公里的真实运营数据与全球化网络,更通过禾赛最新一代感知硬件的加持,旨在解决复杂城市道路环境下的安全与效率难题,共同加速智慧物流从“试点示范”向“全面普及”的跨越。
 选型指南
在自动驾驶与智能机器人的演进道路上,高性能、低成本且可靠的3D感知是实现环境理解的关键。为突破传统激光雷达方案在成本、体积与集成度上的瓶颈,识光(Sophoton)于CES 2026正式发布了其最新的面阵SPAD-SoC(单光子雪崩二极管-系统级芯片)SA100。