【导读】据TrendForce预测,2030年全球市场规模将攀升至35.1亿美元,年复合增长率高达44%。消费电子快充作为早期驱动力已趋于成熟,而汽车电动化与数据中心高效化需求正成为新一轮增长的核心引擎,推动GaN技术从单点爆发向多领域全面渗透。
据TrendForce预测,2030年全球市场规模将攀升至35.1亿美元,年复合增长率高达44%。消费电子快充作为早期驱动力已趋于成熟,而汽车电动化与数据中心高效化需求正成为新一轮增长的核心引擎,推动GaN技术从单点爆发向多领域全面渗透。
市场规模与增长动力
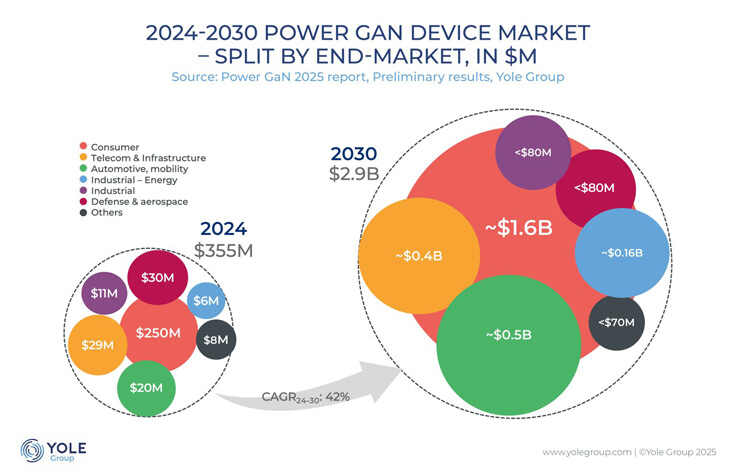
根据TrendForce研究,GaN功率器件市场规模将从2024年的3.9亿美元增长至2030年的35.1亿美元,年均增速达44%。这一增长得益于以下因素:
-
技术优势:GaN器件凭借高频、高效、小体积的特性,在功率密度和能效上显著优于传统硅基器件。
-
成本下降:8英寸晶圆产线加速普及,推动制造成本持续优化,GaN器件价格正逐步逼近硅基产品。
-
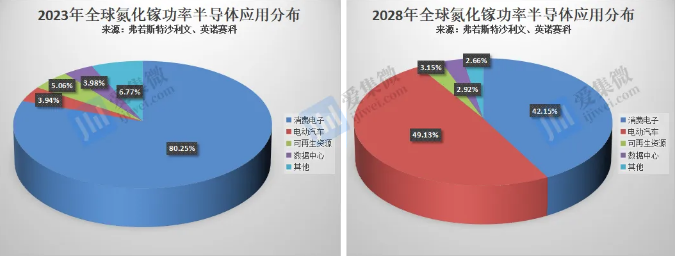
多领域渗透:消费电子(如快充)仍占主导,但工业、汽车、数据中心等高端应用占比从2023年的23% 提升至2030年的48%,成为增长主力。
汽车市场:高压平台与电动化驱动
汽车领域成为GaN增长最快的赛道之一,主要应用包括:
-
车载充电机(OBC):GaN技术可实现更高功率密度,助力OBC轻量化设计。例如,英诺赛科2025年上半年汽车领域出货量同比激增130%。
-
高压平台升级:针对新能源汽车的800V架构,英诺赛科计划于2027年推出800V高压GaN芯片,以支持更长续航和更快充电。
-
市场潜力:一辆智能汽车所需的GaN器件价值量超过450美元。以年销量1000万辆估算,仅汽车领域即需10万片8英寸GaN晶圆。
数据中心与AI:高能效需求爆发
AI算力提升对数据中心电源提出极致要求,GaN凭借高频优势成为理想选择:
-
AI服务器电源:英伟达正联合GaN供应商开发800V高压直流方案,以支持未来超过1MW的机柜功率。英诺赛科在此领域2025年上半年出货量同比增长180%。
-
能效与密度提升:GaN电源方案可将效率提升至97.8%,功率密度较传统方案提高近5倍。
-
市场规模:数据中心与电信领域2024–2030年复合增长率预计达53%,成为GaN渗透率最高的非消费类场景。
产业生态:整合加速与技术迭代
GaN产业链已从技术验证阶段进入战略整合期:
竞争格局:新玩家入局与生态重构
随着市场潜力释放,竞争态势日趋激烈:
-
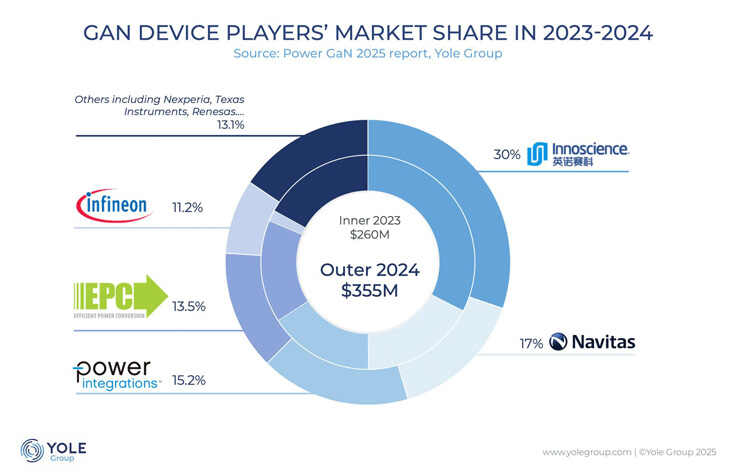
头部厂商:英诺赛科、英飞凌(CoolGaN™)、纳微半导体(GaNSafe)等在消费与工业市场占据优势。
-
新进入者:三星计划于2026年推出GaN产品,安森美凭借技术储备有望切入市场。
-
垂直整合:代工厂(如台积电、Global Foundries)持续扩大GaN代工业务,推动产业链分工细化。
结语
氮化镓产业已迈入黄金发展期。从消费快充的初步普及,到汽车、数据中心等高门槛领域的规模化落地,GaN技术正以“高效化+小型化”的双重优势重构电力电子格局。未来,随着高压平台突破、成本进一步下探,以及AI与电动化需求的持续拉动,GaN有望在2030年前成为替代传统硅基器件的核心力量,引领下一代能源效率革命。
推荐阅读:
三星为苹果量产CIS推迟至2027年,iPhone 18系列恐无缘搭载
存储市场复苏信号:南亚科单季营收跃升130%,DDR4缺货成催化剂
存储市场迎涨价潮:威刚、十铨暂停报价,供需缺口短期难解
全球OLED面板市场回暖,LGD出货量环比翻倍
NOR Flash供应告急,存储缺料潮蔓延至2026年

 业界新闻