业界新闻

2.5D异构和3D晶圆级堆叠正在重塑封装产业

发布时间:2019-02-18 00:00:00 责任编辑:lina

【导读】摩尔定律的放缓,为满足行业大趋势严格指标要求的新发明开辟了道路。在封装领域,许多半导体厂商倾向于2.5D和3D堆叠技术,而硅通孔(TSV)是最早的堆叠技术之一。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业。
堆叠:一种摩尔定律以外的高度集成替代方案
 
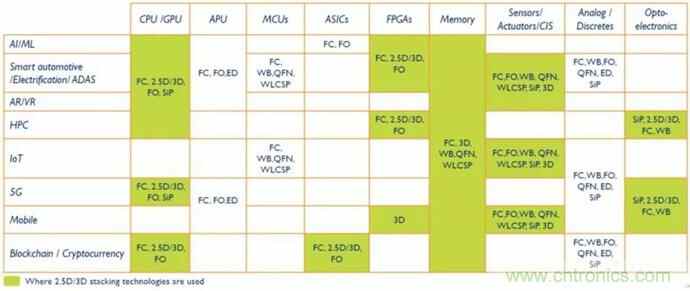
摩尔定律的放缓,为满足行业大趋势严格指标要求的新发明开辟了道路。在封装领域,许多半导体厂商倾向于2.5D和3D堆叠技术,而硅通孔(TSV)是最早的堆叠技术之一。经过数年的发展和对MEMS的关注,它最终进入了许多应用领域。如今,2.5D和3D堆叠技术已成为能够满足当前人工智能(AI)和数据中心等应用性能需求的唯一解决方案。堆叠技术已被应用于高、中、低端市场的各种硬件,包括3D堆叠存储、图形处理单元(GPU)、现场可编程门阵列(FPGA)和CMOS图像传感器(CIS)等。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业
 
各种应用中先进堆叠封装技术的市场机遇
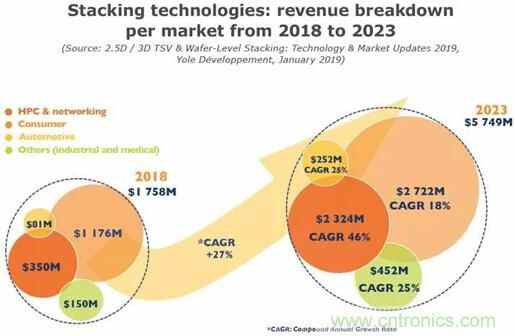
高带宽存储(HBM)和CMOS图像传感器等硬件占据了TSV市场的大部分营收。堆叠技术整体市场规模将在2023年超过55亿美元,在此期间的复合年增长率(CAGR)可达27%。对于目前来说,消费类市场是最大的细分市场,其市场份额超过了65%。但矛盾的是,这并不意味着消费类市场就是这些技术的主要驱动因素。事实上,高性能计算(HPC)是堆叠技术的真正驱动因素,在2019~2023年期间将呈现最快的增长速度,市场份额预计将从2018年的20%增长到2023年的40%,就封装营收而言,这相当于2018年营收的6倍以上增长。相应的,消费类市场份额将减少,而汽车、医疗和工业等其他市场将维持目前的市场份额。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业
2018~2023年按市场细分的堆叠技术营收
 
 
从TSV到晶圆级堆叠,封装技术正在蓬勃发展
由于堆叠技术竞争主要集中在“TSV”和“无TSV(TSV-less)”之间进行,因此Yole在本报告中针对这两类技术进行了分析。
 
对于目前的高端市场,市场上最流行的2.5D和3D集成技术为3D堆叠存储TSV,以及异构堆叠TSV中介层。Chip-on-Wafer-on-Substrate(CoWos)技术已经广泛用于高性能计算应用,新的TSV技术将于2019年上市,即来自英特尔(Intel)的Foveros(基于“有源”TSV中介层和3D SoC技术,具有混合键合和TSV互连(可能)技术)。Foveros的出现表明,虽然“TSV”受到了来自“无TSV”技术的挑战,但厂商仍然对它很有信心。
 
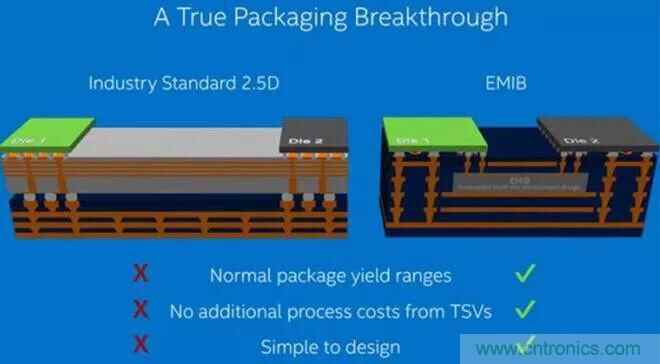
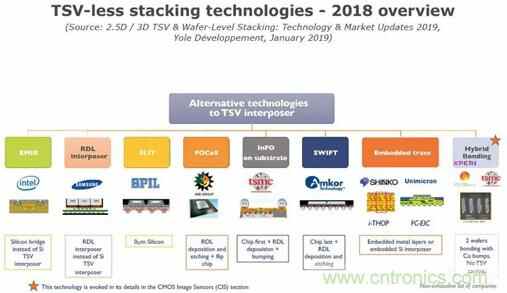
我们不能忽视“无TSV”技术在市场上的兴起。这些创新可以划分为“带基板型(with substrate)”和“嵌入基板(embedded in substrate)”两组。嵌入式多芯片互连桥接(EMIB)技术已经商业化,是“嵌入基板”组的一种,其Si桥在基板中较深的位置。其他基板技术也正在开发中,但仍未上市,例如集成薄膜高密度有机封装(I-THOP)和倒装芯片-嵌入式中介层载具(FC-EIC)等。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业
左边是业界标准2.5D封装的芯片,右边是英特尔EMIB封装的芯片
图片来源: 《英特尔嵌入式多芯片互连桥接(EMIB)》
 
“带基板型”技术也用于TSV替代,例如基板上集成扇出型封装(InFO),它广泛用于苹果公司(Apple)的处理器。此外,再分配层(RDL)中介层技术目前正在开发中,预计将在2020年上市。最后同样需要注意的是,基板上扇出型芯片(Fan Out Chip on Substrate, FOCoS)于2016年开发并商业化,但似乎订单并不多。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业
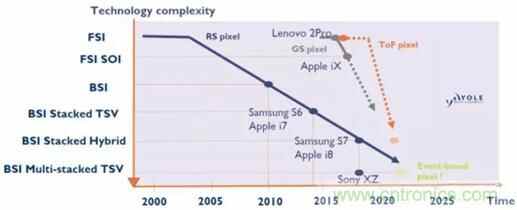
堆叠技术赋能的CMOS图像传感器发展路线图
 
 
混合键合技术可以桥接“TSV”/“无TSV”这两个主要技术类别。这项技术的独特之处在于它可以同时成为TSV技术的挑战者和支持者。自2016年以来,它一直被用于智能手机的CMOS图像传感器,并且在不久的将来,它将作为一种互连解决方案整合存储和2.5D高端市场。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业
2018年“无TSV”堆叠技术概览
 
谁在支持并投资堆叠技术?
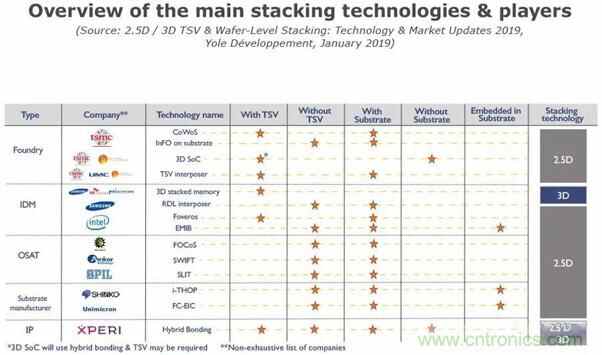
各类不同的市场参与方都希望在不断增长的55亿美元堆叠市场中占有一席之地,目前主要有四种商业模式在堆叠业务领域参与竞争:代工厂、集成器件制造商(IDM)、外包半导体封测厂商(OSAT)和IP厂商。
 
据麦姆斯咨询介绍,台积电(TSMC)、联华电子(UMC)和格芯(GlobalFoundries)等晶圆代工厂,主导了TSV异构堆叠技术,因为它们有能力自己生产中介层。拥有“Foveros”技术的英特尔,是唯一一个试图在这个领域参与竞争的IDM。
 
对于3D堆叠存储,竞争主要在IDM“三巨头”三星(Samsung)、SK海力士(SK Hynix)和美光(Micron)之间,这些公司将继续统治堆叠存储市场。
 
同时,3D SoC是一种代工技术,很可能只有一家代工厂会生产它,以确保高良率并控制风险。在这方面,台积电在上市时间的竞争中领先于格芯。
 
对于“无TSV”技术,竞争主要存在于代工厂、IDM、OSAT和基板制造商之间。三星、英特尔和台积电等厂商,都参与了“有”和“没有”TSV技术的开发。2016年,OSAT巨头日月光(ASE)向市场引入了FOCoS技术,而安靠(Amkor)等其他厂商也已经开发出了合适的技术,但仍然在等待订单中。
 
日本新光(Shinko)、欣兴电子(Unimicron)以及最近的富士通互连科技(Fujitsu Interconnect)等基板公司,仍然在研发中。IP厂商Xperi的混合键合技术处于“有TSV”和“无TSV”技术之间,预计将对市场产生积极影响。Xperi的另一个优势是其技术兼容高端和中/低端细分市场。
 
代工厂、IDM和IP厂商相比OSAT在堆叠技术方面有优势,因为后者在获得订单方面有困难。
 
2.5D异构和3D晶圆级堆叠正在重塑封装产业
主要堆叠技术及厂商概览


推荐阅读:
安全需求推动,车用图像传感器出货量将飙升
群雄纷争八英寸晶圆代工市场
5G网络基础设施收入将如何达到260亿美元?
5G芯片群雄逐鹿,中国能否后发先至?

为您推荐

意法半导体升级 ST87M01 NB‑IoT 模块,新增 SoftSIM、SGP.32 工厂配置与 Zephyr 生态支持 业界新闻

意法半导体升级 ST87M01 NB‑IoT 模块,新增 SoftSIM、SGP.32 工厂配置与 Zephyr 生态支持

意法半导体宣布为 ST87M01 工业 NB‑IoT 模块新增多项软件能力:集成 Onomondo SoftSIM 软件 SIM 方案、支持 SGP.32 标准工厂端预置 SIM 配置文件,同时发布 Zephyr 操作系统驱动。SoftSIM 无需实体 SIM 器件,可降低生产成本与设备功耗;依托 SGP.32,厂商可在产线直接写入运营商配置,统一工厂预置与后期远程管理。Zephyr 驱动支持 MQTT、CoAP、GNSS 定位等功能,降低开发者集成难度。该模块将在 Enlit Europe、electronica 2026 展会现场进行功能演示,面向表计、资产追踪等空间受限的大规模物联网场景。

AI&loT 通信广电 电源管理 电机驱动 ST(意法半导体)

东芝推出 TLX9909 光伏输出型光耦,可外部调节关断时间面向车载 SSR 应用 新品速递

东芝推出 TLX9909 光伏输出型光耦,可外部调节关断时间面向车载 SSR 应用

东芝电子元件及存储装置株式会社发布车载光伏输出型光耦 TLX9909 并开启批量出货。该器件符合 AEC‑Q101 车载标准,最小开路电压可达 13.5V,无需隔离侧电源与电荷泵电路;可借助外部栅极放电电路灵活调节关断时间,扩大高压功率 MOSFET 适配范围。搭配外置 MOSFET 可搭建高压大电流固态继电器 SSR,适用于电池管理系统 BMS、车载充电器 OBC、车载逆变器等场景,与 TLX9910 形成产品组合,方便工程师根据元器件数量、设计自由度选型。

汽车电子 能源电路 电源管理 光电显示 继电器 TOSHIBA(东芝)

Skyworks 推出 SKY4680x 多核车载音频 DSP,单核‑三核覆盖入门至高端整车平台 新品速递

Skyworks 推出 SKY4680x 多核车载音频 DSP,单核‑三核覆盖入门至高端整车平台

Skyworks(思佳讯)正式发布 SKY4680x 车载音频 DSP 系列,包含单核、双核、三核多种配置,覆盖从入门级到高端车型。该系列基于 Cadence HiFi 5 内核,三核版本总算力超 1.2GHz,集成 8MB 带 ECC 的 SRAM,多数场景无需外接 DRAM,可支持最高 64 路音频通道。器件支持自研算法、第三方音频 IP 以及边缘 AI 音频应用,搭配图形化音频开发环境与 SDK,帮助车企与 Tier1 实现跨车型软件复用,平衡座舱音频性能与 BOM 成本。目前工程样片与评估板已开放申请。

汽车电子 互联技术 处理器 SKYWORKS

MathWorks 取得 TÜV 南德认证扩展,智能体 AI 融入 ISO 26262 汽车功能安全开发流程 业界新闻

MathWorks 取得 TÜV 南德认证扩展,智能体 AI 融入 ISO 26262 汽车功能安全开发流程

MathWorks 宣布扩展 MATLAB、Simulink 等工具的 TÜV 南德认证范围,新增依据 ISO 26262 制定的 AI 工具分类指南,成为首家为功能安全场景下 AI 辅助工程工作流提供评估指南的工具供应商。借助 Simulink Agentic Toolkit 与 Polyspace Agentic Toolkit,可将 AI 智能体嵌入基于模型的完整开发链路,完成模型搭建、评审、测试生成、代码缺陷检测等工作。方案基于 Model Context Protocol(MCP),兼容 GitHub Copilot、Gemini CLI、Claude Code 等主流 AI 平台,在引入 AI 提效的同时,保障汽车安全关键项目所需的可审计、可追溯能力。

汽车电子 EMC安规 测试测量 MathWorks

Ceva NeuPro‑Nano NPU 实现首次量产,Mobilint REGULUS 边缘 AI SoC 采用 Ceva AI IP 新品速递

Ceva NeuPro‑Nano NPU 实现首次量产,Mobilint REGULUS 边缘 AI SoC 采用 Ceva AI IP

随着物理 AI 发展,AI 算力持续向功耗受限的边缘终端下沉。智能边缘 IP 厂商 Ceva 宣布,Mobilint 的 REGULUS 边缘 AI SoC 采用 Ceva SensPro™ AI DSP 以及 NeuPro‑Nano™ NPU,这也是 NeuPro NPU 系列产品的首次量产落地。REGULUS 在低于 3W 功耗下可实现 10TOPS AI 算力,支持最高 8GB 内存;采用感知 DSP 与神经网络 NPU 多引擎分工架构,面向机器人、无人机、机器视觉、智能摄像头等场景。基于该芯片的 MLD‑R1 AI USB 加速器已经正式出货,兼容主流 AI 开发框架,助力物理 AI 设备商用化。

安防监控 电源管理 互联技术 SoC CEVA

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆