对于中国人来说,“8”是个吉祥、喜庆的数字,特别是有“发财”之意。而这也不禁让笔者联想起了半导体,在这个技术密集型产业里,缺了钱是万万不能的,无论是半导体企业,或是从业者,无不对资金有着强烈的渴望,公司启动需要钱,研发需要钱,招揽人才需要钱,购置设备需要钱,等等。这样看来,“恭喜发财”似乎成为了对半导体业最为实在的祝福。
与此同时,不仅是资金和资本,“8”与半导体行业还有着各种千丝万缕的联系,下面就举几个例子。
2018
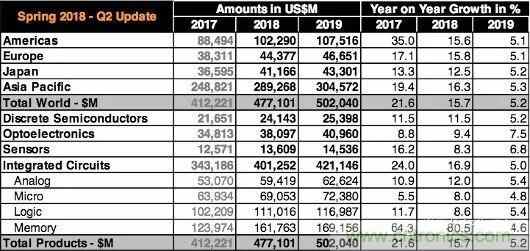
对于半导体行业来说,2018可以说是过去几年发展到顶峰的收尾之年。这一年里,无论是全行业的总体营收,还是各个企业的财务状况,都实现了同比的大幅增长。Gartner的数据显示,全球半导体厂商2018年营收达到4767亿美元,与2017年同比增长13.4%,2017年全球半导体收入总计4197亿美元,较2016年增长22.2%(不同机构的统计数字不同,如WSTS统计,2017年,全球半导体市场同比增长了21.6%),而2016年全球半导体收入同比增长只有2.6%。可见,全球半导体年收入在过去的两年里出现了爆发式增长,2018年仅次于2017年的增长率。而根据各大行业统计机构预测,2019年全球半导体行业增长将明显放缓,降到与2016年相当的水平,比2018年增长可能只有3~5%.
下图所示为WSTS在2018年Q2对全年,以及2019年全行业增长情况的预测。
可见,WSTS的统计/预测与Gartner的数据相差不大,相比于2017和2018,全球半导体行业的年增长率在2019将出现大幅下降。
今年,在IT圈里流行着这样一句话:2019是过去几年当中最差的一年,却是未来几年当中最好的一年。这句话似乎也符合半导体产业的状况。
自从2008年经济危机之后,半导体行业进入了低迷期,直到2012年前后才复苏,回复到了正增长状态。在之后的几年里,每年都会上一个台阶,特别是2015、2016这两年在全球半导体业掀起的并购整合狂潮,极大地刺激了产业发展(起码在财务数字上是这样的),到2018达到了顶峰,2019则呈现垂直下降的态势,下面以晶圆代工为例进行一下比较。
由于晶圆代工是典型的技术、资金密集型,且是重资产,其与产业链上下游(EDA、IP、IC设计、封测、IDM等)都有着紧密的联系,可以说是产业起伏的晴雨表。
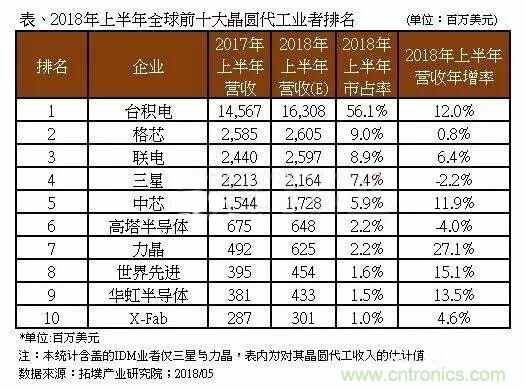
下图所示为拓墣产业研究院于2018年5月给出的2018上半年全球前十大晶圆代工厂的营收及同比增长情况。
图源:拓墣产业研究院
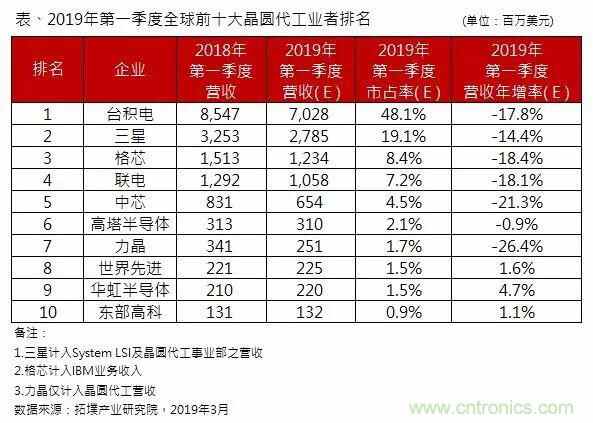
下图则为拓墣产业研究院今年3月公布的全球前十大晶圆代工厂在2019年第一季度营收和同比增长情况。
图源:拓墣产业研究院
通过对比可以看出,厂商的排名、市场率以及整体格局等没有大的变化,而变化最大的就是营收的同比增长情况了。2018上半年主流都是正增长,只有两家是负增长,而2019年第一季度则截然不同,前七家厂商全是负增长,且大都是两位数,即使是正增长的后三名,与2018上半年相比也有很大的落差。
可见,2018年真的是全球半导体业在过去几年最后的辉煌了,2019之后的几年很可能要过一段苦日子了。
8英寸晶圆
过去的几年里,当业界都在如火如荼地兴建12英寸产线的时候,大家突然发现,8英寸晶圆的产能居然不够用了,在2017和2018年,出现了供不应求的局面,这个以往被很多半导体人认为是落后产能,甚至被无视的部分反倒成为了香饽饽。
然而,相较于12英寸产品,8英寸晶圆有诸多优势,其中,最主要的是以下两个:
首先,8英寸晶圆已具备了成熟的特种工艺,而特种工艺技术能够使尺寸较小的晶粒包含较多的模拟内容,或支持较高电压。特种工艺技术包括高精度模拟CMOS、射频CMOS、嵌入式存储器CMOS、CIS、高压CMOS、 BiCMOS和BCDMOS。这些特种技术对晶圆代工厂的工艺参数有较为严格的容差限制,常用的DC-DC转换器、马达驱动器、电池充电器IC一般都使用8英寸晶圆生产。
其次,大部分8英寸晶圆厂设备已折旧完毕,固定成本较低。8英寸晶圆厂的产能在上世纪90年代末期开始提升,大部分晶圆厂现已完全折旧完毕,因此,8英寸晶圆产品在经营成本上极具竞争力。虽然当前设备供应商不再制造8英寸晶圆厂所用的新设备,但他们通常会与8英寸晶圆厂进一步合作,以极具成本效益的方式,使旧设备寿命延长10~15年。
有缺口就有供给,这是市场的不变规律,8英寸晶圆虽然紧俏,但随着时间的推移,这一状况正在缓解,一方面是厂商面对12英寸产线的投资更加理性,不再像前些年那么的疯狂,另外就是市场看到了8英寸所具有的巨大应用空间,使得一些旧产能又恢复了生产,而全球多条新的8英寸产线也在建设或已投入生产。这样来看,今后几年,12英寸和8英寸将呈现更加均衡的市况。
28nm制程
随着研发难度和生产工序的增加,IC制程演进的性价比提升趋于停滞,造成了“28nm长制程”的现象。20nm和16/14nm制程的成本一度高于28nm,这是摩尔定律运行60多年来首次遇到制程缩小但成本不降反升的问题。
由于性价比提升一直以来都被视为摩尔定律的核心意义,所以20nm以下制程的成本上升问题一度被认为是摩尔定律开始失效的标志,而28nm作为最具性价比的制程工艺则被认为将长期活跃于市场。
在设计成本不断上升的情况下,只有少数客户能负担得起转向高级节点的费用。据Gartner统计,16nm /14nm芯片的平均IC设计成本约为8000万美元,而28nm体硅制程器件约为3000万美元,设计7nm芯片则需要2.71亿美元。IBS的数据显示:28nm体硅器件的设计成本大致在5130万美元左右,而7nm芯片需要2.98亿美元。对于多数客户而言,转向16nm/14nm的FinFET制程太昂贵了。
就单位芯片成本而言,28nm优势明显,将保持较长生命周期。一方面,相较于40nm及更落后制程,28nm工艺在频率调节、功耗控制、散热管理和尺寸压缩方面具有显著的优势。另一方面,由于20nm及更先进制程采用FinFET技术,维持高参数良率以及低缺陷密度难度加大,每个逻辑闸的成本都要高于28nm制程。
28nm工艺处于32nm和22nm之间,业界在更早的45nm阶段引入了high-k值绝缘层/金属栅极(HKMG)工艺,在32nm处引入了第二代 high-k 绝缘层/金属栅工艺,这些为28nm的逐步成熟打下了基础。而在之后的先进工艺方面,从22nm开始采用FinFET(鳍式场效应晶体管)等。可见,28nm正好处于制程过渡的关键点上,这也是其性价比高的一个重要原因所在。
虽然高端市场会被 7nm、10nm以及14nm/16nm工艺占据,但40nm、28nm等并不会退出。如28nm~16nm工艺现在仍然是台积电的营收主力,中芯国际则在持续提高28nm良率,华虹宏力也于2018年加入了该战团。
2015~2016年,28nm工艺主要用于手机应用处理器和基带,同时,机顶盒和数字电视等市场需求不断提升,预计2019~2020年,28nm工艺将渗透到混合信号产品和ISP芯片领域, 不断涌现的新应用将促使28nm制程保持较长的时间窗口。据IBS估算,2014年全球28nm晶圆需求量为291万片,2018年将增至430万片,预计2024年将缓减至351万片。
8位MCU的第二春
3月初,在北京举办的2019年意法半导体(ST)MCU产品发布会上,唱主角的并不是当下如日中天的32位MCU,而是淡出人们视线多时的8位产品——STM8。
在32位MCU大行其道的今天,让8位MCU重装上阵,还有多位ST公司重量级的嘉宾站台,这样的豪华配置用在STM8身上,确实让人有些意外。之所以要加速STM8发展,主要原因自然是市场需求在那里,尽管32位MCU已成嵌入式应用开发的主流,但目前8位产品依然有相当广泛的应用场景。
对于这种现象,ST公司表示,我们必须考虑客户的使用习惯,当然也有成本的考量,此外,与STM32相比,其内核和指令集更简单,更容易进行设计,同时,STM8具有非常出色的稳定性和可靠性,如它的自我校验功能,即使是10年前设计的产品,今天看来依然不过时,依然非常可靠。
有市场研究数据显示,2018年8位MCU的市场规模约为78亿美元,在中国的市场份额占到41%左右,并且每年还以近10%的速度增长。再看一下ST的销售业绩,截止2018年底,STM8在全球出货量已经超过40亿片,这个数字与STM32旗鼓相当。
ST是全球排名前4位的MCU供应商,其一举一动可以在很大程度上体现MCU市场的现状及走势。2019新年伊始,ST就携新8位MCU强势回归,这绝不是一时心血来潮的逆势操作,而是一次建立在市场洞悉、充分准备基础上的顺势而为。因此,未来8位MCU市场格局将更有看头。
结语
以上列举出了几个半导体行业中与“8”紧密相关的领域,有喜有优,有变化,也有持久与稳定,更有老品焕发第二春。当然,半导体业博大精深,与“8”息息相关的肯定不止以上这些,这里只是抛砖引玉。

 业界新闻



