 技术应用
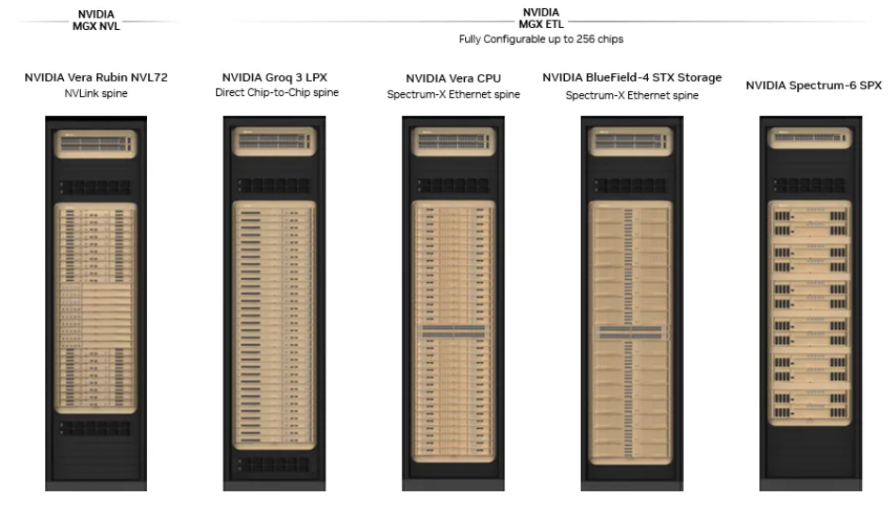
AI工厂需要怎样的数据中心?英伟达Vera Rubin给出了答案
盛思锐(Sensirion)正式宣布其 STC42A 氢气传感器全面进入市场。该产品是电池热失控及氢气泄漏检测应用的理想选择。STC42A 专为需要在洁净空气环境中进行可靠氢气浓度测量的汽车应用而设计,目前可通过盛思锐全球授权渠道合作伙伴网络进行采购。

业界新闻
发布时间:2026-08-25 00:00:00 来源:转载 责任编辑:Lily
【导读】梅卡曼德今日启动招股,发行价区间95.30至101.70港元,最高募资27亿港元。基石投资者阵容堪称豪华——以重仓特斯拉、英伟达闻名的Baillie Gifford领投,泰康人寿、Jane Street、比亚迪旗下Golden Link等跟投。这家公司做的事,是给机器人装“眼睛”“大脑”“手”,用标准化组件覆盖汽车、新能源、制造业等场景。灼识咨询数据显示,其全球AI+3D视觉引导智能机器人组件市场份额达22.1%,连续四年第一,出货量超身后四家之和。财务上,毛利率从2023年的39.1%跃至2025年的64.6%,海外收入首次过半,盈利路径清晰。
标准化机器人“眼脑手”:全球市占率连续四年断层第一
梅卡曼德专注于为机器人提供“眼睛”(3D视觉)、“大脑”(AI决策)与“手”(灵巧操作)的完整执行闭环,致力于以标准化、通用化的产品组件破解机器人行业长期面临的高成本、难复制的定制化困局。凭借高度标准化的硬件与软件套件,公司产品具备极强的通用性与可复用性,能够灵活适配汽车、新能源、消费电子、教育及通用制造等多元化工业场景。
根据灼识咨询报告,2025年梅卡曼德在全球AI+3D视觉引导通用智能机器人组件市场以约22.1%的市场份额(收入约3.89亿人民币)高居榜首,收入规模几乎是行业第二名(8.5%)的2.6倍;按出货量计,公司市场份额达27.5%,超过其后四家厂商的总和。公司在中国、日本及北美市场均排名第一,在东南亚、欧洲及韩国市场亦处于领导者地位,并已连续四年保持全球市占率第一。
截至2026年3月31日,梅卡曼德已累计服务超过100家《财富》世界500强企业,全球部署产品超过27,000台,覆盖数十个行业的50多种不同场景,可处理超10万种货物类型。其客户名单涵盖宁德时代、比亚迪、美的、富士康、丰田、大众、特斯拉供应链等全球制造业巨头。公司客户粘性极高,2025年现有客户的收入贡献率高达78%,截至2026年3月31日已进一步升至86%,产品已深度嵌入客户的生产流程,形成高昂的转换成本与长期增长动能。公司同时透过全球范围内1,369家系统集成商的高效网络,触达接近50个国家和地区的终端客户。
财务高增长:毛利率跃升至64.6% 盈利路径清晰
财务数据显示,梅卡曼德正处于高速增长且盈利品质显著改善的关键阶段。2023至2025年,公司收入从1.81亿人民币跃升至3.89亿人民币,年复合增长率高达46.6%。2026年第一季度,收入同比大增73.1%至1.07亿人民币,在全球制造业投资放缓的背景下,展现出强劲韧性。
得益于规模效应释放、供应链成本优化以及高毛利海外市场收入占比提升,公司毛利率从2023年的39.1%大幅跃升至2024年的51.1%,并进一步攀升至2025年的64.6%,2026年第一季度更达64.8%。毛利方面,2024年同比增长94.5%,2025年同比增长82.8%,2026年第一季度同比增长79.7%,增长动能强劲。
剔除可赎回负债公允价值变动等非经营性因素后,公司经调整亏损净额由2023年的人民币3.34亿元大幅收窄至2024年的2.14亿元,并进一步收窄至2025年的1.09亿元,2026年第一季度经调整亏损仅0.33亿元,同比收窄14.6%,季度环比持续向好,清晰的盈利路径已然显现。与此同时,运营杠杆持续强化,销售费用率从2023年的102.7%大幅下降至2026年第一季度的42.4%,管理费用率从58.2%降至29.9%,研发费用率从65.6%降至36.0%。
产品销量与客户基础同步扩大。智能机器人引导产品销量从2023年的3,654台增至2024年的5,852台,2025年达8,268台,2026年第一季度为2,412台。当期下单客户数从2023年的509家增至2024年的605家、2025年的625家,2026年第一季度达258家。
全球化加速度:海外收入占比过半, 覆盖约50个国家及地区
海外市场的突破性进展已成为梅卡曼德价值重估的重要支点。2023年至2025年,海外客户收入从5,860万元增至1.96亿元,年复合增长率达约83%,显著高于公司整体增速。2025年,海外市场贡献收入人民币1.96亿元,占总收入比重升至50.3%,首次过半;海外毛利占比亦已超过一半,体现出明显的技术溢价与定价能力。
公司自创立即布局全球化战略,早在2019年即设立德国子公司,目前已在美国、德国、日本、韩国、香港成立子公司,在东京、首尔、芝加哥、慕尼黑等地设有10余个业务中心,业务覆盖约50个国家及地区,累计服务超过900家海外客户。公司已通过FCC、CE、IC、UKCA、VCCI、KC、NRTL等国际重要认证,海外已形成亚太大区、欧洲大区、美洲大区的框架,逐渐进入区域市场下沉与加速深耕阶段。
清华系创始人团队与世界级研发实力
梅卡曼德由清华大学校友邵天兰于2016年创办。创始团队具备顶尖的技术背景与全球化视野:创始人兼首席执行官邵天兰毕业于清华大学软件学院本科及德国慕尼黑工业大学机器人方向硕士;联合创始人兼业务副总裁付翱拥有清华大学精仪系本科及机械工程系硕士学位,创业前供职于ABB;联合创始人兼研发副总裁丁有爽取得清华大学电机系博士学位。首席科学家张建伟为中国工程院外籍院士、德国国家工程院院士,是智能机器人领域的顶尖专家。
截至2026年3月31日,公司拥有229名研发人员,占员工总数的36%。2023年至2025年,累计研发支出占累计营业收入的比例达到40.6%。截至最后实际可行日期,公司拥有162项发明专利、152项实用新型专利、33项外观设计专利及70项软件著作权。其多模态大模型Mech-GPT更获世界经济论坛评为MINDS“AI应用之星”。
蓝海赛道爆发,募资用于AI研发与加速全球商业化
站在行业维度审视,全球AI+3D视觉引导通用智能机器人组件市场正迎来爆发式增长。根据灼识咨询的数据,该市场规模预计将从2025年的人民币18亿元增长至2030年的人民币106亿元,年复合增长率达43.2%,并有望在2035年进一步扩容至人民币1,025亿元。同期,全球通用智能机器人市场规模预计从2025年的59万台增至2030年的225万台,并在2035年达到1,208万台。
作为根据《上市规则》第十八C章申请上市的特专科技公司,梅卡曼德已跨越从技术验证到规模化商业化的关键分水岭。公司拥有稳定且快速增长的营收基础、高水平毛利率以及明确的盈利路径,与许多尚处于研发攻坚阶段、高度依赖外部融资输血的科技企业形成鲜明对比。成立至今,梅卡曼德已获得一众一线财务投资人与产业资本的投资。在18C章程下,梅卡曼德的领航资深独立投资者为红杉中国和启明创投;其他资深独立投资者为英特尔。此外,梅卡曼德的投资方还包括美团、IDG资本、GIC、源码资本、华创资本、中金保时捷基金、Coatue等。
通过本次IPO,募资净额将精准投放于核心战略:约31.8%用于持续加强研发投入(其中14.6%提升以AI为核心的软件能力、9.4%优化硬件核心竞争力、7.7%建设可扩展的研发基础设施);约29.4%用于扩大全球影响力并加速商业化(23.7%加大海外业务拓展、6.3%加大国内业务拓展);约25.2%用于丰富产品组合及拓宽应用场景(14.5%新一代“眼脑手”开发、10.7%拓展服务及家庭等更多场景);约5.0%用于扩大产能和提高运营效率;约8.6%用于营运资金及一般公司用途。
总结
梅卡曼德的IPO,讲的是一个中国科技公司从技术领先走向商业化的故事。它已跑通从产品到客户的闭环——服务超100家《财富》世界500强,全球部署超27000台,客户收入贡献率近九成。海外收入过半、毛利率站上64%,证明其产品在国际市场具备定价能力。“眼脑手”一体化的标准化策略,恰好踩在制造业自动化和AI赋能机器人的交汇点上。灼识咨询预测该细分市场未来五年年复合增长率超43%,赛道够宽,梅卡曼德已占先机。接下来要看募资到位后,能否守住全球第一的位置。
为您推荐
技术应用
盛思锐(Sensirion)正式宣布其 STC42A 氢气传感器全面进入市场。该产品是电池热失控及氢气泄漏检测应用的理想选择。STC42A 专为需要在洁净空气环境中进行可靠氢气浓度测量的汽车应用而设计,目前可通过盛思锐全球授权渠道合作伙伴网络进行采购。
 新品速递
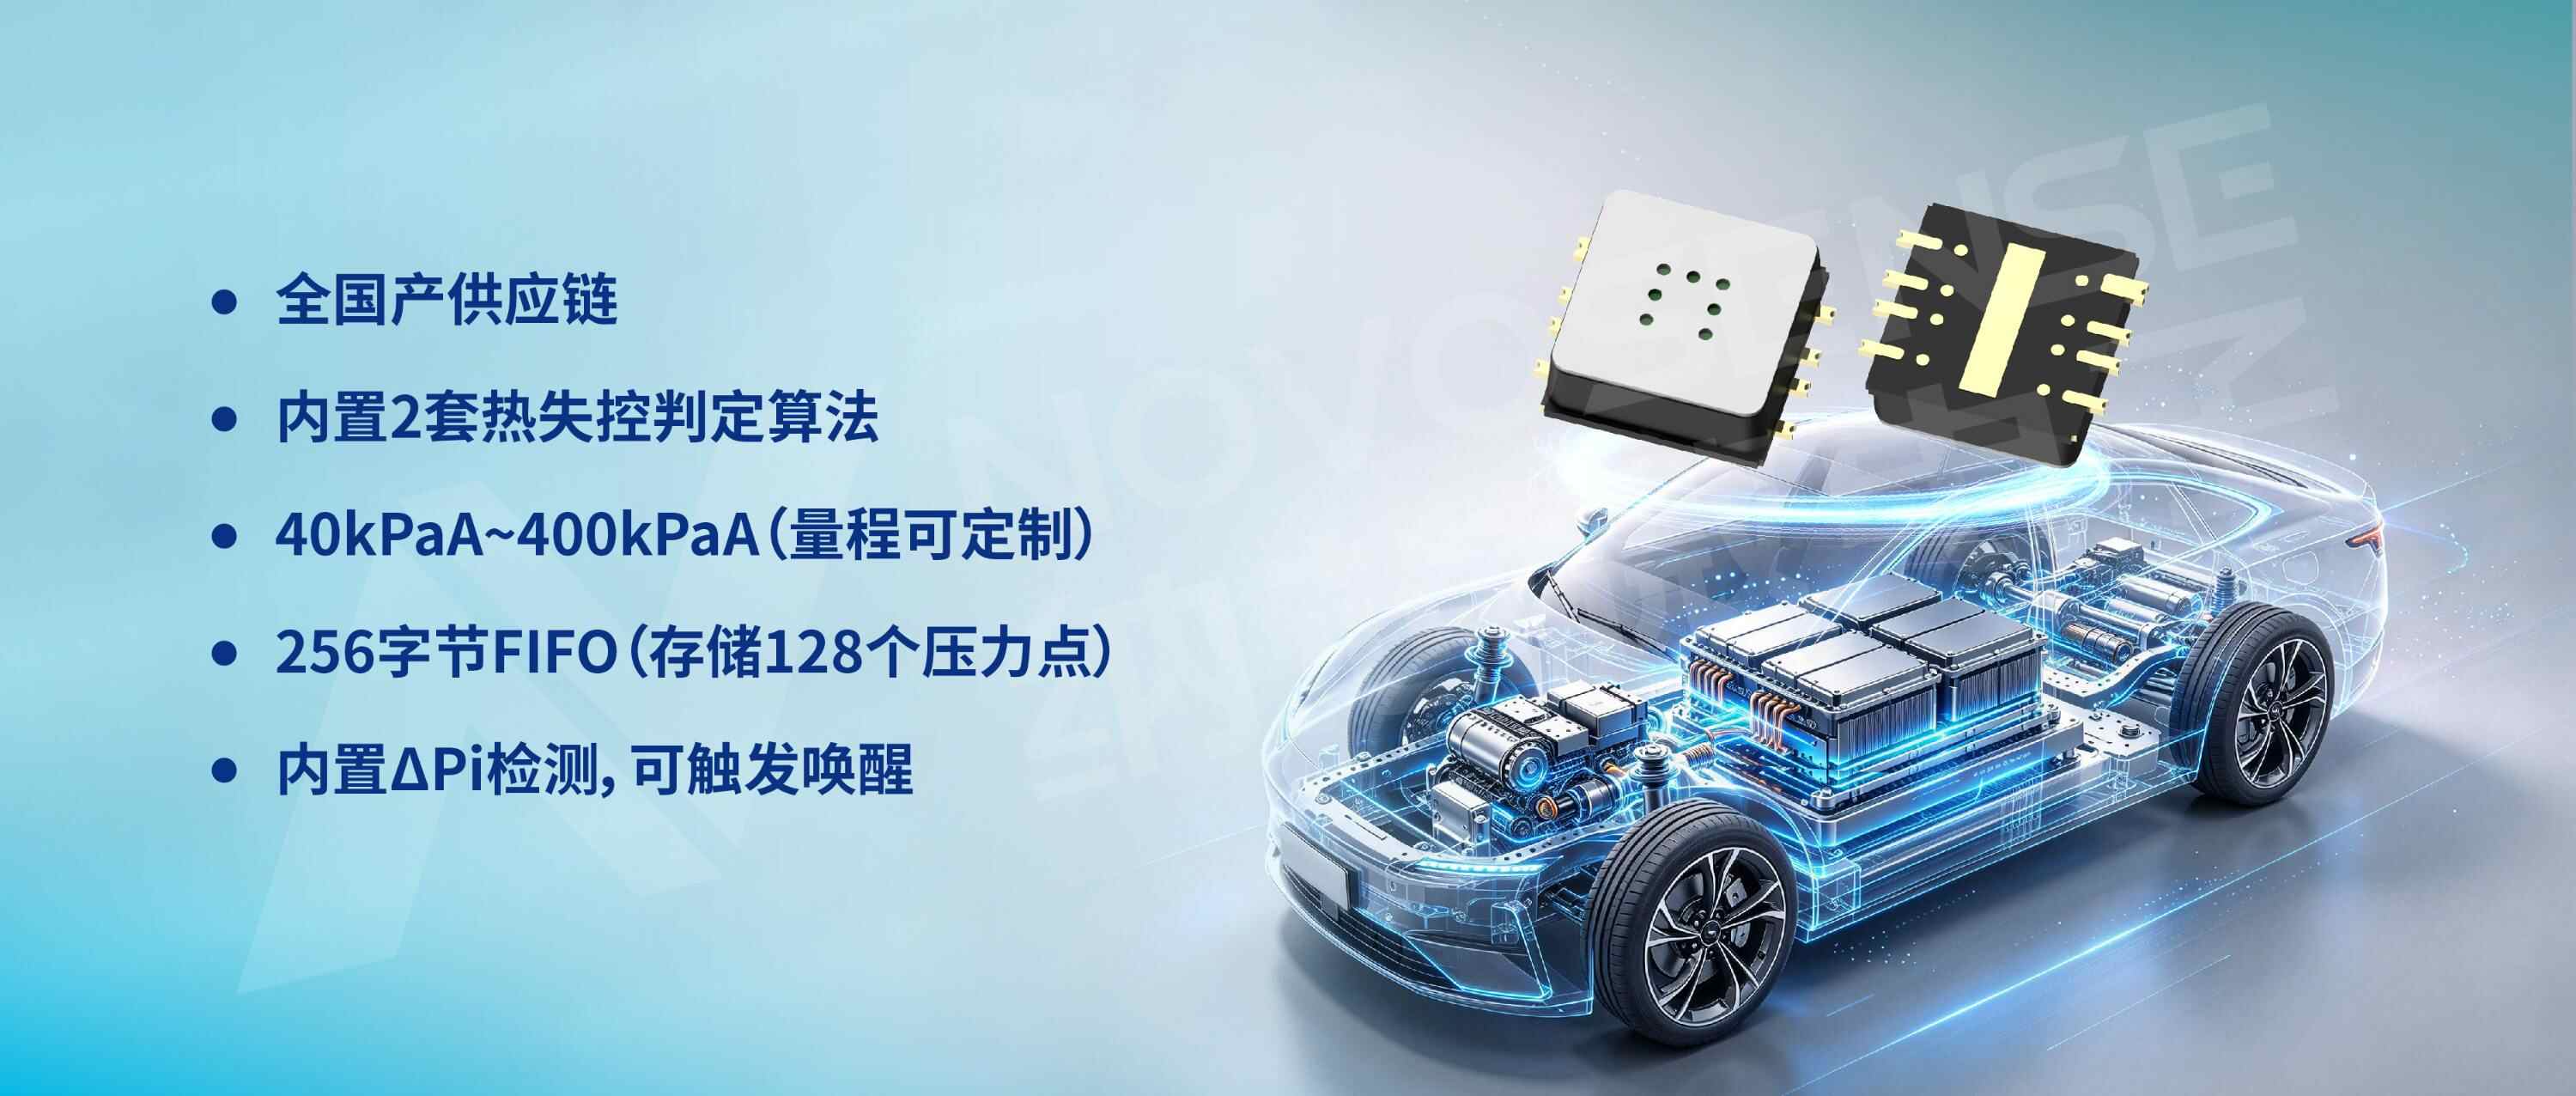
纳芯微发布车规级 MEMS 绝压传感器 NSPAD3N,全链路国产供应链,满足 AEC-Q100;芯片内置两套热失控判定算法,支持主控休眠状态下低功耗监测、异常唤醒,85℃下采样电流<35μA;量程 40–400kPa 可定制、16 位 SPI 输出,搭载 256 字节 FIFO 记录压力历史,DFN-8 小型封装,特殊进气结构保护敏感芯体,适配新能源电池包 BMS 压力监测。
 新品速递
安森美(onsemi,纳斯达克:ON)正式发布基于沟槽架构的第四代碳化硅平台 EliteSiC™ M4。对比上一代产品,该平台最高实现 30% 功率密度提升、35% 损耗下降,比导通电阻、开关品质因数获得显著优化,同时延续安森美碳化硅经过实车验证的可靠性,全球配套安森美 SiC 器件的车辆累计行驶里程超 160 亿英里。EliteSiC M4 面向 AI 数据中心、电动汽车、光伏储能等能源基础设施,在不牺牲可靠性的前提下压缩系统体积、降低散热压力。
 新品速递
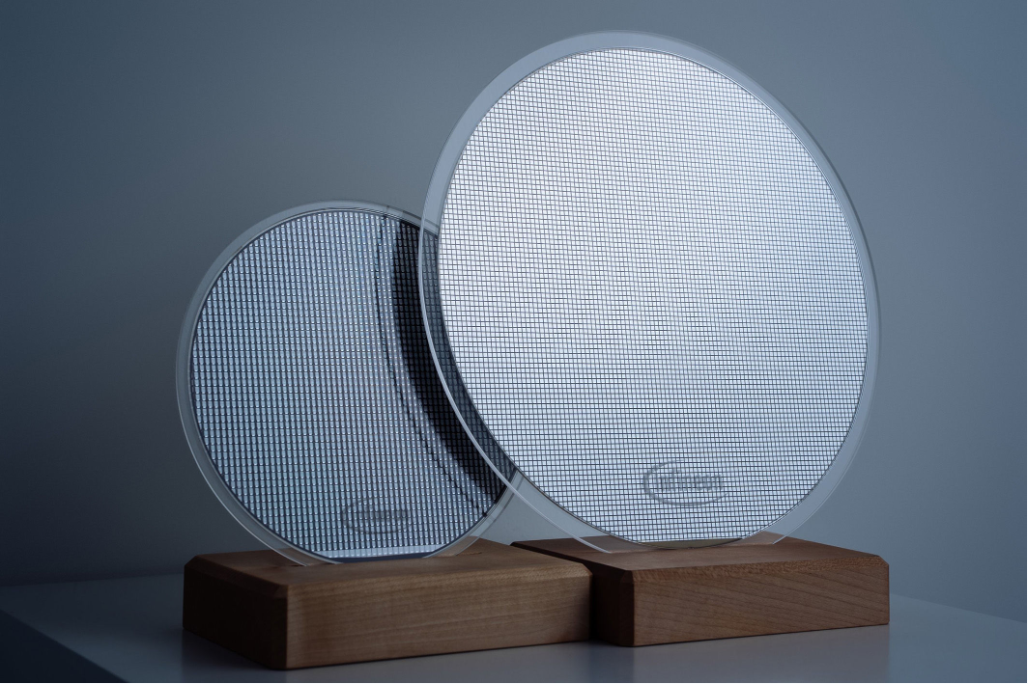
英飞凌在奥地利菲拉赫工厂完成 300mm 碳化硅晶圆加工并制备出可正常工作的功率器件,成为全球首家在量产晶圆产线达成该突破的企业,整套工艺可直接复用现有硅制造设备。相比主流 200mm 晶圆,300mm 规格芯片产出量提升至 2.3 倍,生产效率显著优化。与此同时,英飞凌在德累斯顿工厂验证了碳化硅晶圆冷切割技术,减少材料损耗、缩短加工周期,进一步摊薄单片成本。目前英飞凌已同时掌握硅、碳化硅、氮化镓三种半导体材料的 300mm 大尺寸制造工艺,将稳步推进 300mm SiC 产能爬坡,持续满足新能源汽车、储能、工业传动、AI 数据中心对碳化硅器件日益增长的供货需求。首片成品晶圆将于慕尼黑 electronica 2026 展会对外展出。
 业界新闻
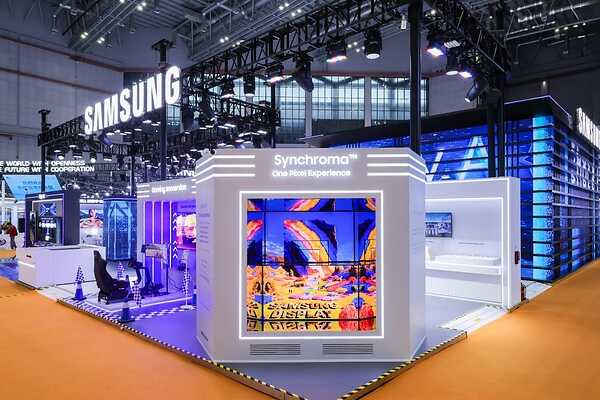
在第九届中国国际进口博览会上,三星带来全新一体化车载半导体展台,提出覆盖 “大脑、记忆、感官、神经、五官” 的五层车载芯片矩阵思路。行业风向已经转变,智能汽车不再只比拼单颗座舱芯片算力,而是考验全车各类芯片协同能力。依托 Exynos Auto V920、UFS 5.0、LPDDR6、LPDDR5X-PIM 存内计算内存、车载图像传感、MLCC 以及哈曼座舱视听方案,三星搭建起全栈车载方案,依靠 Edge AI 本地实时处理、Cloud AI 持续迭代的云边协同架构,兼顾智驾安全响应、弱网可用以及车机持续 OTA 升级,适配国内新能源汽车规模化落地需求。