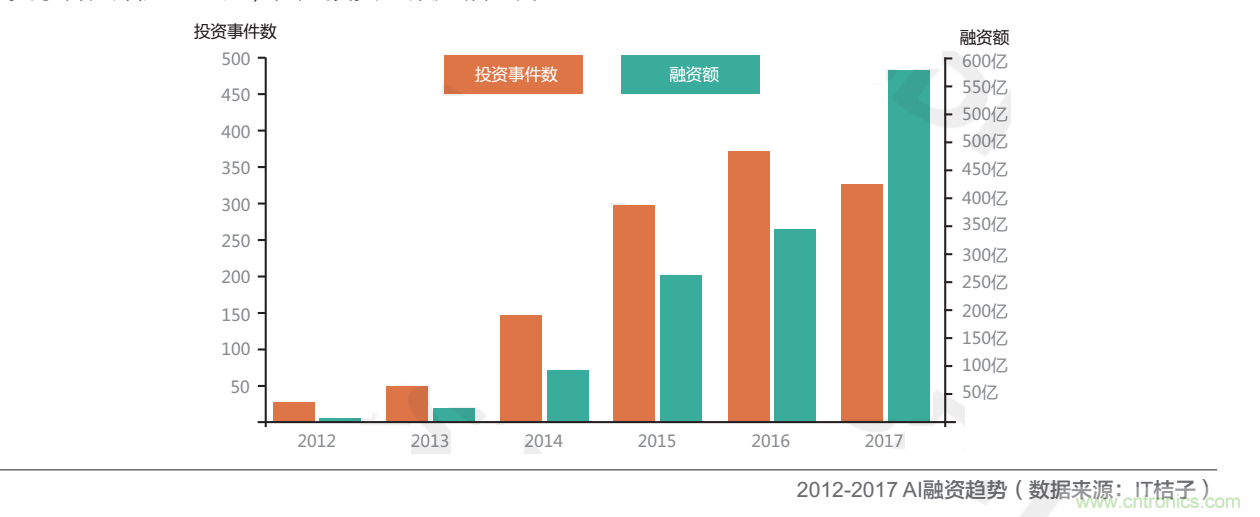
【导读】“你们准备做AI芯片吗?”可能这是很多AI公司都会遇到的一个问题。根据IT桔子的数据统计,2017年国内AI领域的投资事件高达384起,投资总额已经超过622亿元人民币。值得注意的是,这其中,计算机视觉领域共有139家公司获得融资,总投资额已经达到了225亿元。比如去年接二连三刷新融资记录的商汤、旷视。
同时,高额融资的背后也透露出一个新的趋势:技术层的公司正在往下沉,开始将目光转向基础层的芯片开发领域。仅仅是2017年,粗略估算就有数十家初创公司对外宣布要做AI芯片。
另外,有数据显示,2016年AI芯片全球市场规模为23.88亿美元,预计到2020年AI芯片全球市场规模将达到146.16亿美元。
AI终端芯片崛起的背后:边缘计算
传统的处理器主要是CPU,随着算力的要求提高,GPU成为现阶段AI行业的香饽饽。这也是英伟达这几年股价持续上扬的一大重要因素。
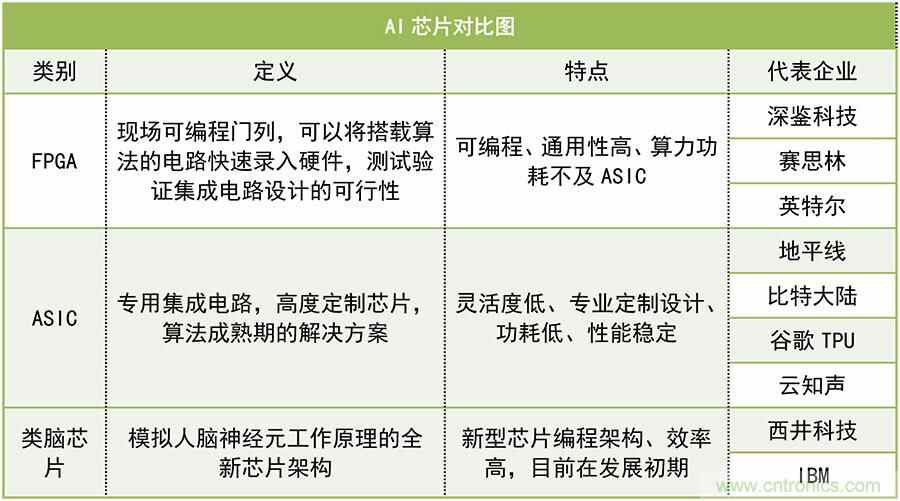
基于通用性以及计算性能的差异,我们通常可以把AI芯片分为三大类:FPGA、ASIC、类脑芯片等。
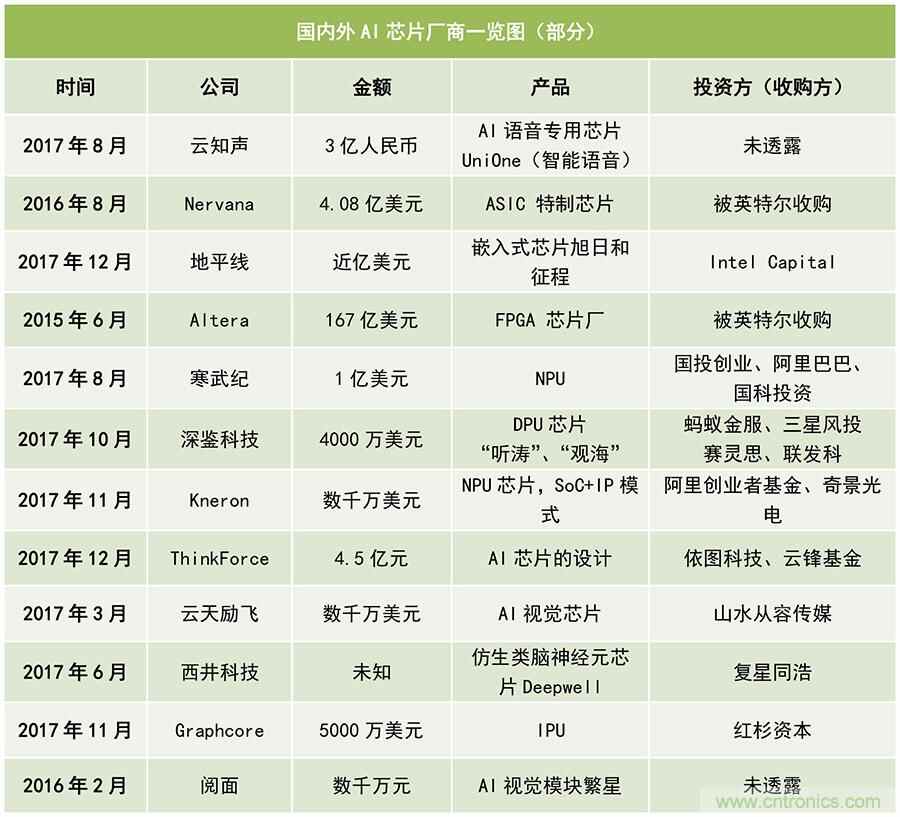
计算机视觉公司旷视曾在采访中透露公司正在开发FPGA芯片,而依图科技也对外表示未来有做芯片的计划,巧的是,他们在去年投了人工智能芯片公司ThinkForce。商汤在去年年末获得来自高通的战略投资,其相关人士表示,芯片方面,商汤主要是和高通合作。
目前,AI芯片主要的使用场景又可以分为云端(服务器端)和终端两大类。在云端上,以英伟达的GPU为主导,而英特尔、谷歌的TPU以及国内的比特大陆也相继推出了各自的专用芯片。
但是随着AI的崛起,对计算能力的需求越来越高,云端也有了更多的数据压力。
如果所有的数据处理都放在云端,首先会给通信的带宽以及实时传输带来压力,其次涉及到信息安全以及隐私问题,所以高性能和低功耗的终端智能被提上日程:把更多的数据处理放在靠近数据源的设备端,将一些AI计算量的压力从云端转移到边缘端。
也就是我们一直在说的边缘计算:
边缘计算指在靠近物或数据源头的网络边缘侧,融合网络、计算、存储、应用核心能力的开放平台,就近提供边缘智能服务,满足行业数字化在敏捷连接、实时业务、数据优化、应用智能、安全与隐私保护等方面的关键需求。
这也是为什么会涌现出越来越多AI专用芯片厂商的一大因素。
另外,“云端的服务器芯片不是谁都能做的,一些服务器是要一个核电站来供电的,自然我们普通人就只能集中做AI终端‘接口’芯片。
在这样的态势下,适用于终端侧设备的AI芯片也应运而生。那么,在传统芯片市场一直被国外巨头垄断的当下,AI芯片会继续重蹈覆辙吗?
这次风口上的AI芯片,是国外巨头的游戏吗?
在镁客网《做芯片的不如做项链的?国内高端IC芯片破局已刻不容缓|专访中科大副院长、浙大教授》一文中提到:
虽然我国已消化了近1/3市场需求而成为全球最大的芯片消费国,但繁荣背后却有一个残酷的事实:我国国产芯片的自给率不到30%,产值不足全球的7%,市场份额更是不到10%,也就是说中国“芯”90%以上依赖进口。
截至2016年底,中国芯片的进口金额达到1.3万亿人民币左右,而同期的原油进口不到0.7万亿。中国在芯片进口上的花费已经接近原油的两倍。
同时,像海康威视、大华股份、宇视科技等安防巨头都和英伟达、英特尔等芯片商保持紧密联系。
种种案例表示,在半导体这块,国内一直落后于国外。所以AI芯片也是一次赶超的机会,这也是为什么一些初创公司会得到国资背景资本的支持,比如寒武纪的投资者就包括国投创业和国科创投。
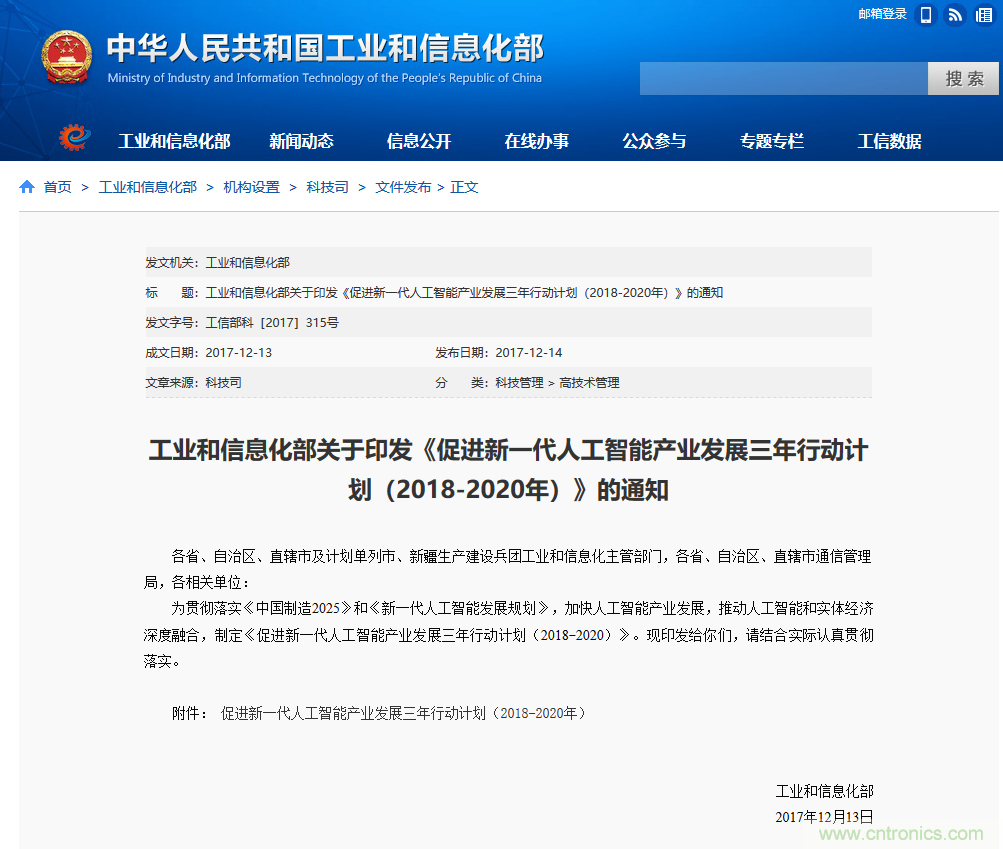
同时,去年12月,在工业和信息化部关于印发《促进新一代人工智能产业发展三年行动计划(2018-2020年)》的通知中,提到要在智能终端、自动驾驶、智能安防、智能家居等重点领域实现神经网络芯片的规模化商用。
AI芯片作为最基础的一环,提前做好“攻城略池”的准备,也是为后续发展做好铺垫。有资料显示,我国也已经制定了发展半导体产业的目标,2016年,芯片国产率只有26.2%,到2025年,国产率将增加到七成。这意味着国内的半导体制造能力也要同步增加。
而且相较之下,AI芯片研发上,目前国外的半导体巨头动作并不大,主要还是以收购和合作为主,以英特尔为例,他们陆陆续续收购了Altera、Nervana、Movidius、Mobileye等多家公司,拿下了FPGA等多种芯片处理器技术。
“芯片一般来说是巨头的游戏,但许多国际型大公司,例如美国的博通公司以及日本和韩国的一些大公司在AI方面的研发投入并不大, 主因是机器学习或人工智能算法并不是这些公司的传统强项,当然也有些注重利润率的公司不想进入还不太成熟的AI市场。初创的AI芯片公司如果专注一些特定应用场景是有可能在激烈的市场竞争中占有一席之地的。”
林福江教授认为国内初创公司做AI芯片是能够突围的,“‘接口’芯片(用于终端的芯片)的特殊应用,硬件也不太大,而且以算法为主,小公司是有很大机会的。”
AI芯片公司“各自为政”,不会出现一家独大
确实,现在大多数计算机视觉或者自然语言处理初创公司,更多的是从技术应用场景出发,围绕终端侧开发相应的芯片。毫不夸张的说,软硬件解决方案+前后端通吃正在成为大趋势。
地平线的创始人余凯在此前的采访中也表示,“芯片最终是拿来用的,并不是用来发论文的,所以要看在具体场景下把这个问题解决的怎么样。传统的芯片可能不用管后续的应用,所以他们只能做到他们的层次,多少瓦处理多少计算力,并没有去考虑计算力对应用的意义,这个是传统的芯片问题。”
AI芯片“回归初心”的话,其本质上是为具体的应用场景而服务的。云知声loT事业部副总裁李霄寒认为,“技术实际上还在其次,最关键要看你解决问题的具体场景,要从具体的场景出发,去推演芯片能不能解决实际的问题。”
从镁客网接触到的一些AI企业来看,现阶段AI芯片的应用也主要以金融、安防、物联网、自动驾驶等几个细分的场景为主。
“目前国内做AI芯片的公司可能有几十家,重合度不会低。但多数公司有自己的侧重点,例如寒武纪主推自己的AI专用处理器,地平线机器人在自动驾驶方面发展较多,商汤在智能监控方面积累较好。”
王中风教授表示,“最终市场必然会淘汰其中大部分的公司,有些公司会互相合并,也有些公司被大公司收购,能够自己独立发展并成功上市的也许不到十家。”
但是在那些重合度比较高的细分市场中,最终会不会出现一两家芯片厂商垄断呢?
对此,林福江教授认为,AI芯片发展到后期不会出现这样的局面,“AI芯片更多是概念产业,是把一些可以解决算法问题的东西引进到芯片中来,我不认为会有通用AI芯片,也不会有一两家大的芯片厂商来统一。”
AI芯片是阶段性的,指望它在一两年回本略显着急
一般情况下,芯片研发的周期都是按照年来计算,按照去年的发布时间,2018年下半年会有不少AI芯片陆续面世。
如此长的研发投入时间有可能无法和算法以及应用的发展同步,这种不确定性,也带来未知的风险。尤其是对于芯片这种烧钱的硬件,出了一点纰漏,损失的都是千万元以上。
换句话说,虽然国内芯片产业是巨大的,但是整个研发成本非常之高,成功率也很难有保证。
而且AI芯片仅仅强化深度学习能力是不够的,传感器接入,信号处理,检测识别,以及软件层面的决策和反馈等,各个环节需要的算法和计算特性也是不一样的。
云知声的李霄寒认为,做AI芯片有三个要素必须要考虑:
第一:有没有相应的芯片知识,会不会做芯片。
第二:有没有算法和应用,其实从核心的角度,我们是在为算法找一个适合的应用平台,如果我们做AI芯片的话,必须要有AI方面的算法,算法和硬件是绑定的。
第三:要有自己的业务模型,当芯片出来后,怎么去销售它,谁是你的客户,你准备把它做成一种什么样的产品形态,这些业务模型都是要考虑的。
从这个角度说,现在有一部分公司是有算法技术的,但如果仅仅从一个点出发去着手做芯片研发,摆在他们面前的则是后续的落地应用以及终端市场的开发。
李霄寒告诉镁客网,“虽然在做芯片这件事情上是盈利,但是指望第一款芯片出来就能回本就太激进了。”
“芯片没有那么好做,投入大产出低,现在这么多人做芯片,我觉得大多数都会被淘汰掉。”云从科技联合创始人孙庆凯表示。
AI芯片是一个需要长线投入的产业,它有自己的演进路线,基本上不可能在一两年时间内一蹴而就,开始赚钱。比如,当第一款芯片推出后,芯片厂商肯定要继续做相应的优化,包括添加功能 、降低成本等,而且它的生产测试也有自己的周期。
就像大多数初创公司认为的:AI芯片是一个长期的过程,指望它在一两年回本就有点着急了。
一位业内人士表示,“我没看清楚为什么大家都开始做芯片,不过芯片这个方向是好的,它是一个市场发展方向。但是也不像业界內传的这样神乎其神,泡沫有点大。在盈利方面,芯片本身就不容易,更何况AI芯片的还是在炒概念。”
确实,将芯片的性能、功耗和使用场景结合起来,做出一个非常好的产品,这实际上对每个企业都是巨大的挑战。
林福江教授则认为只有等基于旋转电子的量子计算机30年后成为普及,才会有真正的AI终端出现。
结语:
2018年是检验这些AI芯片厂商的开端,到底是哪些初创公司能做到小而美或者大而全,在优胜劣汰的过程中,芯片市场格局将发生大的变化,即使是像英伟达这样的公司,也随时面临着被新的黑马逆袭的危机。
而很多没有太多半导体背景的资本大量进入芯片领域,也释放出一个信号:山雨欲来风满楼,变天的时刻不远了。
推荐阅读:

 业界新闻



