业界新闻

国内电感龙头盈利能力全球领先 客户遍布国内外 成长性有目共睹

发布时间:2018-12-10 00:00:00 责任编辑:wenwei
【导读】华为CFO孟晚舟意外被美国扣留,引发市场担忧。很多科技领域产品已经到了必须国产替代的地步。高速发展的电感龙头顺络电子则深受国产替代的进行而受益。
 
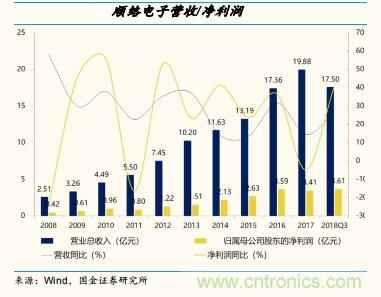
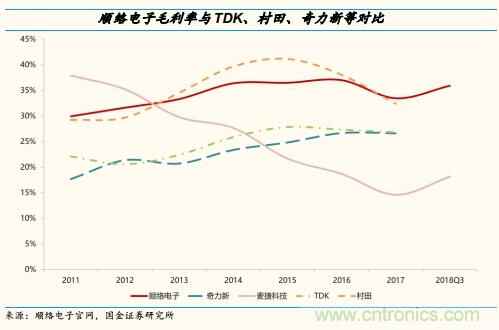
1、国内电感龙头,定位中高端市场。顺络电子是国内电感龙头,片式电感全球第三。公司产品定位中高端,盈利能力全球领先,毛利率远高于奇力新和TDK,与村田比肩。随着公司产品份额提升以及品类扩张,5G和汽车电子大趋势下,公司长期高增长可期。
 
国内电感龙头盈利能力全球领先 客户遍布国内外 成长性有目共睹
 
国内电感龙头盈利能力全球领先 客户遍布国内外 成长性有目共睹
 
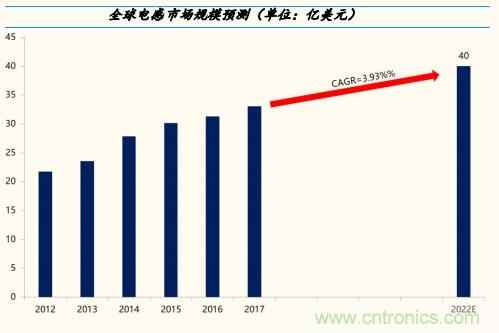
2、电感:定制化核心被动元件、全球市场空间40亿美元。电感是第二大被动元件,在智能手机/汽车/平板电脑中的单机用量均超过200个。“消费电子创新+汽车电子+5G”将驱动市场由2017年的33亿美元增加到2022年的40亿美元,年复合增速率3.93%。
 
国内电感龙头盈利能力全球领先 客户遍布国内外 成长性有目共睹
 
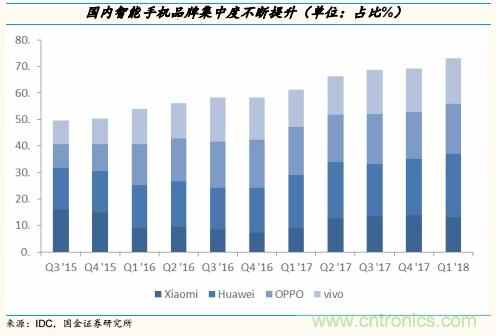
3、以传统电感为平台核心,实现份额提升、品类扩张。公司目前顺利切入华为/小米/OPPO/vivo供应链,整体份额较低,有望持续提升份额。除了传统电感产品,公司在陶瓷后盖,无线充电,快充等领域均有布局,随着新品的成熟和强大的大客户资源,看好公司新产品品类扩张带来的成长新动力。
 
国内电感龙头盈利能力全球领先 客户遍布国内外 成长性有目共睹
 
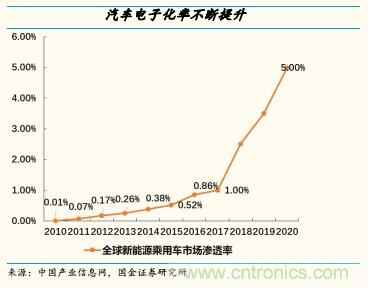
4、汽车电子深耕十年,突破重要客户,将迎来高增长。公司在汽车电子领域深耕近10年,产品品类丰富,2016年公司变压器产品已经通过博世、法莱奥等多家国际电控大厂的认证,主要用于倒车雷达系统,目前已经取得稳定订单,将进入加速放量阶段。
 
国内电感龙头盈利能力全球领先 客户遍布国内外 成长性有目共睹
 
5、5G大势所趋,终端+基站端双轮驱动。手机端:5G小型化电感量价齐升趋缓下,公司01005电感成功量产,填补国内空白;基站端:公司目前在4G的LTCC 滤波器领域已经开始放量,5G时代,陶瓷介质滤波器将成为主流,据测算市场空间至少200亿。公司5G陶瓷介质滤波器与主流设备厂深入合作,配套研发,有望充分享受5G红利。
 
汇信援引国金证券预计公司2018-2020年净利润分别为5.00/6.31/8.47亿元;参照可比公司平均估值22倍,考虑到顺络电子是国内电感龙头,给予公司2019年25-28倍估值,对应目标价19.4-21.8元。
 
 
推荐阅读:
 
关于氮化镓器件的未来,英飞凌是这样看的
半导体发展的新重点:异构整合
国内厂商深耕IGBT领域,脚踏实地向前走
第4季合约价没有松动... MLCC厂 估12月营收跌幅再收敛
互联网巨头将改变半导体版图?

为您推荐

顺络面向智能穿戴推出MPHM160809系列功率电感 选型指南

顺络面向智能穿戴推出MPHM160809系列功率电感

鉴于TWS的构造,无线耳机的电源电路中的功率电感需要具备较小的尺寸和中等大小(数百mA)的额定电流,并且要求电感低损耗,以实现高转换效率和强的续航能力。顺络这次推出的新品MPHM系列不仅在电性能上能满足TWS耳机对功率电感的要求,其独特的制备工艺使该系列在价格方面也有很强的竞争力。
医疗穿戴 电源管理 电感 Sunlord(顺络)

小尺寸高Q值片式射频电感新成员——顺络HQ0201Q系列上线 选型指南

小尺寸高Q值片式射频电感新成员——顺络HQ0201Q系列上线

随着5G+、WIFI6E/7、Bluetooth 3.0的技术演进和推动,极大催生了以智能穿戴、TWS耳机、无线通讯等为代表的互联网移动设备的市场,同时也面临着高速率、低延迟和广泛覆盖的网络应用场景,这也给市场上的无线通讯产品带来新的机会及挑战。射频电感作为射频前端电路最重要的元件之一,主要是实现阻抗匹配(数据传输线的阻抗平衡)、电路调谐(谐振电路中设置选频网络)的功能,往往需要高精度、高Q值的射频电感以提升射频线路的灵敏度。另外随着数码及无线通讯产品逐渐往小型化及轻薄化的方向发展,更小封装的射频器件更有
通信广电 医疗穿戴 互联技术 RF /微波 电感 Sunlord(顺络)

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆