业界新闻

动力电池市场角逐激烈,第二梯队互相“死咬”

发布时间:2019-01-12 00:00:00 责任编辑:wenwei

【导读】据高工产业研究院最新发布的《动力电池字段数据库》,2018年度,宁德时代的装机总电量占到整个市场的四成以上,第二名比亚迪的市占率则为20%,两大寡头瓜分了六成的市场。在剩余的动力电池企业中,国轩高科总装机量位于第三名,市占率只有5.4%,约为宁德时代的八分之一,力神、孚能科技、比克等市占率集中在3%至4%之间。
 
动力电池市场角逐激烈,第二梯队互相“死咬”
 
“除了两大巨头,其他(动力电池)企业的日子都不好过,一方面产品价格持续下跌毛利下滑,另一方面账期延长资金链绷紧。”有行业公司的高管分析认为,激烈竞争之下,肯定还会有企业出局。
 
“第二梯队”竞争激烈
 
上市之后的宁德时代一如既往地强势。与东风、广汽、宝马、江铃、吉利等车企“联姻”,加上与大众、戴姆勒、华晨宝马等巨头的合作,宁德时代成为2018年度的最大赢家。
 
据真锂研究测算,宁德时代2018年度装机总电量达到23.5G(GWh,下同),较2017年度的10.4G增长约126%,远超于行业的整体增速。据起点研究统计,2018年我国动力锂电池总装机量为57.1G,同比增长56.7%。
 
比亚迪的增速也不甘落后。据测算,2018年度比亚迪动力电池装机总电量为11.4G,较2017年度的5.43G增长了110%。动力电池增长的背后,是比亚迪新能源汽车的热销。据公告,比亚迪新能源汽车2018年销量突破24万辆,同比增长超过100%。
 
在两大巨头的带动下,整个行业的市场集中度出现快速提升。据统计,2018年度,装机总电量排名前十大动力电池企业合计装机约47.2G,占比83%,较2017年度的TOP10企业市占率提升了约9个百分点。
 
位列两大巨头之后的是数量较为庞大的“第二梯队”,从装机量数据来看,几家企业之间“咬”得非常紧,竞争格外激烈。
 
以年度数据来看,国轩高科、力神、孚能科技、比克、亿纬锂能、北京国能分别位居第三到第八位,市占率分别为5.4%、3.7%、3.4%、3.1%、2.3%和1.4%。
 
“装机量都在1个G到3个G,差距并没有明显拉开。看起来谁都有机会,谁都不会认为自己比别人差,更不会主动放弃。”真锂研究相关负责人对记者表示,争夺第三名成为“第二梯队”众多企业的目标,处于“第二梯队”的目前有10多家公司,“有些公司现在规模可能还不大,一旦有央企或者大的资金介入,上升会很快。”
 
从月度装机量数据来看,2018年度,国轩高科、亿纬锂能、孚能科技、力神均在单月进入过前三的位置,抢到过第三名。
 
凶猛扩产加速洗牌
 
激烈竞争的一个具体表现,就是产能大扩张。据上证报资讯不完全统计,在未来一两年内,几乎所有的一二线动力电池企业都有扩张计划,部分公司还相当激进。如孚能科技,目前产能约5G,计划到2020年扩张到40G;又如力神,计划从2018年的14G扩充至2020年的30G。
 
一些公司的扩产计划虽然相对缓和,但力度也不小。据安信证券研报,2018年至2020年期间,国轩高科计划从20G扩产至30G,亿纬锂能计划从9G扩张至13G,比克由12G增加至15G,万向从6G扩张至12G。
 
两大巨头自然也不会坐视被赶上。据宁德时代的公开信息,公司2020年的产能规划是50G。而比亚迪的目标是到2020年达到40G,2018年公司产能为20G。
 
凶猛扩产的一个背景是,除了极少数企业外,动力电池行业整体产能利用率都极低。安信证券用“装机量/产能”进行估算后发现,部分明星公司的产能利用率只有15%左右。当然,考虑到为储能电池或者其他市场供货,真实产能利用率可能要高一些。
 
产能利用率只有15%,为什么还要投资新的产能?“你看到的是现在,过几年需求上来后,新建产能还来得及吗?”一家动力电池上市公司的高管如是回应上证报记者的疑问。
 
更真实的答案是,不加码投资就有可能被淘汰。在这个资本和技术双密集型的产业,更大的产能规模往往意味着更低的成本,在与汽车厂家谈判时更有底气,当然这也意味着更大的资金投入。
 
另一个背景是,早已虎视眈眈的外资巨头正加大在中国的投资,希望在这个巨大的市场分羹。据报道,松下计划斥资数亿美元在中国电池工厂部署两条新生产线,产能将在原来接近5G的基础上增加80%;LG化学计划在2020年前投资1.2万亿韩元(约合10.7亿美元)扩大其在中国的两座电池工厂。
 
“市场的竞争一定会进一步加剧,行业进入大洗牌期。”真锂研究认为,海内外企业目前纷纷加大对电池领域的投入,客观上将推动行业的进步,但随着竞争的加剧,出局者也必然会越来越多。
 
 
推荐阅读:
 
锂离子电池产业链发展现状及预测研究
奇力新:全球景气仍受到中美贸易角力影响而波动,但预估上半年可能缓解
IDC预测今年全球3D打印支出将最高达到138亿美元
全球电动车技术支出,拟增3000亿美元 
产能过剩难解,NAND Flash供应商今年资本支出减2% 

为您推荐

纳芯微推出 NSPAD3N,国产车规绝压传感器用于电池热失控监测 新品速递

纳芯微推出 NSPAD3N,国产车规绝压传感器用于电池热失控监测

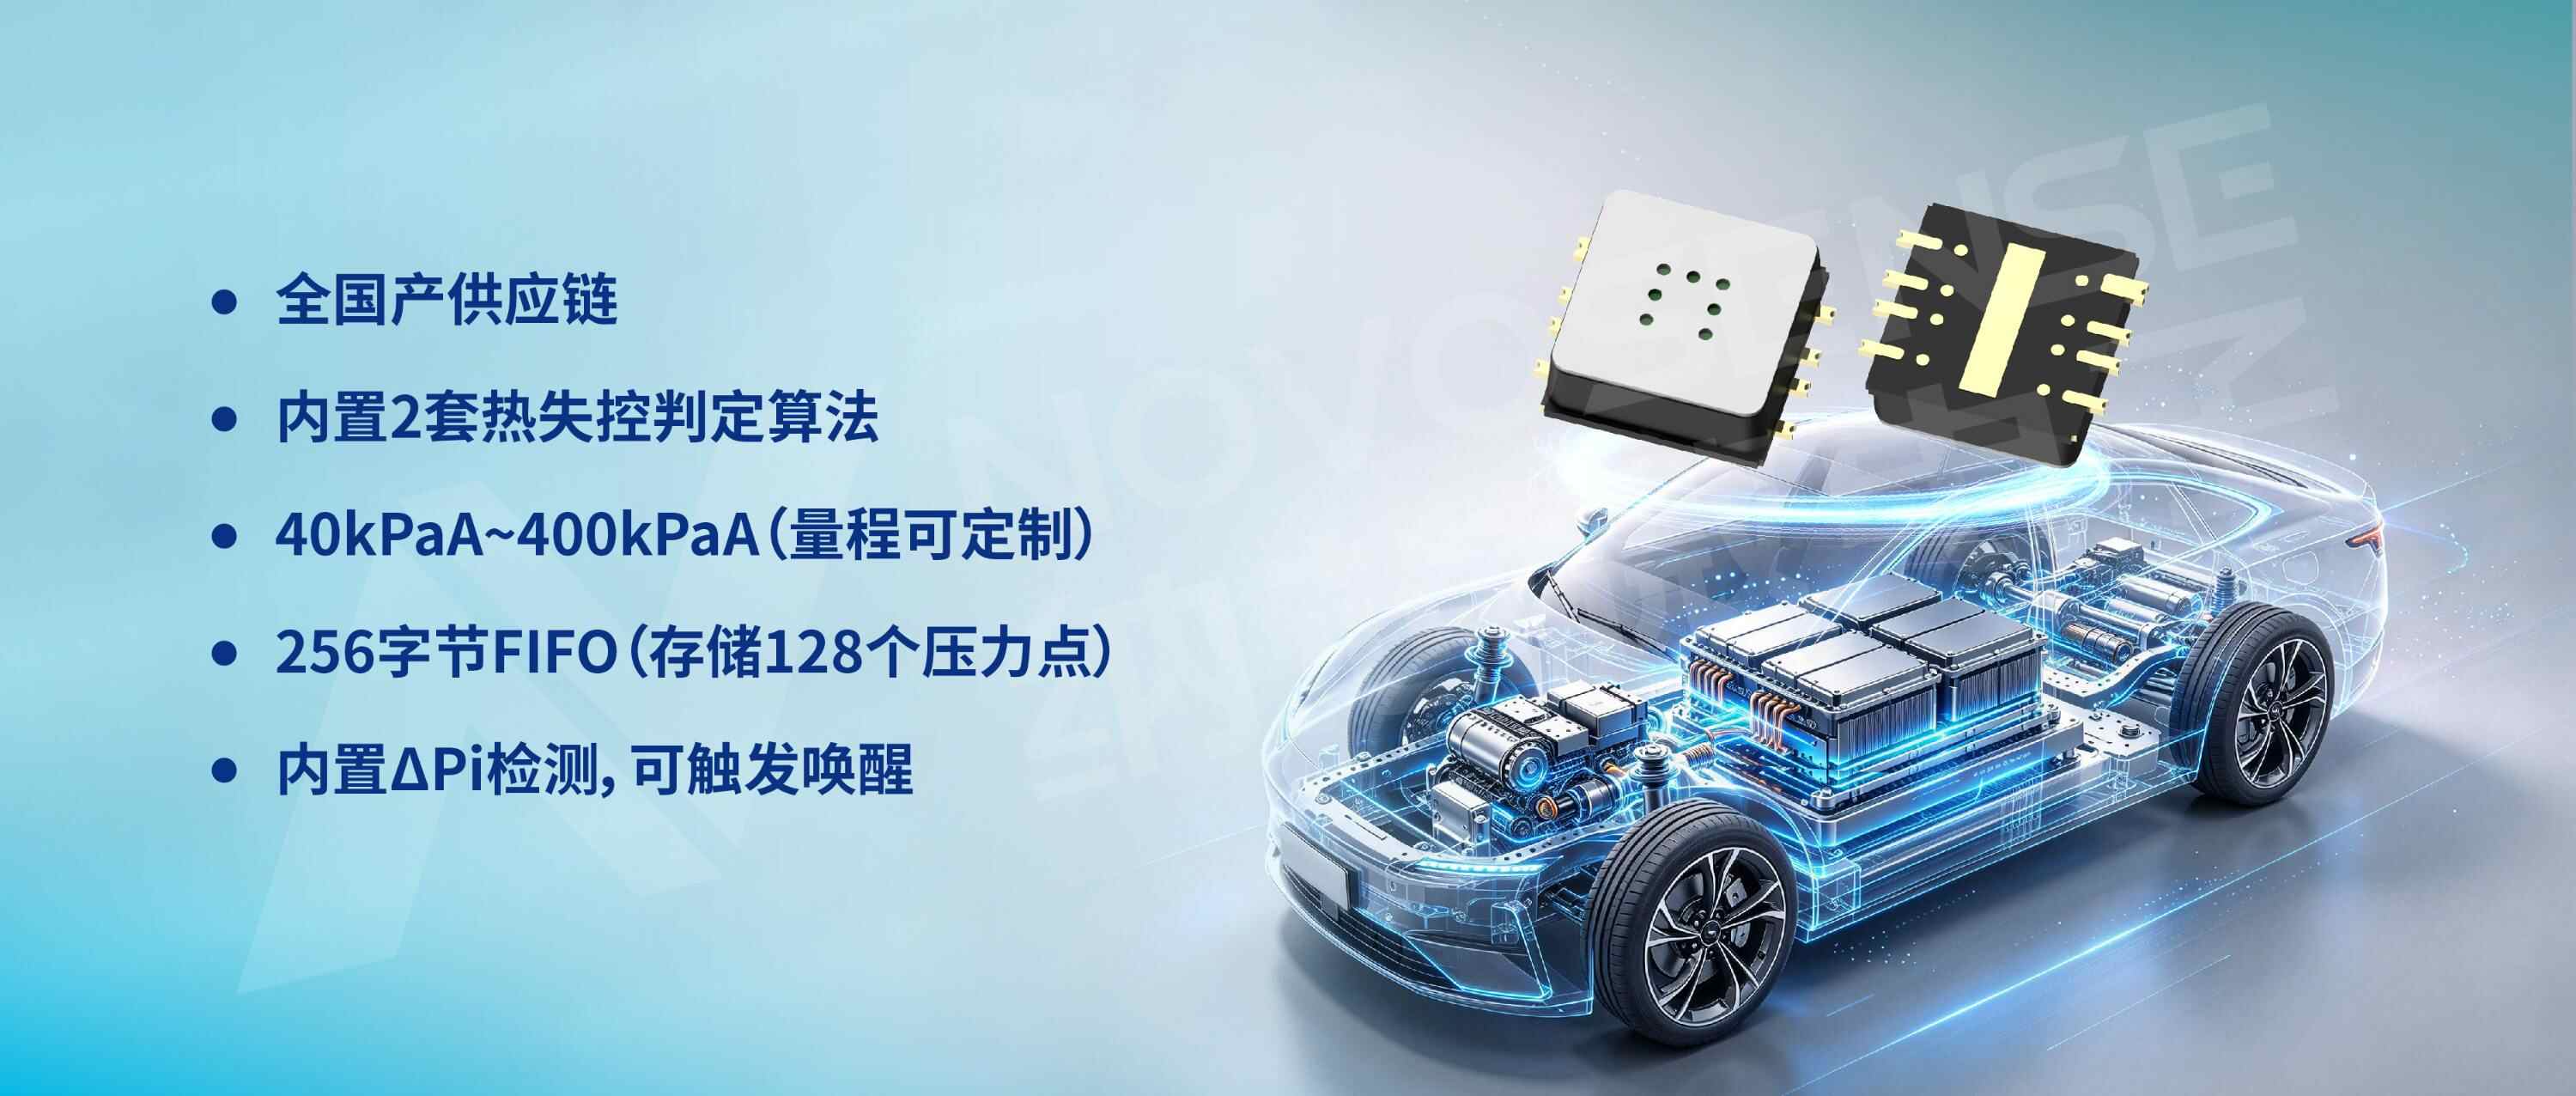
纳芯微发布车规级 MEMS 绝压传感器 NSPAD3N,全链路国产供应链,满足 AEC-Q100;芯片内置两套热失控判定算法,支持主控休眠状态下低功耗监测、异常唤醒,85℃下采样电流<35μA;量程 40–400kPa 可定制、16 位 SPI 输出,搭载 256 字节 FIFO 记录压力历史,DFN-8 小型封装,特殊进气结构保护敏感芯体,适配新能源电池包 BMS 压力监测。

汽车电子 能源电路 互联技术 传感技术 传感器

安森美 EliteSiC M4:沟槽型第四代碳化硅,开关品质因数大幅提升 新品速递

安森美 EliteSiC M4:沟槽型第四代碳化硅,开关品质因数大幅提升

安森美(onsemi,纳斯达克:ON)正式发布基于沟槽架构的第四代碳化硅平台 EliteSiC™ M4。对比上一代产品,该平台最高实现 30% 功率密度提升、35% 损耗下降,比导通电阻、开关品质因数获得显著优化,同时延续安森美碳化硅经过实车验证的可靠性,全球配套安森美 SiC 器件的车辆累计行驶里程超 160 亿英里。EliteSiC M4 面向 AI 数据中心、电动汽车、光伏储能等能源基础设施,在不牺牲可靠性的前提下压缩系统体积、降低散热压力。
汽车电子 能源电路 EMC安规 onsemi(安森美)

英飞凌成功加工 300mm 碳化硅功能性器件,冷切割技术同步落地,大幅降低晶圆制造成本 新品速递

英飞凌成功加工 300mm 碳化硅功能性器件,冷切割技术同步落地,大幅降低晶圆制造成本

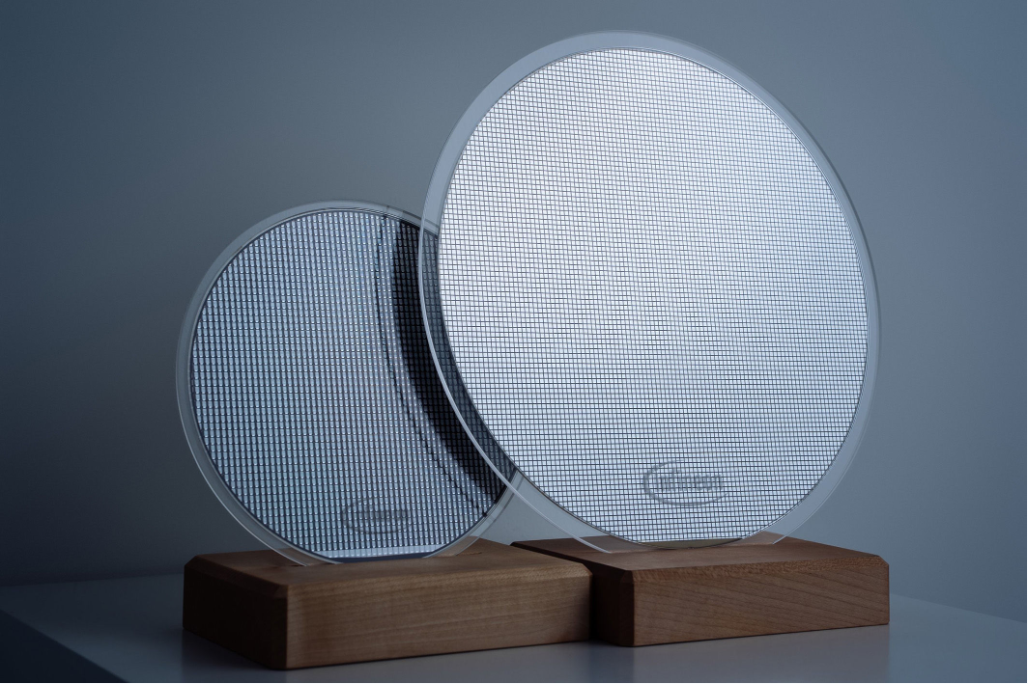
英飞凌在奥地利菲拉赫工厂完成 300mm 碳化硅晶圆加工并制备出可正常工作的功率器件,成为全球首家在量产晶圆产线达成该突破的企业,整套工艺可直接复用现有硅制造设备。相比主流 200mm 晶圆,300mm 规格芯片产出量提升至 2.3 倍,生产效率显著优化。与此同时,英飞凌在德累斯顿工厂验证了碳化硅晶圆冷切割技术,减少材料损耗、缩短加工周期,进一步摊薄单片成本。目前英飞凌已同时掌握硅、碳化硅、氮化镓三种半导体材料的 300mm 大尺寸制造工艺,将稳步推进 300mm SiC 产能爬坡,持续满足新能源汽车、储能、工业传动、AI 数据中心对碳化硅器件日益增长的供货需求。首片成品晶圆将于慕尼黑 electronica 2026 展会对外展出。
汽车电子 能源电路 碳化硅(SiC)器件 Infineon(英飞凌)

进博会三星车载芯片矩阵解读:智能汽车竞争从单点算力转向芯片集群云边协同 业界新闻

进博会三星车载芯片矩阵解读:智能汽车竞争从单点算力转向芯片集群云边协同

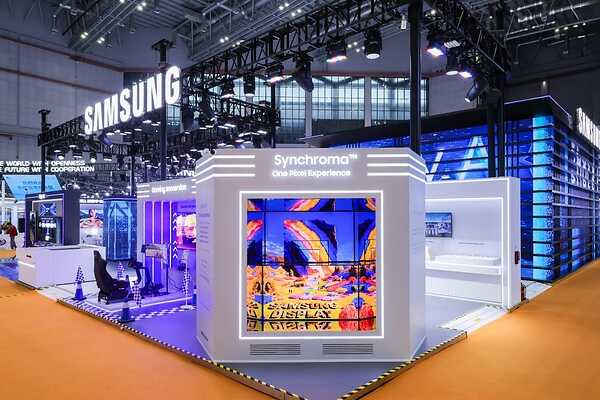
在第九届中国国际进口博览会上,三星带来全新一体化车载半导体展台,提出覆盖 “大脑、记忆、感官、神经、五官” 的五层车载芯片矩阵思路。行业风向已经转变,智能汽车不再只比拼单颗座舱芯片算力,而是考验全车各类芯片协同能力。依托 Exynos Auto V920、UFS 5.0、LPDDR6、LPDDR5X-PIM 存内计算内存、车载图像传感、MLCC 以及哈曼座舱视听方案,三星搭建起全栈车载方案,依靠 Edge AI 本地实时处理、Cloud AI 持续迭代的云边协同架构,兼顾智驾安全响应、弱网可用以及车机持续 OTA 升级,适配国内新能源汽车规模化落地需求。
汽车电子 能源电路 传感技术 SAMSUNG(三星)

思瑞浦车规理想二极管控制器矩阵落地,适配 12/24/48V 整车电源防护 业界新闻

思瑞浦车规理想二极管控制器矩阵落地,适配 12/24/48V 整车电源防护

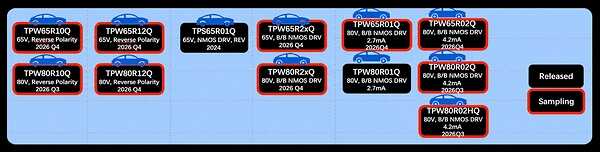
随着汽车智能化、电动化程度越来越高,整车上的供电系统也面临着零部件功率增加、供电网络需求多样和供电防护等问题,其中输入电源防反灌是整车供电安全必不可缺的一环。传统的二极管防反存在固有的正向导通压降(0.3V-0.7V),其功耗会随工作电流增加成比例上升,引起散热等问题,而使用PMOS构建防反电路绕不开元器件成本高、选型难的现状。通过使用驱动控制+成本相对较低NMOS构建而成的"理想二极管"成为优势显著的解决方案,这种控制NMOS导通的驱动芯片即理想二极管控制器。

汽车电子 能源电路 电源管理 二极管

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆