【导读】美国的市场调查公司——Gartner发布了2018年的半导体市场比2017年增加13.4%,为4,767亿美金(约人民币33,369亿元,2019年年初预测值),全球半导体市场统计机构(WSTS)也在去年秋季预测了2018年的市场增长率为15.9%,此次Gartner的预测数值比WSTS的预测值低了约2.5个百分比。
存储半导体依旧和2017年一样牵引着市场,其市场规模占整体市场的34.8%,2017年为31%,增加了约4个百分比。
而且,据Gartner的分析专家、Andrew Norwood先生(Vice President,副总裁)说,由于2018年DRAM的市场发展良好,Samsung Electronics(曾于2017年跃居首位)和第二位的Intel拉开很大差距,独居首位。但是,三星电子的2018年的增长率预计为26.7%,仅达到2017年的一半左右(2017年的增长率为53%),这起因于2018年下半年以来的半导体市场低迷。2018年三星电子占到世界半导体市场整体份额的15.9%,比2017年增加了1.3个百分比(2017年为14.6%)。
据Gartner分析,半导体企业top25家企业的2018年总销售额比2017年增加了16.3%,它们占了市场整体份额的79.3%,top26以后的所有企业销售额的增长率为3.6%,这是因为存储半导体(Memory)厂商都集中在前25名的企业里的缘故。
跌破前十的日本企业
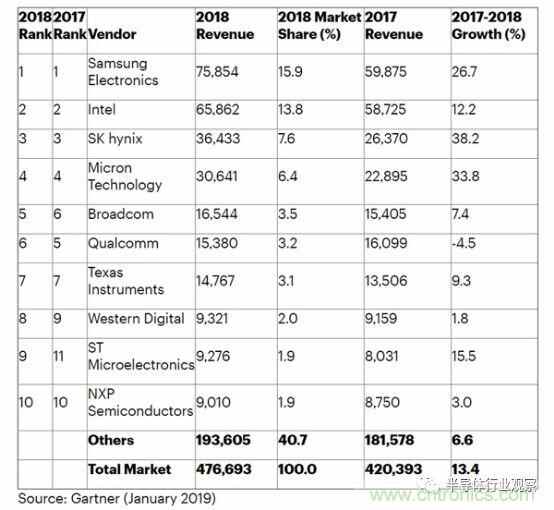
Gartner公布的2018年的Top 10 企业如下:
1.Samsung Electronics
2.Intel
3.SK Hynix
4.Micron Technology
5.Broadcom
6.Qualcomm
7.Texas Instruments(TI)
8.Western Digital(WD)
9.STMicroelectronics
10.NXP Semiconductors
前四名企业的顺序并没有变化,三星电子的增长率为26.7%,得益于DRAM业务的良好发展,SK Hynix的增长率为38.2%,Micron的增长率为33.8%,以上企业的增长率都大大超过业界同行。
2018年第五名和第六名的Broadcom、Qualcomm由于受到智能手机业务的萎靡、和Apple打官司案件的影响,两家都是负增长(2017年第五名:Qualcomm,第六名:Broadcom)。第七名的TI和2017年保持不变,2017年第九名的Western Digital升为第八名,2017年第11名的ST上升为第九名,第十名依然是NXP。此处,我们应该注意的是,2017年原本排在第八位的东芝在2018年跌破了前十。
我们向Gartner确认了理由如下,Gartner从2018年开始把东芝(包括旗下企业,东芝Device & Storage,但是不包括HDD等非半导体业务)和“东芝Memory”(不再是东芝旗下的企业)分别统计后再排名次。
据Gartner预测,东芝2018年的排名为第22名(2017年是第八名,根据东芝集团整体的数值来统计的),销售额为56亿100万美金(约人民币392亿700万元),市场份额为1.2%,另一方面,东芝Memory的排名为第13名(2017年被算进了东芝集团的销售额),销售额为79亿3,600万美金(约人民币556亿元),市场份额为1.7%。
2018年半导体企业销售额排行Top10,(单位:百万美金),出自:Gartner,2019年1月
如果把2018年的东芝Memory和东芝的销售额加起来计算的话,为135亿3,700万美金(约人民币947.59亿元),超过第八名的Western Digital。
有可能在存储半导体
泡沫的尾声里引起一场“大动乱”
据Norwood说,由于预测2019年的Memory的市场会恶化,所以半导体企业的排名有可能会有大的变化,半导体企业应该做好哪怕是在不景气的环境下,也能维持增长的准备,具体来说,比方说,存储半导体厂商继续实行制程的细微化、新时代存储技术、对新的生产技术的研发进行投资,有必要为今后可能出现的供给过剩、激烈的利润压力(Margin Pressure)做准备。有必要确立优化成本方案,做好和新兴的中国存储半导体企业抗衡的姿势。除此之外,存储半导体以外的企业有必要和那些“忍受”了高昂的存储半导体价格的客户进行合作,并多多进行Design In 活动。在智能手机和平板电脑饱和的市场环境下,应用处理器(Application Processor)厂商有必要在可穿戴设备、IoT的终端(Edge)以及车载领域寻找新的机遇。
即使存储半导体市场恶化,存储领域在2018年的半导体市场中也占据最大规模、而且获得了最高的增长率(与2017年相比增加了27.2%)——这一点没有变化。其中,NAND一整年都都给人一种供过于求的感觉,平均销售价格持续下跌,为此从HDD(机械硬盘)转移SSD(固态硬盘)的情况不断增加,此外,由于智能手机等存储器(Memory Content)的增加,所以市场比2017年增加了6.5%。
继存储半导体、且拥有一定规模的、用于特殊用途的标准产品(ASSP, Application Specific Standard Parts,专用标准产品)由于受到智能手机和平板电脑市场低迷的影响,增长率徘徊在5.1%左右,所以由此可以看出NAND的增长率绝对不算低。而且,ASSP的大型厂商Qualcomm和台湾的Media Tek等都积极地把事业扩展到车载、IoT等一些有希望增长的“邻居”市场里。
被政治因素“玩弄”的 半导体企业的M&A
2018年的M&A(Mergers & Acquisitions,即企业并购)活动的情况也不容乐观,没有实现的M&A要比已经实现的M&A更引人注目。
当时,原籍为新加坡的Broadcom(现在总部搬到了美国)对Qualcomm的收购的尝试也由于美国政府的介入而以失败告终,此外,Qualcomm对NXP的收购行动也卷入了中美贸易战争中,由于没有得到中国政府的审批而以失败告终。2018年6月东芝忍痛割去NAND业务,卖给了日美韩的“企业财团”,此处也需要时间等待中国政府的审批,像这样的实际业务跟政治事件相差甚远、却被政治因素左右的事件尤其引人注目。实际上,2018年5月Microchip Technology成功收购 Micro semi的事件可以说一件大事。
Norwood先生认为,“2019年半导体市场应该会跟过去两年有很大不同,记忆存储半导体已经进入景气衰退的局面,而且很难读懂未来中国和美国的贸易战争结果,世界经济的不确定性也在高涨”。由于今年三星的存储半导体业务也经历了一番苦战,所以Intel也有可能再次坐上业界Top的宝座。
推荐阅读:

 业界新闻



