【导读】作为IC晶圆生产直接的原材料,全球硅片行业经历了从6寸向12寸的迭代,同时生产中心由美国转移到了日本。目前日本凭借半导体产业分工带来的机遇占据硅片行业50%以上份额,但尺寸迭代和产业转移仍在继续,中国企业能否成为下一个产业中心?
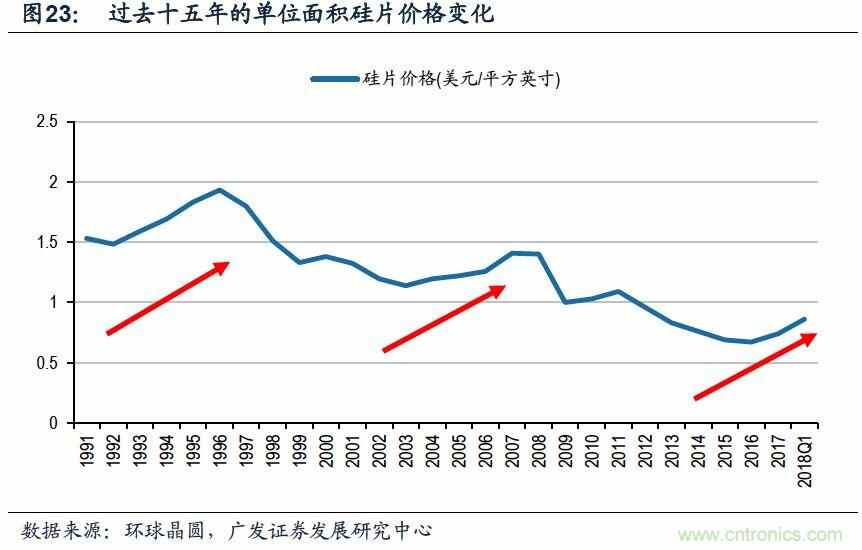
从过去15年的硅片价格变化来看,价格曲线受供需影响出现过两次涨价周期,目前处于第三轮涨价周期的初期,这为中国企业产能建设提供了难得的友好供需环境。在此次周报专题中,我们从全球硅片产业变迁出发,探讨硅片投资新周期和国产化进程。
一、全球半导体硅片行业变迁
1.1 尺寸变化:代际更迭为新进入者创造机遇
就半导体产业而言,芯片是最为人熟知和关注的领域,而对于行业起着支持作用的材料和设备领域却相当低调,但低调不等于不重要,如半导体制造的基础——硅晶圆,在行业中的地位就不容忽视。
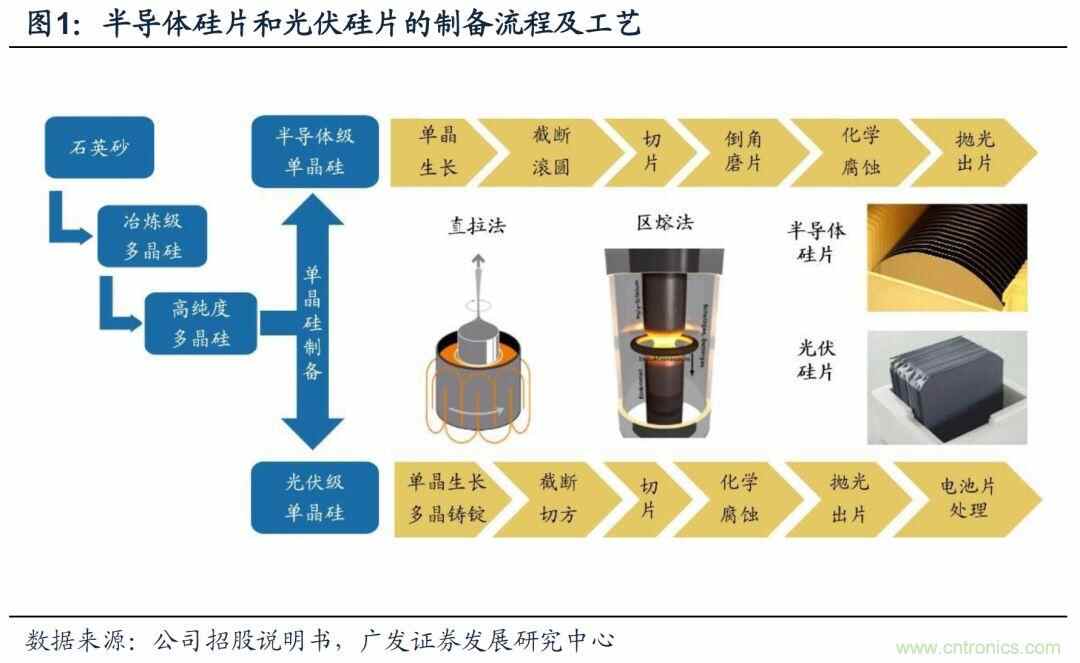
硅晶圆又称硅片,是制作集成电路的重要材料,通过对硅片进行光刻、离子注入等手段,可以制成集成电路和各种半导体器件。单晶硅是硅的单晶体,是一种比较活泼的非金属元素,具有基本完整的点阵结构。其不同的方向具有不同的性质,是一种良好的半导材料。光伏级单晶硅的纯度要求达到99.9999%,而半导体级单晶硅对纯度的要求甚至达到99.9999999%。采用西门子法可以制备高纯多晶硅,然后以多晶硅为原料,采用直拉法或悬浮区熔法从熔体中生长出棒状单晶硅。单晶硅圆片按其直径主要分为6英寸、8英寸、12英寸及18英寸等。
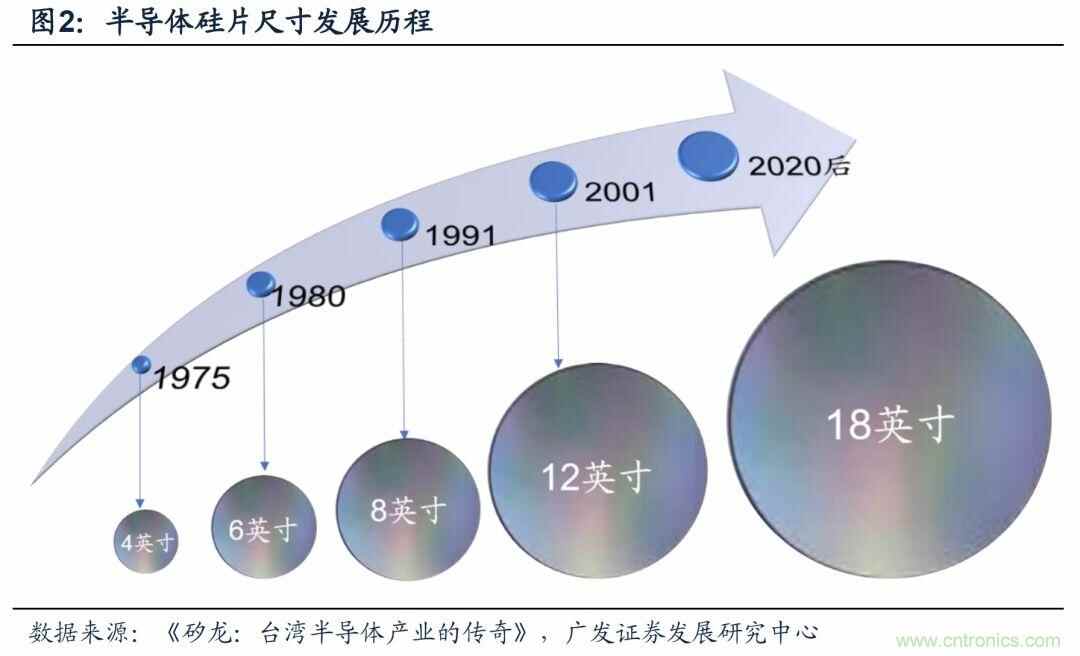
在摩尔定律的驱动下,硅片尺寸呈现从6寸—8寸—12寸的路径变化。据SEMI的数据,4英寸硅片产生于1986年,6英寸于1992年,8英寸于1997,12英寸于2005年。业界较为公认的说法,1980年代是4英寸硅片占主流,1990年代是6英寸占主流,2000年代是8英寸占主流,2002年,英特尔与IBM首先建成12英寸生产线,到2005年12英寸硅片的市场份额已占20%,2008年其占比上升至30%,而8英寸硅片占比已下降至54%,6英寸硅片占比下降至11%。
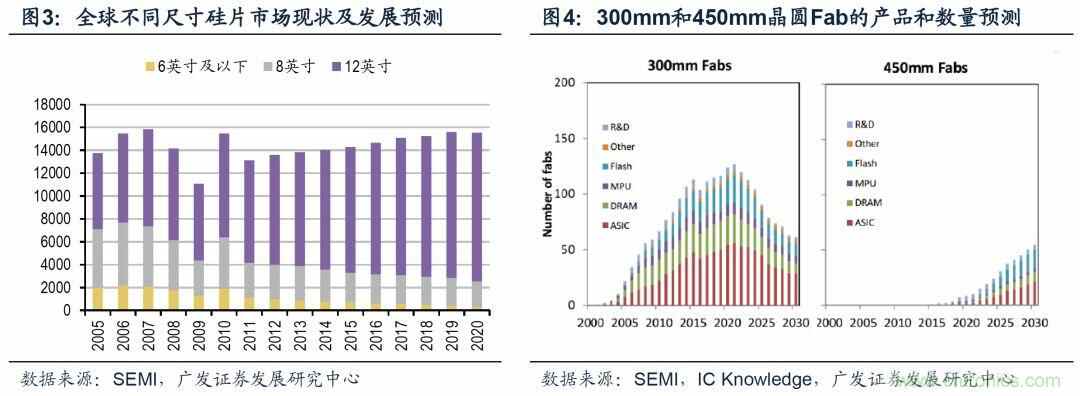
根据SEMI的预测,12英寸硅片的市占率将逐步提升,而八英寸和六英寸硅片的市占率逐渐萎缩。到2020年,12英寸硅片的占比上升到约80%,8英寸硅片的占比降至8%左右,6英寸及以下硅片降至2%左右。
根据全球300mm(12英寸)和450mm(18英寸)晶圆Fab的产品和数量预测,在未来15到25年里,300mm晶圆Fab在半导体制造业内保持主流地位,因此300mm硅片在未来至少25年的时间里,也将继续保持发展的态势。根据预测,12英寸硅片在2022年左右达到市场份额的峰值。在摩尔定律的驱动下,随着18寸硅片的生产技术逐渐成熟,市场化进程加速,12英寸将朝着18英寸过渡。
但实际上,18英寸(450mm)的硅片对于全球半导体产业仍然还是一个悬而未决的课题,其中的关键因素是半导体设备供应商,包括应用材料等企业缺乏研发和生产的积极性,主要原因在于生产450mm硅片不是简单地把腔体的直径放大,而是需要重新设计和制造相应的设备,面对巨大的资本开支和高端技术人才的引进等难题,企业需要慎重考虑未来的市场是否有足够的投资回报率,以寻找成熟的时机进入市场。
1.2 地域演变:日本硅片产业崛起的启示
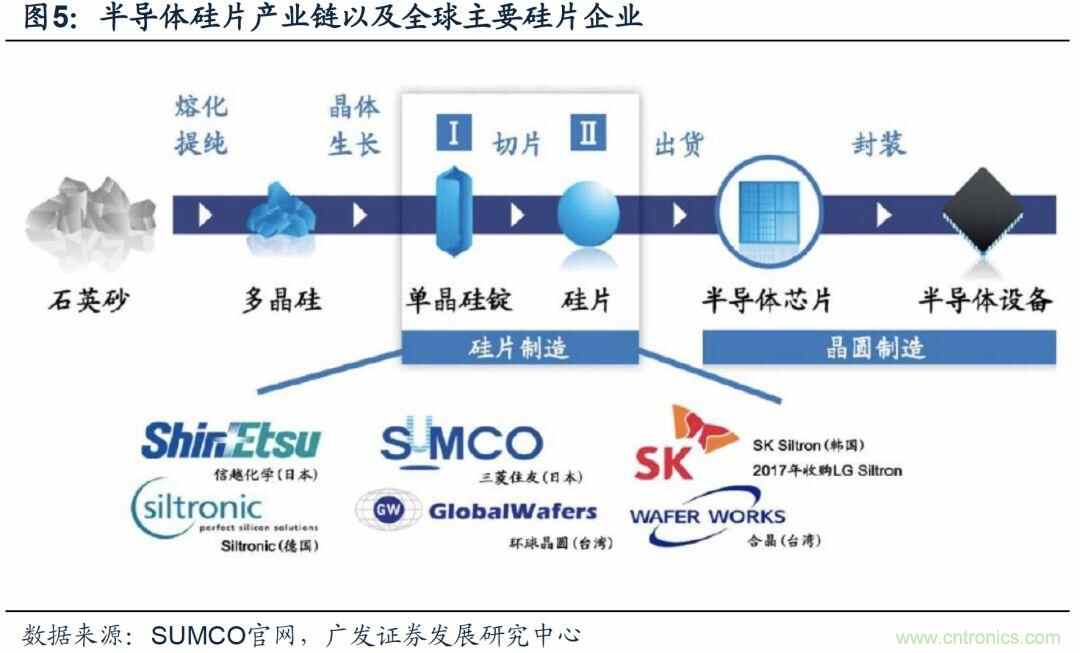
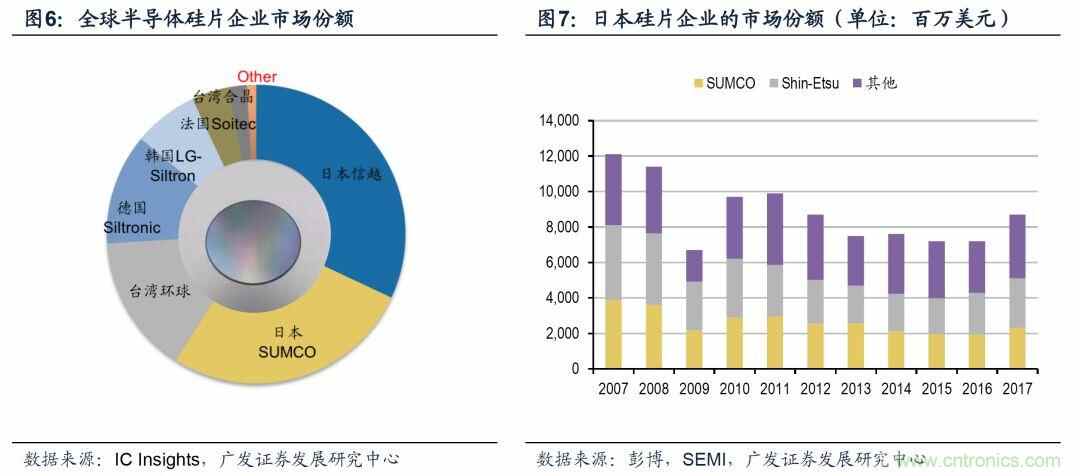
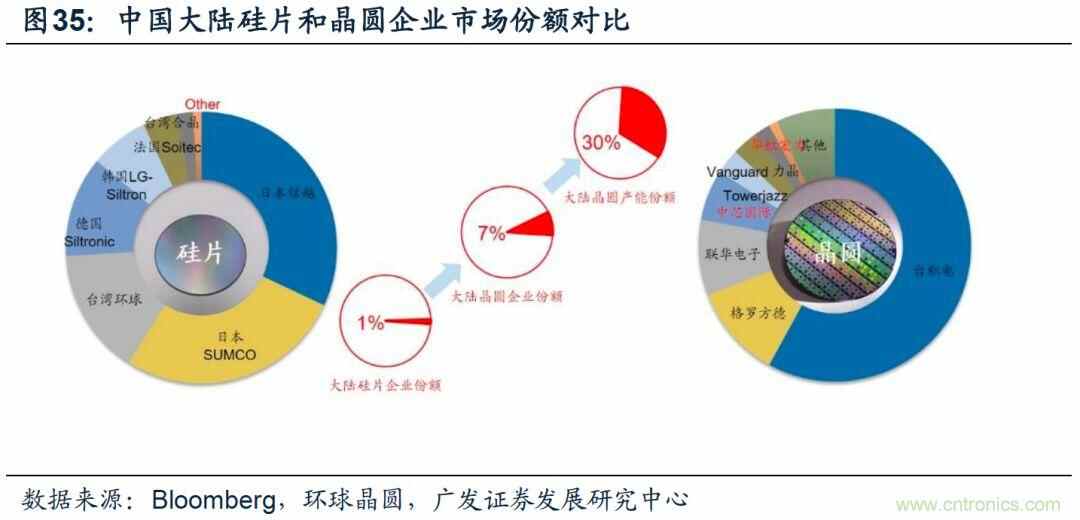
目前,全球主要的半导体硅片供应商包括日本信越化学(Shin-Estu)、日本三菱住友(SUMCO)、德国Siltronic、韩国SK Siltron以及中国台湾的环球晶圆、合晶科技等公司。全球硅片行业存在较高的垄断性,据IC insights的统计数据,五大硅片供货商的全球市占率达到了92%,其中日本信越化学市占率27%,日本三菱住友市占率26%,台湾环球晶圆市占率为17%,德国Silitronic市占率13%,韩国LG Siltron市占率9%。
从市场份额来看,硅晶圆市场基本上被日韩台垄断,尤其是日本的SUMCO和Shin-Etsu两家公司,近十年来所占的市场份额都在60%左右。由于中国台湾的环球晶圆以及韩国LG Siltron等公司通过兼并收购等方式来扩大产能,以充分发挥规模效应,大举抢占硅片市场,两家日本企业的市占率近年来有所下降。
通过探讨全球硅片企业的市场份额,前五大硅片厂商没有一家是来自美国的企业,美国作为全球半导体产业的巨头在硅晶圆领域却如此薄弱,然而实际上,硅晶圆这一工业却是由美国首先开创的,曾经美国的雷神公司(Raytheon)和孟山都公司(Monsanto)等都是业内的佼佼者,但最后由于相关业务不断亏损,无法跟上时代的脚步而相继退出该业务。我们通过分析和探讨半导体硅片产业由美国创立向日本转移的历史背景并究其缘由,深刻认识半导体硅片行业发展的历史规律。
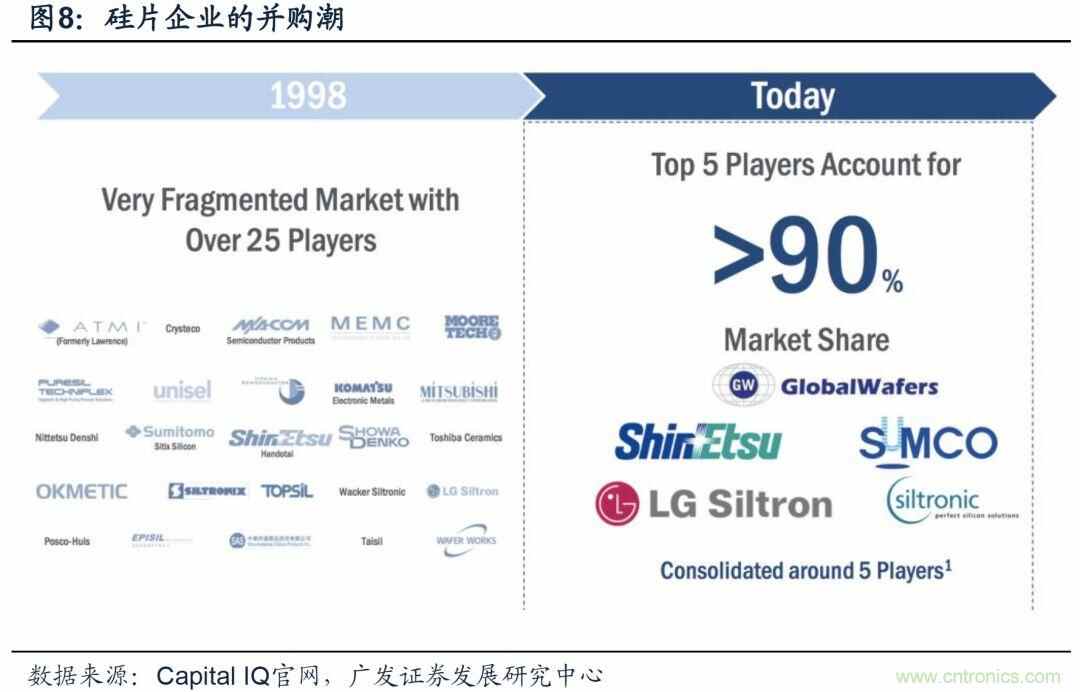
纵观硅晶圆产业发展历程,在过去的二十年左右,全球主要的硅晶圆供应商从20多家,逐渐兼并为现在的5家,形成寡头市场。硅晶圆企业的兼并&收购有其必然原因,对于硅片厂商而言,其面对巨大的资本开支,规模优势显得尤为重要,厂商只有通过大规模生产,才能降低固定成本,提升盈利能力;其次,通过兼并收购,厂商可以提高市场集中度,提升产业链的议价能力,以维持相对稳定的盈利能力。
SUMCO是由Sumitomo、三菱材料和Komatsu三家公司在2002年和2006年合并而成,而Shin-Etsu在1999年并购了日立的硅片公司。中国台湾的环球晶圆于2008年收购美商GlobiTech Incorporated公司,2012年收购全球排名第六的日商Covalent公司旗下有关半导体硅晶圆业务的子公司Covalent Silicon Corporation,2016年7月正式收购丹麦Topsil的半导体事业部,同年12月顺利完成收购SunEdison Semiconductor。环球晶圆通过一系列的并购案,一举跃升为全球第三大硅晶圆制造商。
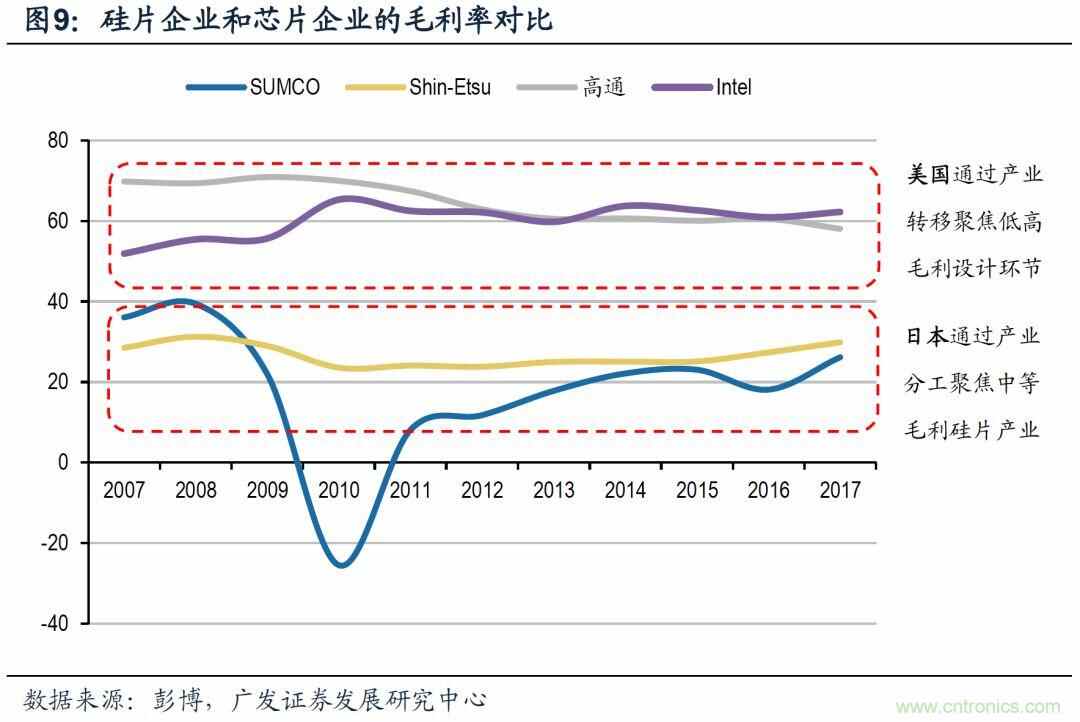
美国企业退出硅片产业的另外一个原因是,相对于产业链下游的芯片设计,硅片行业的利润较薄。我们通过对比美国在芯片领域的代表性公司高通(Fabless厂商)和英特尔(IDM厂商)与日本硅片行业龙头SUMCO和Shin-Etsu的毛利率,可以发现芯片公司的毛利率远大于硅片企业。从经济效益来分析,美国退出硅片领域而转向更高端的芯片设计,能带来更大的收益。
由此分析,我们认为硅片产业从美国创立到日本崛起的转移,主要可以归结于两个个原因:一是由于硅晶圆市场兼并收购的必然趋势,导致市场开始形成高度的垄断性和地域性;二是由于硅片制造的资本开支和技术难度都较高,而收益却非常薄,随着全球化进程、国际化分工的发展趋势以及集成电路产业的蓬勃发展,美国企业剥离中低端的制造加工环节并将其分配给亚洲新兴企业,自身选择布局盈利能力更强的芯片设计环节。
二、日本半导体与硅片产业
2.1日本半导体产业:萌芽—崛起—衰退
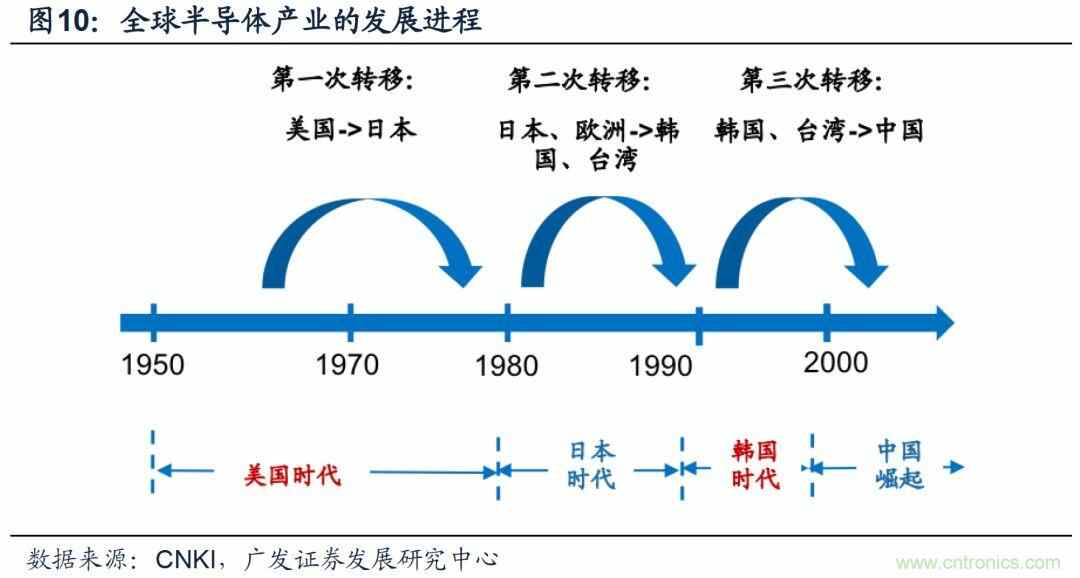
从全球半导体产业的发展进程来看,起源于上世纪50年代的美国,1970s-1980s完成了第一次由美国到日本的产业转移。
在产业转移期间,日本由政府牵头,企业和研究机构共同协力取得了巨大的技术成果,在成本和技术的优势下,日本企业借机迅速成长扩张,到1980s,日本已占据全球存储芯片超过50%的市场份额,到1990s,日本企业在全球十大半导体企业中占据了六个席位。90年代后,伴随着第二及第三次的半导体产业转移,日本技术及成本优势丧失,市场份额迅速跌落。
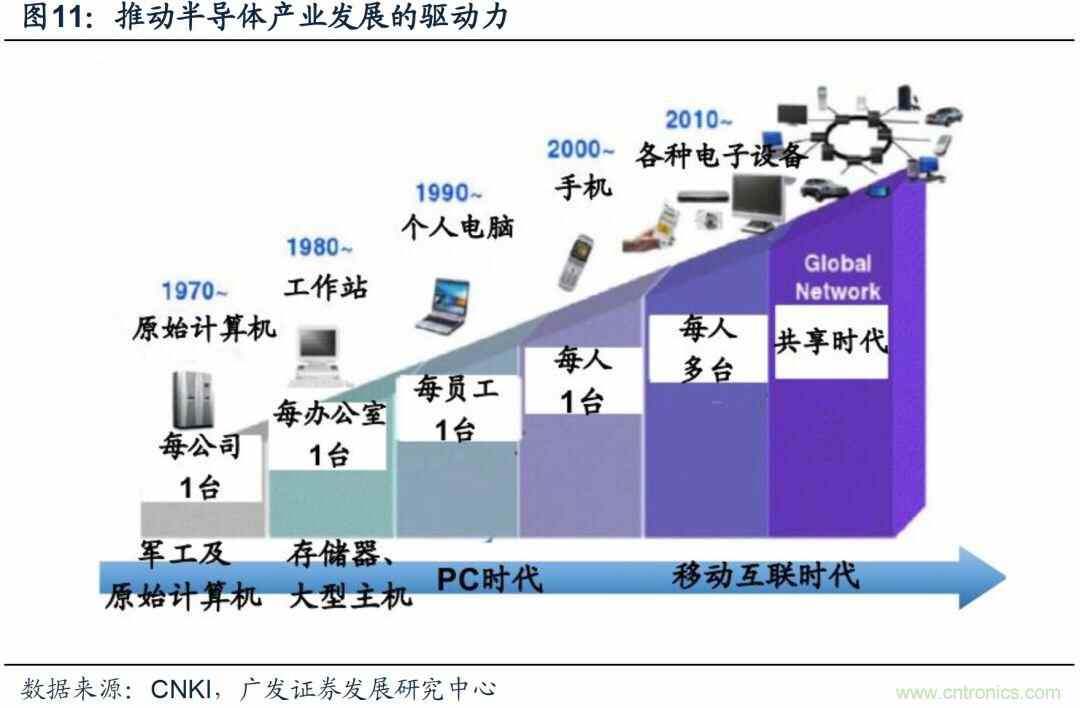
萌芽:日本半导体业的崛起以存储器为切入口,主要是DRAM(Dynamic Random Access Memory,动态随机存取记忆体)。1972年,日本企业能生产1K比特的DRAM,而当时IBM推出的新系统需要比1K比特大出1000倍的1M比特的产品,日本企业一度陷入绝望。为了将容量从1K提升到1M,日本政府采取“官产学”的模式,成立“超LSI技术研究组合”企业联合体,政府拨款大量资金致力于半导体产业中。在这个过程中,日本的半导体产业飞速发展。
鼎盛:到上世纪80年代,步入存储器、大型主机的时代,日本汽车产业和全球大型计算机市场的快速发展,DRAM的需求剧增,而日本当时在DRAM方面已经取得了技术领先,日本企业此时凭借其大规模生产技术,取得了成本和可靠性的优势,并通过低价促销的竞争战略,快速渗透美国市场,并在世界范围内迅速取代美国成为DRAM主要供应国。
衰退:到上个世纪90年代,进入PC时代,手提电脑的出现导致半导体零部件的需求变得更加旺盛。由于研发难度和设备投资剧增,水平分工的生产方式在PC时代成为主流,而日本企业的垂直分工体系愈发显得格格不入,研发和生产无法同时照顾周全。又因为该时期日本的半导体产品较为单一,过于集中在DRAM上,且产品附加值较低。韩国、台湾等地通过技术引进掌握了核心技术,采用水平分工的生产方式,并通过劳动力成本优势,很快取代日本成为了主要的供应商。截止2000年,日本DRAM份额已跌至不足10%,日企纷纷败退。
2.2日本半导体材料:借助产业优势延续昔日辉煌
虽然日本半导体芯片份额已经萎缩,但是日本在半导体材料领域延续了半导体昔日的辉煌,在全球始终保持着大范围的市场份额。日本企业在硅晶圆、合成半导体晶圆、光罩、光刻胶、药业、靶材料、保护涂膜、引线架、陶瓷板、塑料板、TAB、COF、焊线、封装材料等14种重要材料方面均占有50%及以上的份额。日本半导体材料行业在全球范围内长期保持着绝对优势,是全球最大的半导体材料生产国。
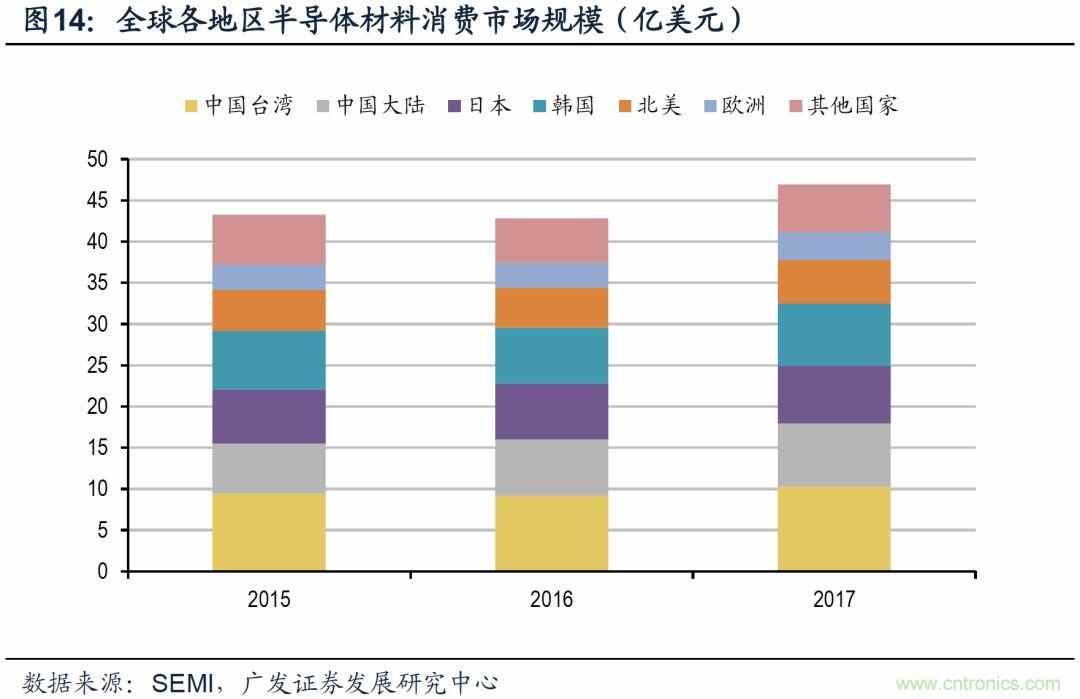
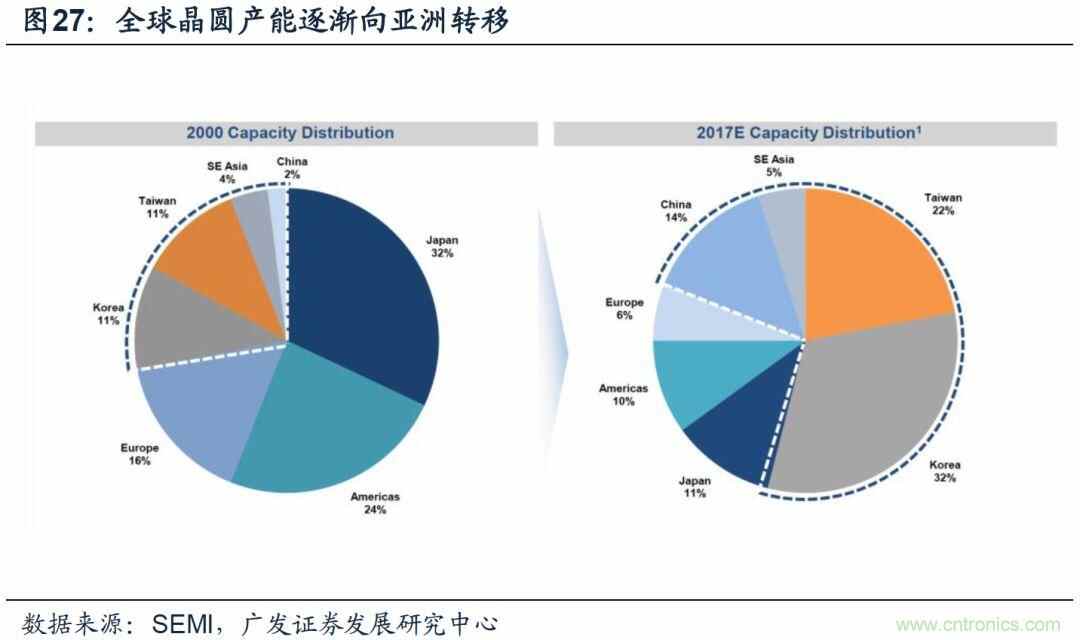
作为全球最大的半导体材料生产国,2017年日本国内的半导体材料消费占全球的15%,达到70亿美元的规模,消费量次于中国台湾地区,与中国大陆、韩国平分秋色。日本同时也是全球最主要的半导体材料输出国。大部分半导体材料出口到了亚太地区的其他国家。半导体产业开始第三次转移的趋势明显,逐步转移到以中国为主的更具备生产优势的地区。
2.3日本硅片行业的竞争优势
日本硅片企业的竞争优势主要体现在两个方面。第一是日本企业在硅片领域有先发优势。由于半导体硅片行业具有成本高、周期长、专利壁垒和技术壁垒四个特征,因此对于新进入的企业,不仅需要海量资金还要引进现金技术和高端人才,行业壁垒较大。第二个原因是,日本厂商充分发挥了硅片行业的规模效应。硅片的大规模生产,可以降低固定成本,提高毛利率水平,从而提高盈利水平。
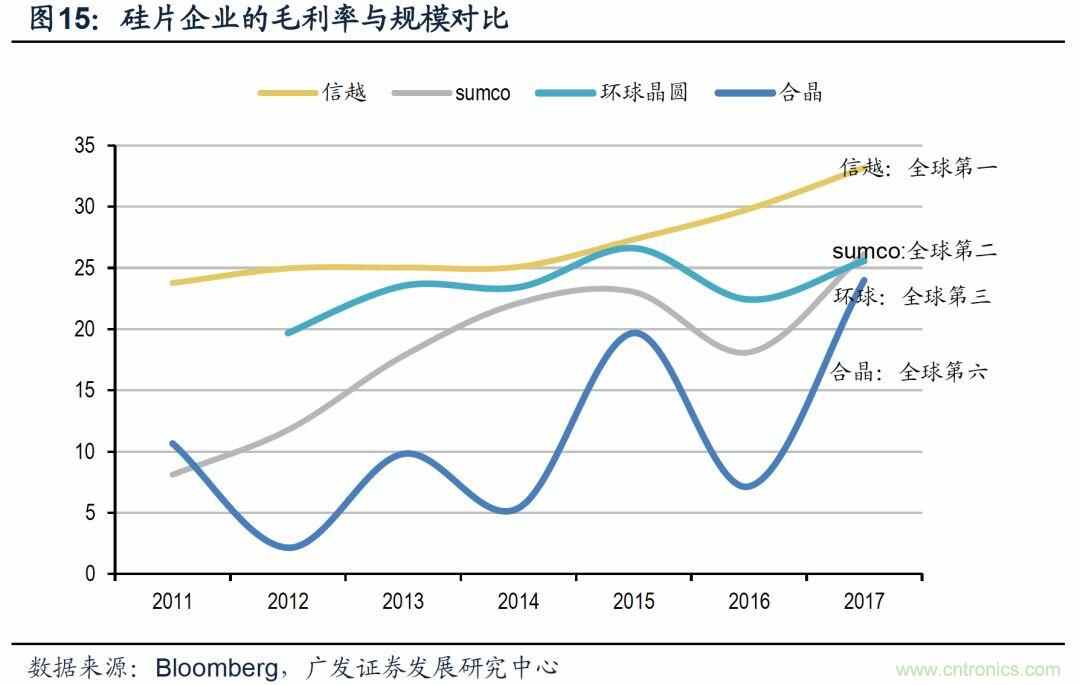
日本信越化学的毛利率近年来都处于行业领先水平。而环球晶圆于2011年从SAS集团中完成分拆,通过兼并收购日本Colvalent硅片公司、丹麦Topsil半导体部门,也充分发挥了规模效应,因此毛利率处于较高水平。相比较台湾合晶,由于硅片行业壁垒高,企业起步较晚,主要产品是8英寸以下硅片,其毛利率就较低。
2.4日本信越化学(Shin-Etsu)
信越化学工业株式会社作为日本半导体材料行业的龙头企业之一,是全球最大的半导体硅片供应商,2017年在全球半导体硅片市场中占有27%的份额。
目前信越化学的单晶硅已经可以达到纯度99.999999999%(11个9)的生产水平,技术远超其他企业。它是最早成功研制300mm硅片及实现了SOI硅片的产品化的企业。
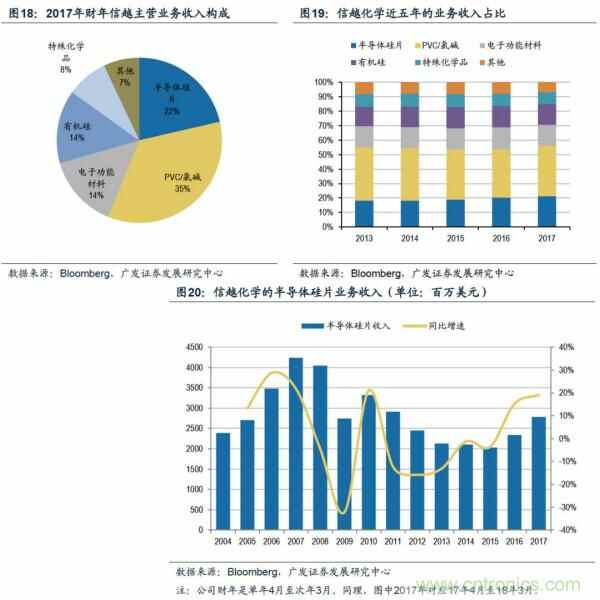
通过分析公司的主营业务收入情况,我们可以发现公司的半导体硅片业务步入复苏和扩张的通道。Shin-Etsu半导体硅片业务收入占比从2013年起逐年提升,从2013年18%上升到2017年的22%。信越化学的半导体硅片业务收入在2007年达到高峰,之后受金融危机影响出现断崖式下跌,并且一度处于低谷期,从2013年开始,收入增速由负转正,业务收入状况逐渐修复,2017年实现约28亿美元的营收,同比增速达20%左右。
2.5日本三菱住友(SUMCO)
日本三菱住友(SUMCO)公司主营半导体硅材料料业务,是全球硅片龙头企业。2002年年三菱硅材料料公司与住友金金属工业的硅制造部门、联合硅制造公司合并,并于2005年年更更名为SUMCO公司。主营产品包括单晶硅锭、抛光硅片、退火硅片、外延片、SOI硅片等,是全球最大的12英寸硅片供应商之一,其SOI硅片也可提供8英寸产品。
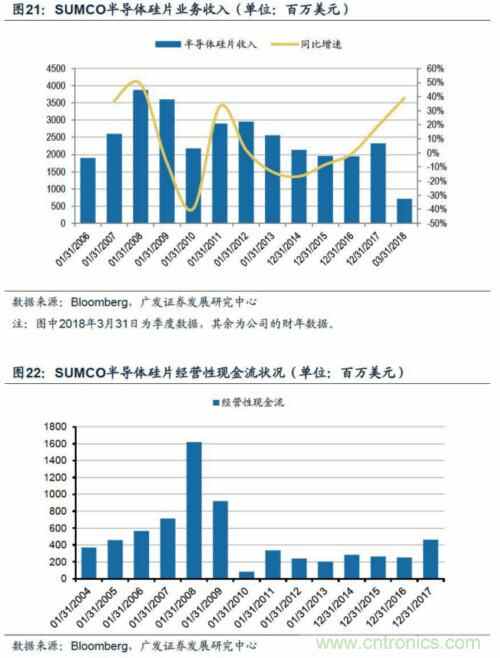
过去几年来,SUMCO一直是全球第二大的硅片企业。2018年第一季度,SUMCO营业收入为7.1亿美元,同比增速高达39%,实现大幅增长。
SUMCO的营业收入的变化趋势与Shin-Etsu大致相同,同样在2009年跌入谷底,从13年开始,收入增速由负转正,进入复苏通道。SUMCO营业收入的增速势头远大于信越化学,呈现出后来者居上的赶超趋势。
三、全球硅片行业进入新周期
3.1价格与投资周期回顾
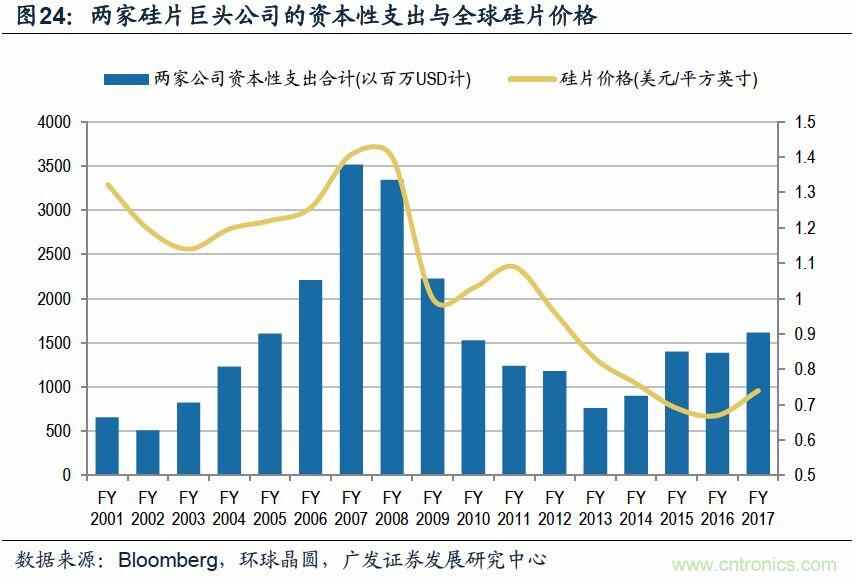
从过去十五年的单位面积硅片价格变化来看,由于技术进步和成本下降,价格曲线整体呈现下降需求,但受供需影响出现过两次涨价周期,目前处于第三轮涨价周期。
硅片的供给不足的情况下,硅片厂商除了通过提高硅片价格来获取更多的溢价以外,还会加大资本开支,例如购置设备、厂房等固定资产来提高产能。因此可以预测,在本轮持续性涨价驱动下硅片厂商将开启一轮新的资本开支周期。因此我们统计了日本两大硅片企业(SUMCO和信越)从2001年到2017年的资本性支出的数据,以及硅片价格的数据,观测硅片企业的资本开支于硅片供需的周期性。
3.2新一轮需求周期开启
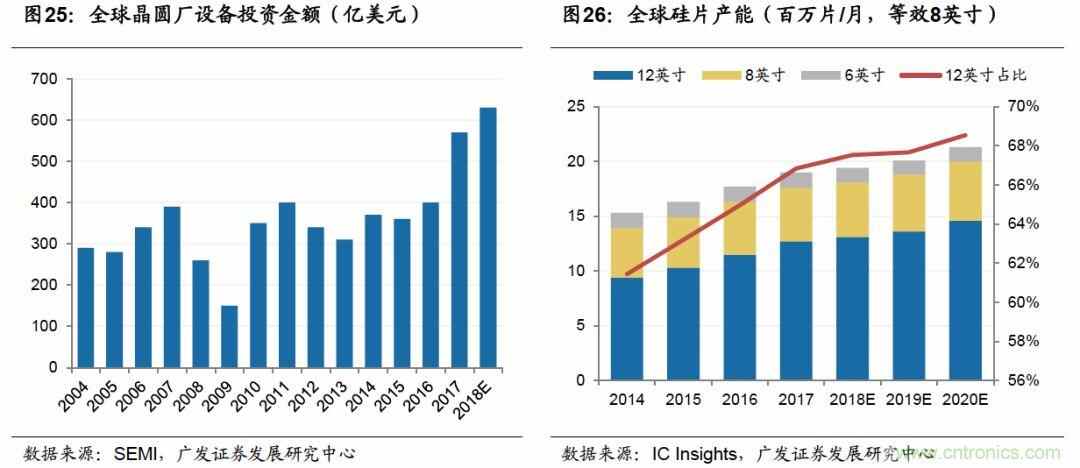
随着近年来半导体行业的景气上行,全球晶圆代工产业迎来投资热潮。根据SEMI统计,2017年全球晶圆厂设备投资金额大幅增长42.5%,达到约570亿美元规模,预计2018年仍将继续增长10.5%。SEMI预测在2017-2020年,全球将有62座新晶圆厂投产,其中将有26座建于中国大陆,中国将成为全球晶圆厂投资最高的地区。密集的投资将带来全球晶圆产能的迅速提升,根据IC Insights的统计及预测,2016年和2017年全球晶圆产能增速分别为8.6%和7.3%,预计至2020年全球晶圆产能仍将稳步增长,达到21.3百万片/月的规模(等效8英寸)。其中12英寸晶圆的产能增长最快,2017年达到全球总产能的66.8%。
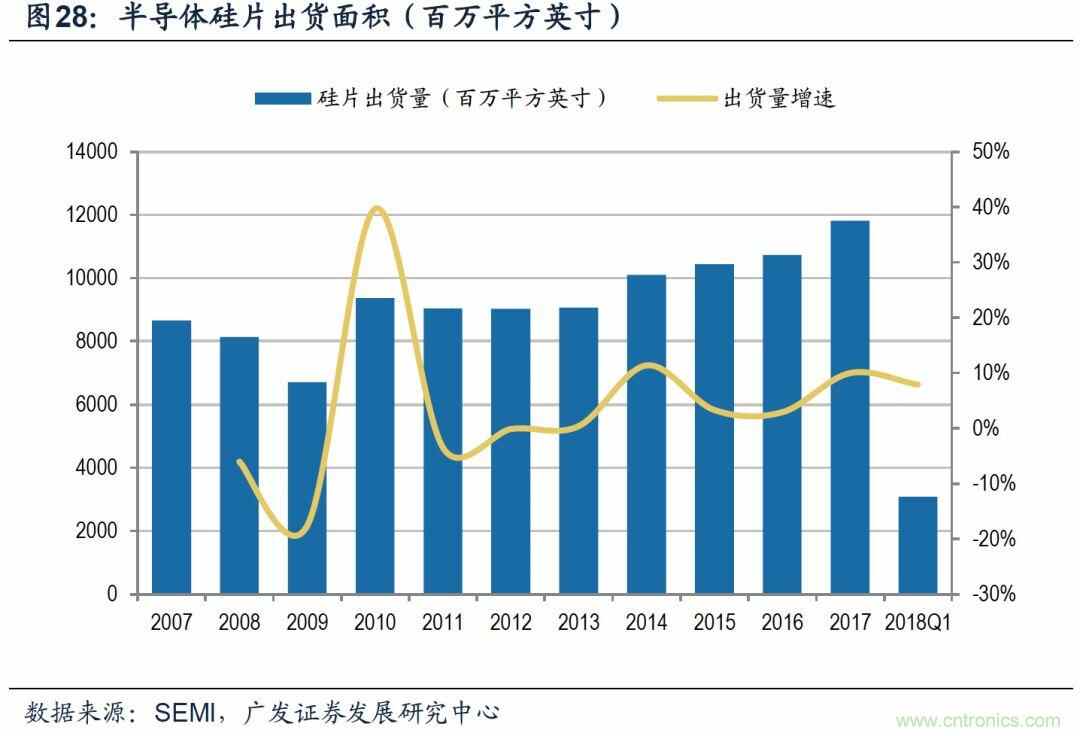
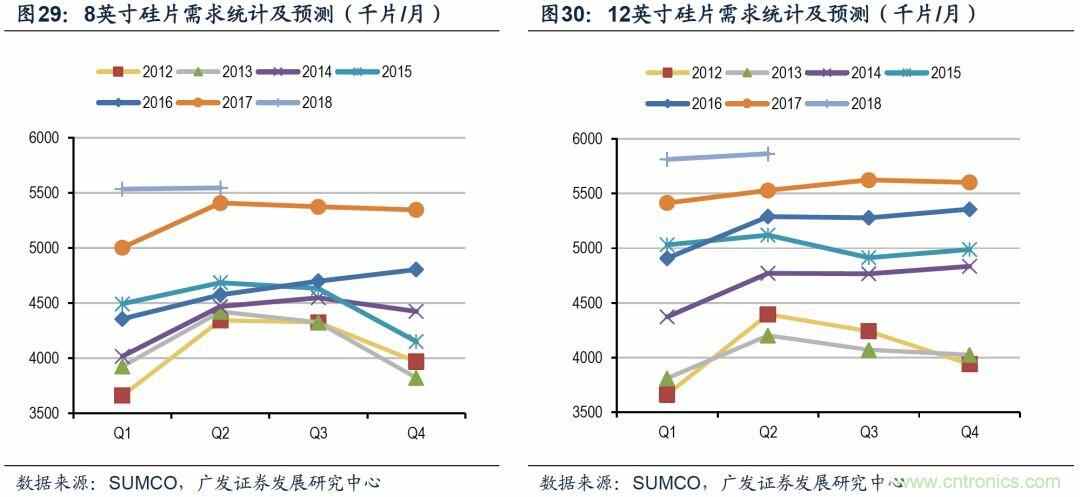
晶圆产能的持续增长为硅片市场带来大量需求。根据SEMI最新的数据,全球硅片面积出货量季度水平达到历史最高记录,出货量在2018年第一季度跃升至3084MSI(百万平方英寸),较2017年第四季度的面积出货量2977MSI增长3.6%,比2017年第一季度出货量上涨7.9%。据SUMCO预测,2018年Q2季度8英寸硅片的需求约为554万片/月,12英寸硅片的需求在586万片/月左右,同比增速分别为6%和2.5%,需求量达到近五年的高峰。
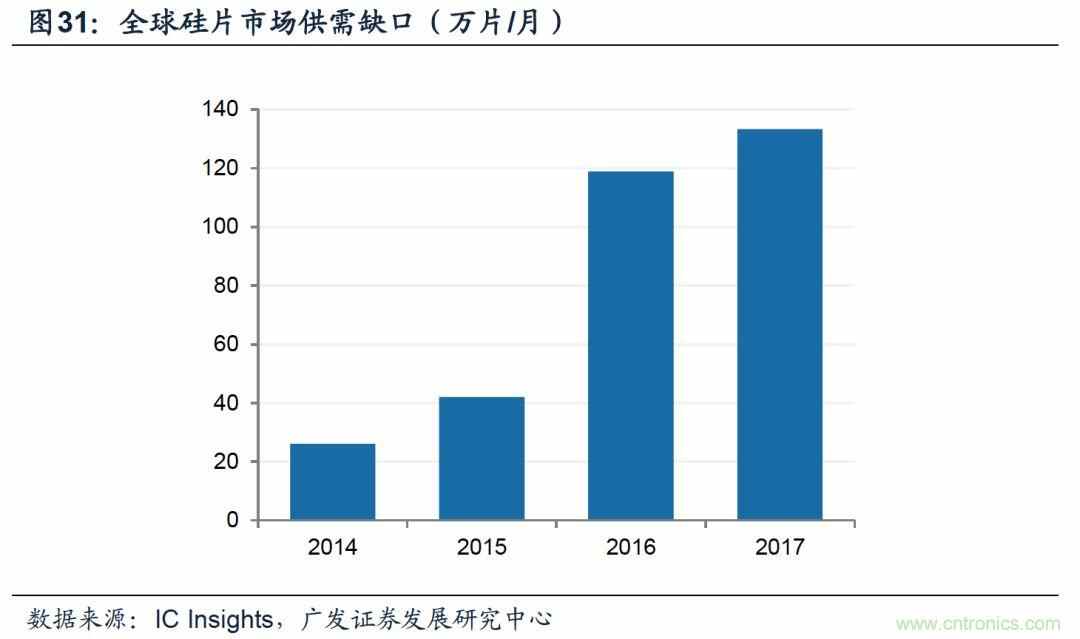
半导体硅片市场供需缺口明显,全球大硅片供给出现严重短缺。根据IC Insights对全球晶圆产能和硅片产能的统计,2014年以来全球硅片市场存在供不应求的现象,且供需缺口逐年增加。根据晶圆厂和硅片厂的产能计算,2017年全球6-12英寸硅片的供需缺口总计为133万片/月,考虑到多数12英寸硅片产线仍在建设中,全球大硅片的供给端缺口将更为显著。
3.3硅片价格上升通道延续
硅片市场供需缺口的不断扩大,助推半导体硅片价格持续上涨。进入2017年以来,存储器芯片及CPU/GPU等逻辑芯片市场快速增长,12英寸晶圆需求激增,由于多数12英寸硅片产线的达产进度相对缓慢,导致12英寸硅片出现严重短缺。8英寸方面,指纹识别芯片和摄像头芯片的需求大幅增长,并且物联网应用也多集中在8英寸晶圆,而全球主要硅片厂商目前没有8英寸产线大规模扩建的计划,使得8英寸硅片产能吃紧。根据2017年晶圆代工厂商与日本信越化学和SUMCO签订的硅片供应合约来看,12英寸硅片签约价已从去年的每片75美元上涨到120美元,2018年硅片龙头企业采取逐季度报价的方式,据SUMCO公司预测今年12英寸硅片价格仍将增长20%以上。
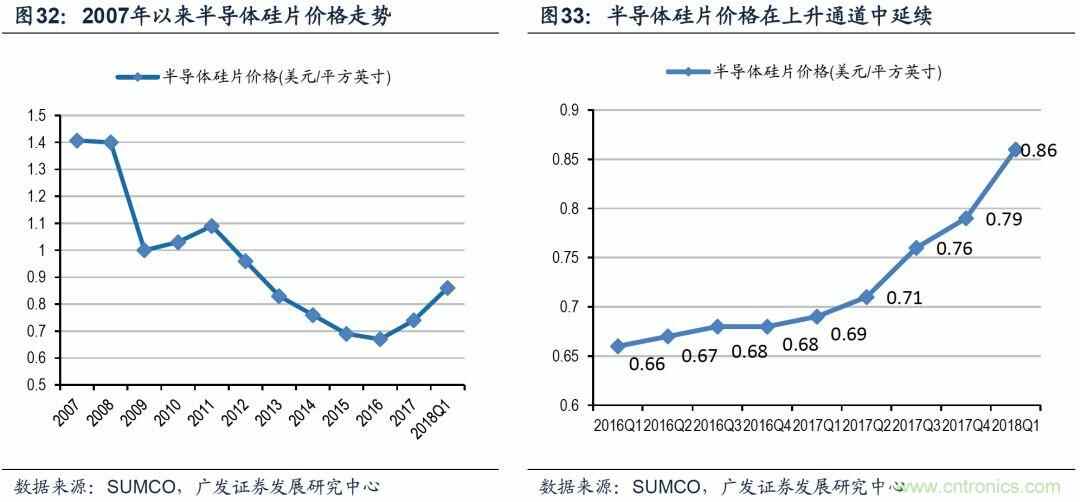
根据SEMI数据,半导体硅片价格在2008年受金融危机影响,价格呈断崖式下跌,在2016年达到近十年以来的低谷。从16年开始半导体硅片价格步入复苏通道,且上涨势头强劲,从2016Q1的0.66美元/平方英寸逐渐上涨至2018年Q1的0.86美元/平方英寸。由于半导硅片企业在上一个行业低谷中纷纷减产,而新产线的达成一般至少要两年时间,短期内半导体硅片产能无法快速提升。芯片企业选择接受逐渐上涨的硅片价格而避免缺少原材料带来的机会成本。因此,目前的半导体硅片市场还处于紧平衡状态,半导体硅片进一步涨价的趋势将延续。
四、中国硅片产业迎来发展新机遇
4.1硅片产业战略地位
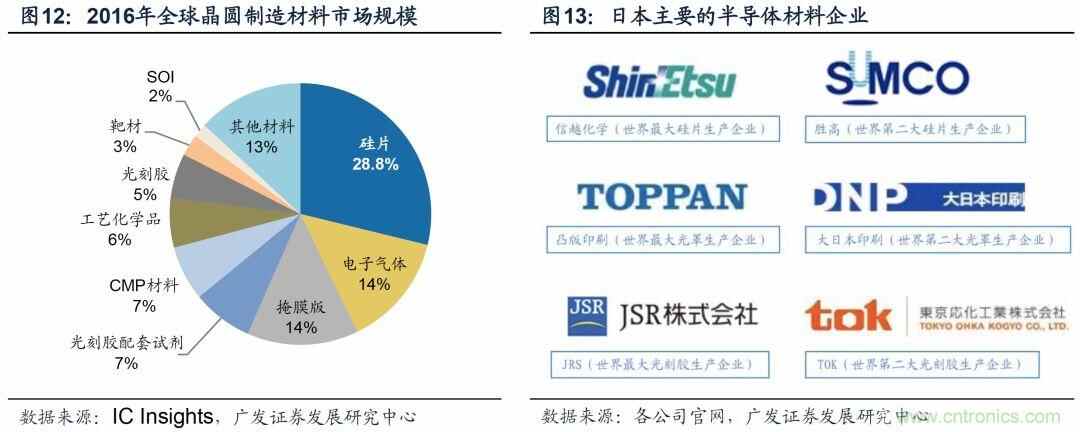
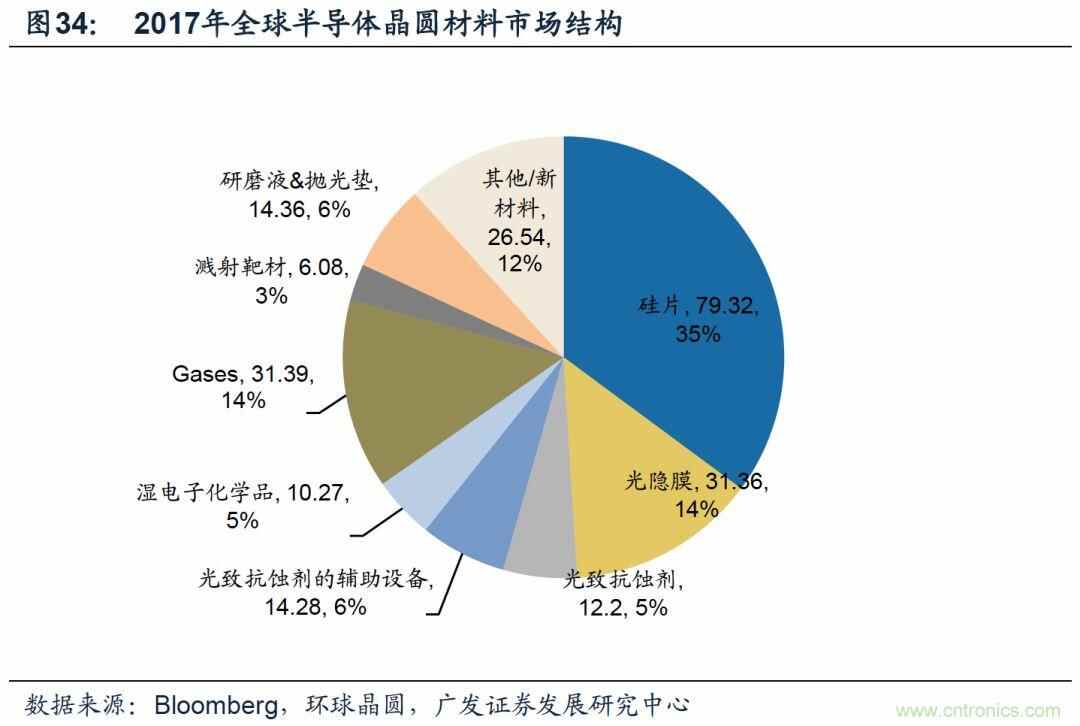
从全球半导体晶圆相关原材料市场结构来看,硅片作为最主要的晶圆原材料占据了35%的比例。硅片的产品质量几乎决定了后续晶圆生产的。同时,由于硅片产业的建立需要重新设计和制造相应的设备,因此巨大的资本开支和高端技术人才的引进至关重要。企业需要在投资回报率曲线抬头以前沉淀大量资金和人才投资,因此寻找合适的时机进入市场变得尤为关键。
随着中芯国际和华虹宏力在晶圆代工端的突围,中国大陆晶圆企业2016年市场份额达到7%。根据SEMI公布的数据,全球将于2017-2020年间投产62座半导体晶圆厂,其中26座设于中国大陆,占总数的42%。这些建于中国的晶圆厂将在19-20年募集达产,届时中国大陆晶圆代工能力有望达到全球的30%。这意味着中国大陆硅片产能与晶圆产能严重不匹配,自给率有大幅提升空间。
4.2中国硅片企业发展进程
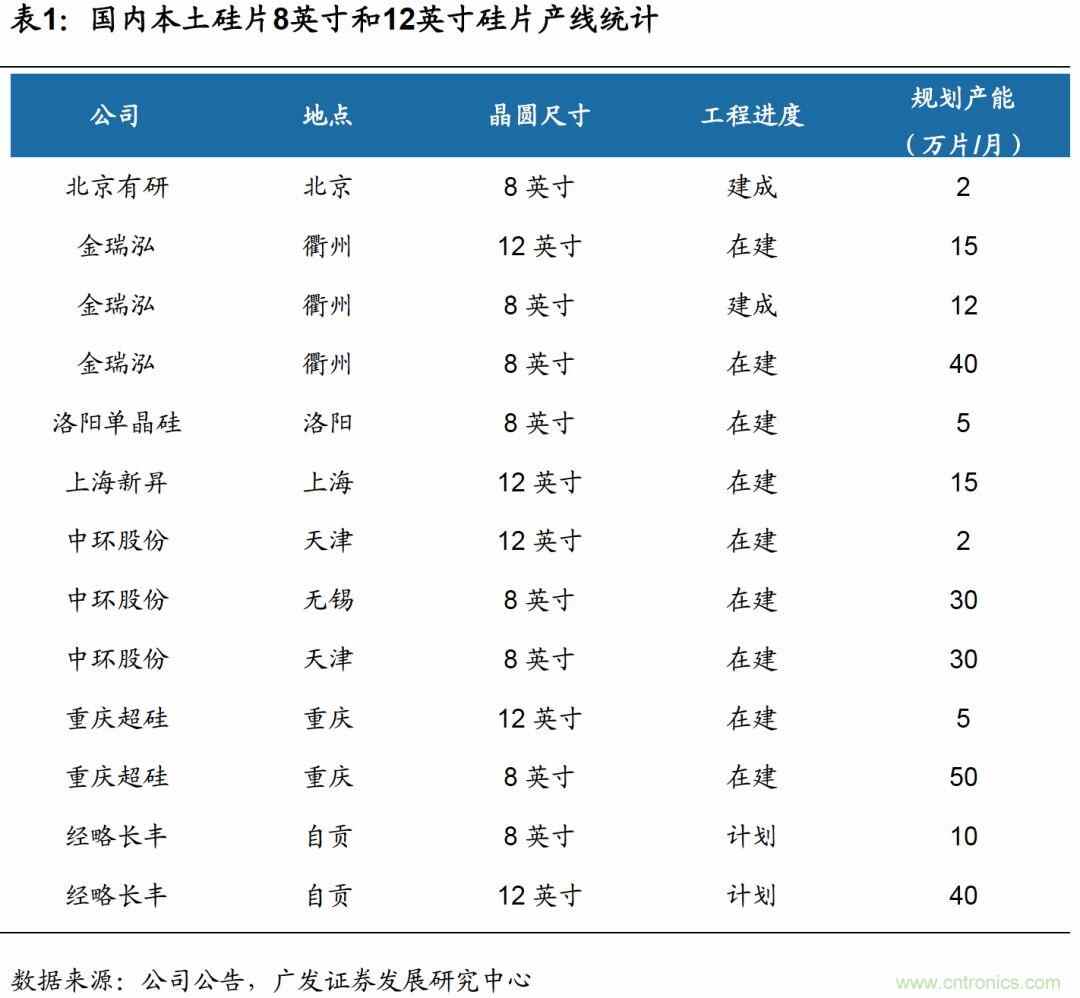
目前国内半导体硅片市场的发展相较世界先进水平尚存在明显差距,大陆硅片企业的产品线主要以6英寸以下为主。8英寸产线目前实现量产的企业包括浙江金瑞泓、北京有研半导体以及昆山中辰(环球晶圆的大陆子公司)少数几家,合计产能约27万片/月,远远不能满足国内晶圆厂的硅片材料需求;而12英寸产线目前仍在建设和规划中,尚不具备大规模量产的能力。
国内硅片市场的竞争格局大致分为三个梯队:金瑞泓和有研新材为首的本土厂商、江苏中辰和上海合晶为主的合资企业以及中环和京东方等转型切入半导体硅片产业的公司。
浙江金瑞泓成立于2000年,在国内本土企业中拥有最完善的产业链,能够生产单晶硅锭、研磨片、抛光片、外延片等一系列半导体硅片产品。2009年公司实现8英寸抛光片和外延片的量产,成为国内首家掌握8英寸硅片技术的公司。目前公司产品已进入中芯国际、华虹、士兰微等国内一线晶圆厂的供应链。2017年5月,金瑞泓牵头承担的国家重大科技专项“8英寸硅片研发与产业化及12英寸硅片关键技术研究”项目顺利通过专家组验收,已掌握12英寸硅片生产工艺,并于9月份正式启动了12英寸硅片15万片/月产能的工程建设。
北京有研半导体成立于2001年,是央企北京有色金属研究总院的全资子公司,常年承担国家半导体材料领域的科研重任。目前公司主要产品包括5-12英寸硅片、5-8英寸外延片、3-6英寸区熔片等,产品远销美国、日本、韩国、台湾等多个国家和地区。公司已从单一的研究机构转向大型生产性实体,代表了国内硅片技术的前沿,同时也在海外市场扩大生产规模,提升了国际影响力。目前公司已建成一条年产12万片的12英寸抛光片试验线和一条年产6万片的的12英寸外延片试验线。
上海新昇半导体成立于2014年,由上海硅产业投资有限公司、上海新阳、兴森科技和上海皓芯投资管理有限公司合资成立。公司成立初期就开始布局12英寸硅片产线,目前一期工程在建设中,产品目标为适用于40-28nm制程的抛光片、退火片外延片以及SOI硅片等。公司在2016年已成功拉制出长约15米的12英寸单晶硅棒,随着产线建设的逐步进行,有望实现国内12英寸硅片成功量产的突破。
除了上述多年从事半导体业务的硅片企业,近年来半导体行业的持续景气同样吸引了其他行业龙头的目光。国内光伏龙头企业中环股份开始进军半导体大硅片业务,2017年10月中环股份与无锡政府、晶盛机电公司共同组建中环领先半导体材料有限公司,投资总额约30亿美元,将在无锡建设半导体大硅片产线。中环股份还在天津开展了30万片/月的8英寸和2万片/月的12英寸产线建设,意在半导体硅片市场实现弯道超车。除此之外,国内电子行业巨头京东方于2017年12月宣布在西安签约投资100亿元,打造半导体硅片基地,强势切入半导体材料领域。
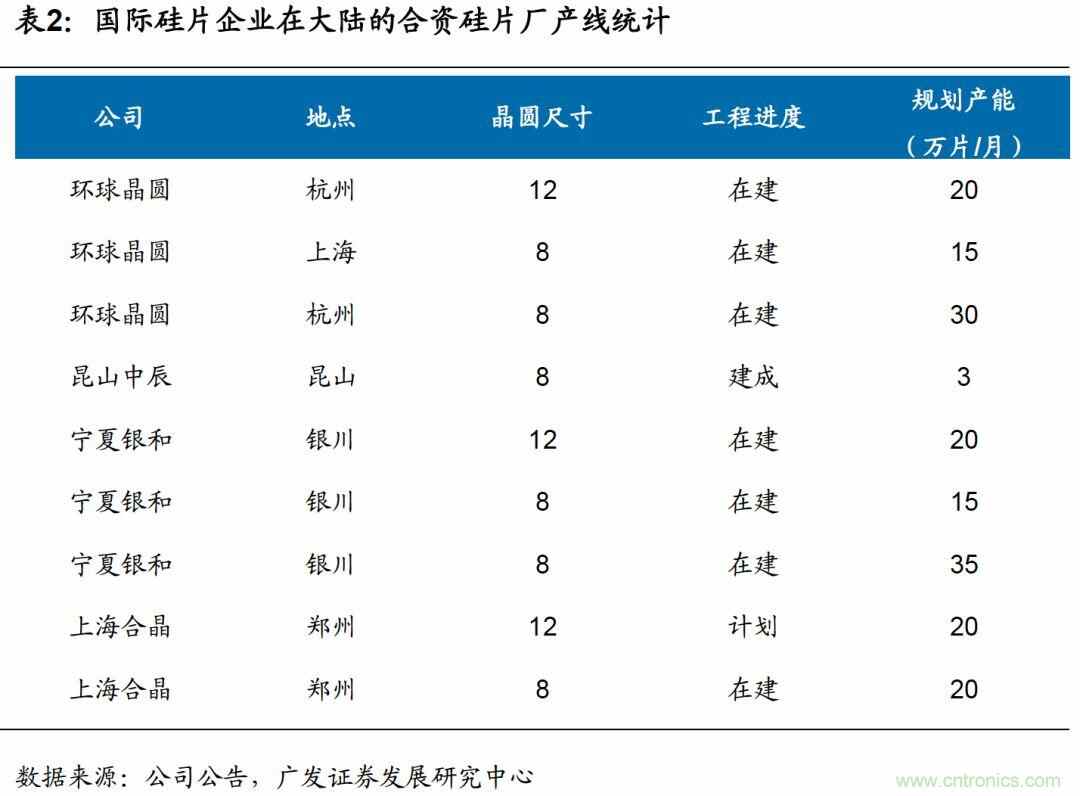
近年来,国际硅片龙头企业纷纷开始在中国大陆投资建厂。最早进行合资建厂的是台湾环球晶圆的母公司SAS于1999年在江苏昆山成立的中辰硅晶公司,担负其6-8英寸硅片的生产任务,2016年的营业收入达到19.3亿新台币。此外,台湾硅片企业合晶公司在郑州新建8-12英寸硅片厂,规划产能各位20万片/月,目前8英寸产线已经启动。
日本企业Ferrotec于2016年成立了宁夏银和半导体材料有限公司,计划投资建设35万片/月的8英寸产线和20万片/月的12英寸产线,一期工程已于2018年3月启动。合资企业具有成熟的技术工艺和管理经验,其在大陆新建的硅片厂都属于8-12英寸的大硅片产线,其雄厚的资金和技术在给国内厂商施加巨大竞争压力的同时,也为国内硅片市场带来了发展动力。
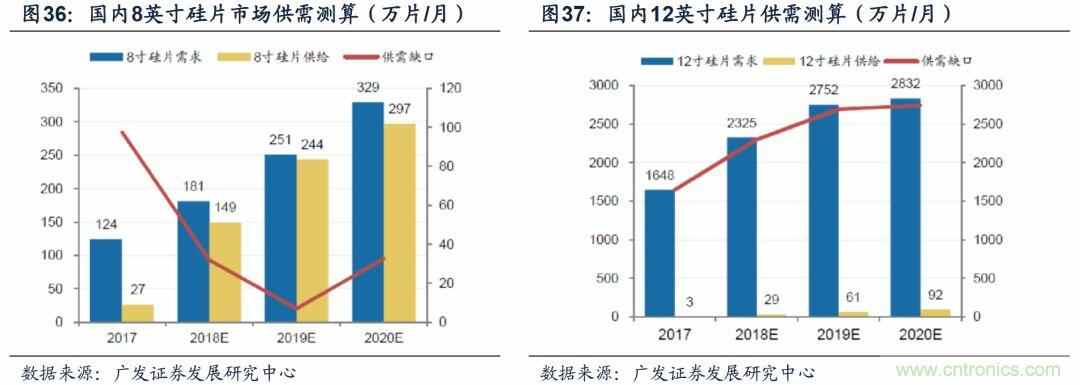
根据国内8英寸和12英寸晶圆厂的投资建设情况,按照平均3年的建设期测算晶圆厂达产进度,从而得到国内硅片市场的需求量。再根据国内硅片厂的产线建设进度和计划,我们分别对未来8英寸和12英寸硅片的供给端进行了测算。2018-2020年国内8英寸硅片供给将持续增长,但仍然存在供需缺口。而12英寸硅片的供需缺口则更大,国内的12英寸硅片产线多在计划和建设中,相应的供给端几乎为零,短期内还需要通过进口解决缺口问题。因此,在供需不平衡的刺激下,中国硅片企业将迎来新机遇,未来3年将成为国内硅片产业投资高峰期,这带来对晶体生长和硅片加工设备的需求大幅提升。
行业动态数据跟踪
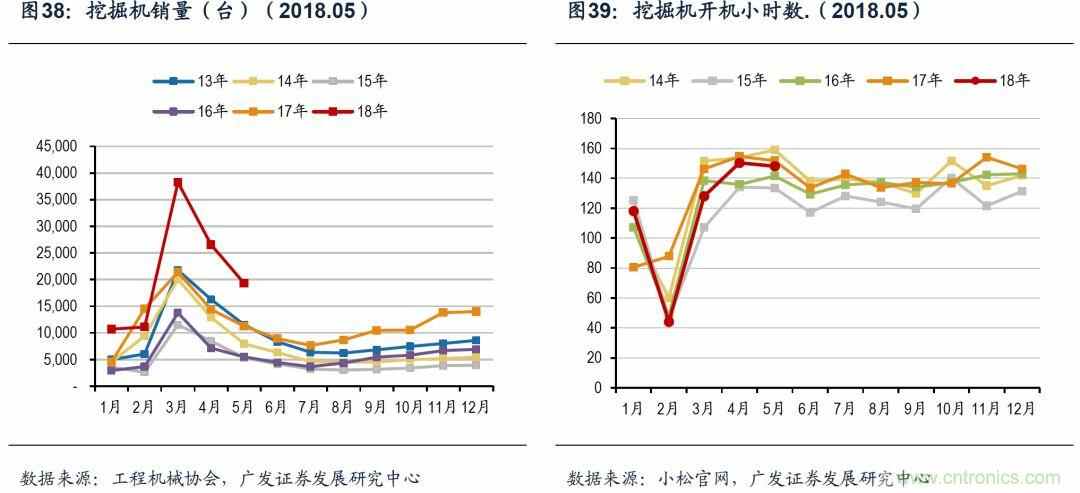
根据工程机械协会的数据显示,2018年5月挖机销量19313台,同比增长71.35%;其中国内销量水平17780台,同比增长69.6%;出口销量1523台,同比增长95.3%。2018年1-5月挖机开机小时数为589小时,同比下滑5.60%。
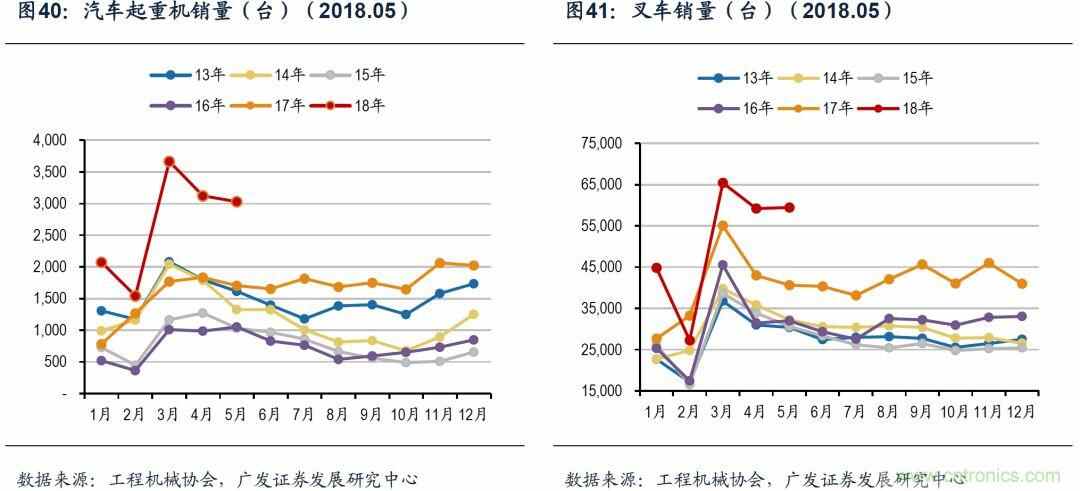
根据工程机械协会的数据显示,4月汽车起重机销量3028台,同比增长77.80%;1-5月累计销量13427台,同比增长82.68%。2018年5月叉车销量59413台,同比增长46.29%;1-5月累计销量256046台,同比增长28.30%。
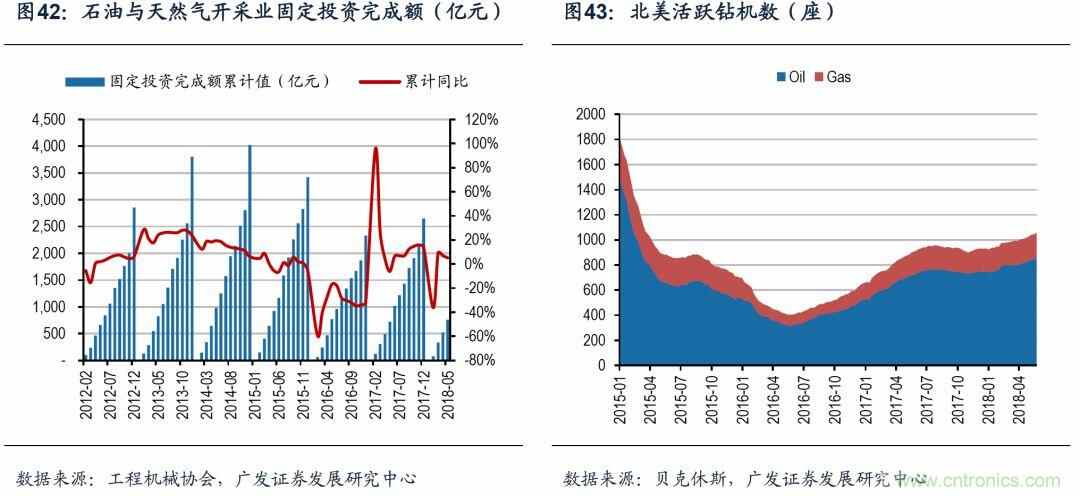
根据国家统计局数据,2018年5月石油与天然气开采业固定投资完成额757.77亿元,同比增长5.10%;根据贝克休斯的披露,截止2018年5月25日,北美石油钻机活跃数量报859台,较上周增加15台。
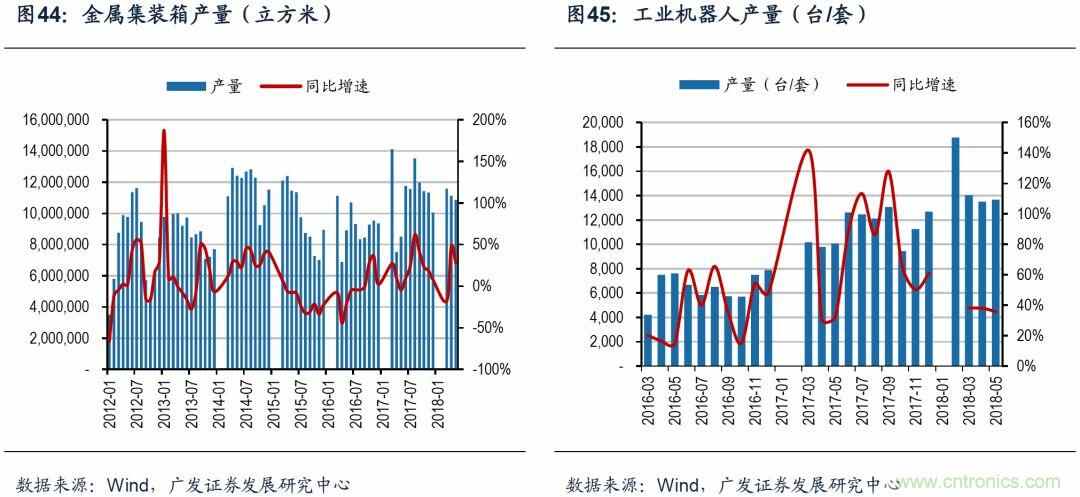
2018年5月份金属集装箱产量为1086.4万立方米,同比增长27.72%。2018年5月工业机器人产量13659台,同比增长35.82%;1-5月累计60071台,同比增长35.42%。
推荐阅读:

 业界新闻



