【导读】在 2019世界机器人大会上,新松机器人自动化股份有限公司创始人、总裁曲道奎作了题为《中国机器人产业发展的机遇与挑战》的报告。
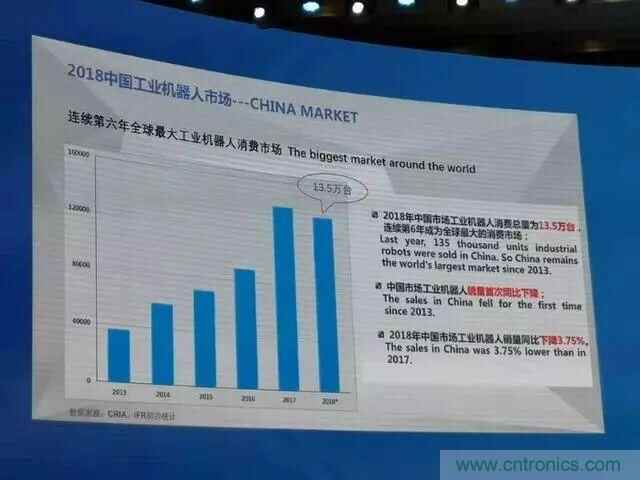
2013年到2017年,中国机器人市场一直保持着高速的增长,但是去年突然出现了拐点。由过去的高速发展变成了低速的,甚至是零增长和负增长。
通过分析,我们可以把原因归结为汽车行业引起的这个大的变化,同时3C行业去年增长也比较乏力,使得机器人市场发展受到了一定影响,这两个行业是中国机器人市场大幅度下滑的主要原因。
那么,我们的机器人行业到底还有没有机遇?下面,我们从三个层面对中国机器人产业的发展进行解读,首先是中国机器人产业的全面分析,在此基础上分析一下目前我们面临哪些严峻的挑战,同时在发展过程中又有哪些重大机遇。
以下为曲道奎的主题演讲内容,雷锋网作了不改变原意的编辑与整理。
我们知道,机器人作为集各种高新技术于一体的高新技术产品,得到了世界各国研究人员和政府的高度重视,同时在我们的生活中也得到了广泛的应用。更重要的是,机器人行业从2009年开始在整个全球经济发展滞缓的背景下仍然一枝独秀,一直在高速发展。
中国市场,从2013年开始,连续六年成为全球最大的机器人市场,并且前五年其市场增速一直位居全球首位。在中国,机器人也是一个巨大的投资风口,近几年在人工智能、大数据、互联网等新技术的加持之下,机器人这个风口可以说是越来越大,风速越刮越快。
然而,就在机器人行业沿着这样一个趋势高歌猛进,迎来一个新的时代的时候,去年的全球机器人市场,包括发展最快、规模最大的中国机器人市场,突然出现了一个拐点:由过去的高速发展变成了低速的,甚至是零增长和负增长,那么到底是机器人的冬天来了,还是春天刚刚开始?
中国机器人产业的全面剖析
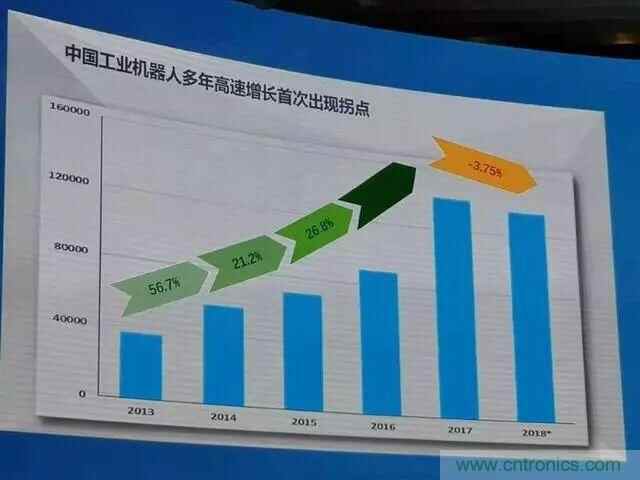
2013年一直到2017年,中国机器人市场一直保持着全球两个最大:最大的市场份额、最快的发展速度,但是去年突然出现了拐点。
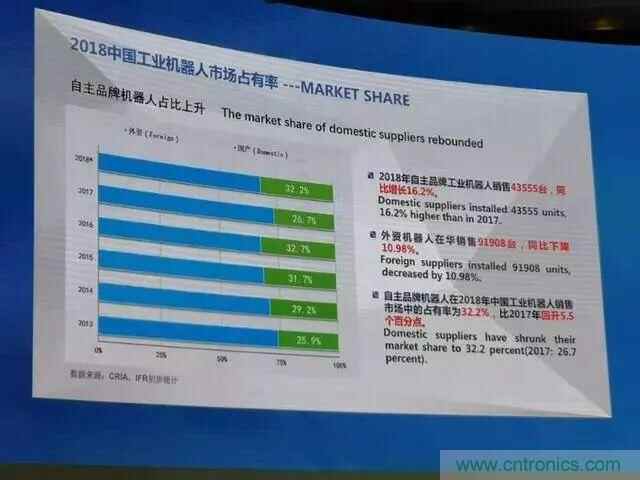
通过分析,我们从图中可以得知:首先,2018年中国市场工业机器人消费总量出现了下降,下降的比例是3.75%. 这和麦肯锡的数据4%,基本是吻合的。再者就是中国机器人市场的占有率,在这个市场中,既有外资品牌,也有本土机器人品牌。
通过对比,我们可以看到,一方面是中国机器人市场情况整体的变化情况,另一个是中国本土机器人产业的发展情况。
去年,在整个中国机器人市场总体份额下降3.75%这样的背景下,本土机器人企业的产品还是交了一个比较完美的答卷,本土产品的增长是16%。在总体市场下滑的情况下,外资品牌销售的下降幅度是10.9%,也就是11%的下降。
还有一个关键的变化,图中是外资品牌和国产品牌的占有率对比,可以看到2013年到2016年,中国品牌市场占有率在连续上升,2017年突然有了下降,2018年虽然总体市场在下滑,但是中国市场占有率又回到了1/3,也就是33%左右,这是一个巨大的变化。
下面,我们从机器人的机械结构、应用领域和应用行业三个方面详细地和大家做一个分析和对比。
机械结构分析
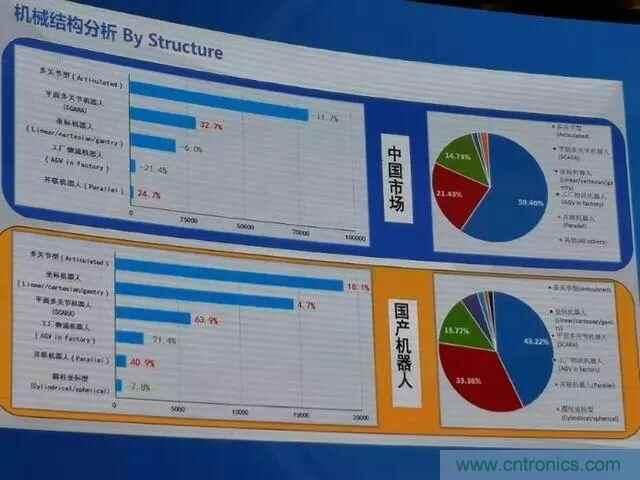
对于整个中国机器人市场的情况,从图中我们可以看到多关节型机器人在整个市场份额的占有率还是最大的,占到几乎60%,第二是平面多关节型机器人,第三是物流机器人,这些就是整个中国机器人结构分析变化。
而对于中国本土机器人产品的市场分布情况,多关节型机器人占到43%,实际上和国际大的趋势是差不多的。第二是坐标型机器人,第三是平面多关节型机器人,这是中国机器人市场本土产品的变化。同时,本土机器人产品在去年这个大的不利背景下,无论是多关节型、坐标型,还是平面关节型机器人都在快速增长,这是一个非常可喜的变化。
应用领域分析
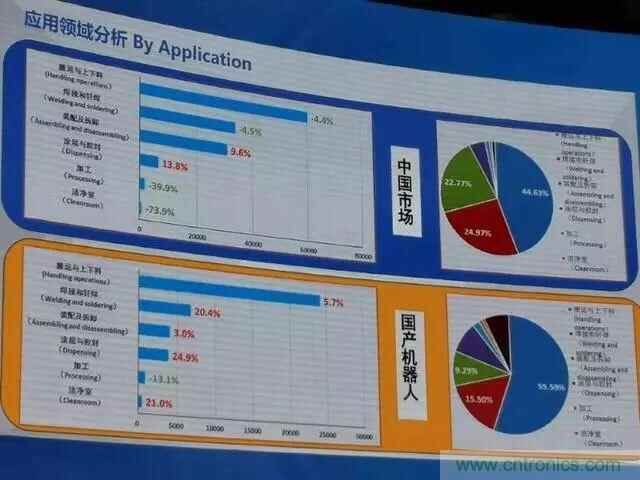
对于整个中国机器人市场,从上图中,以绿色字体代表减少,红色代表增长来看,中国市场绿色的还是比较多的,很多同比是在递减的,但是本土产品基本都是以红色为主,说明本土产品还在快速增长。其中,搬运和上下料的作业类型作为主导,整个市场占到44%,本土产品在这个市场的分布是55%,基本都是吻合,但是略有一定的差异。
应用行业分析
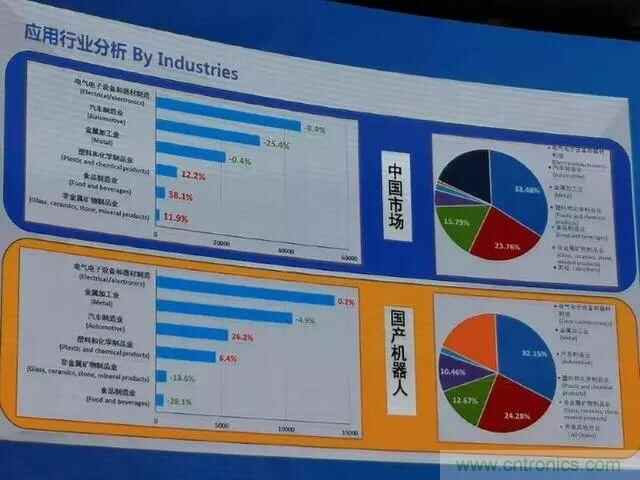
按照应用行业分析,我们可以得知,整个中国机器人市场其份额较大的是电气电子设备和器材制造,几乎占到1/3,然后是汽车制造业、金属加工业等。而之前整个全球市场,包括中国市场,汽车制造业的占比几乎是在45%左右,再往前占到50%左右,去年开始这一块有了大幅度的下降。
另外,在整个国产机器人品牌中,无论是电气电子设备和器材制造、汽车制造业、塑料和化学制品业都是增加的,而金属加工行、非金属矿物制品业等是递减的。
通过国内品牌和国际品牌在中国市场上的对比,最大的变化就是汽车作为机器人传统的市场优势的领域,实际上是在衰退的,由于这个原因使整个全球机器人市场,包括中国机器人市场去年大幅度下降,就是和汽车行业的衰退有关键关系。
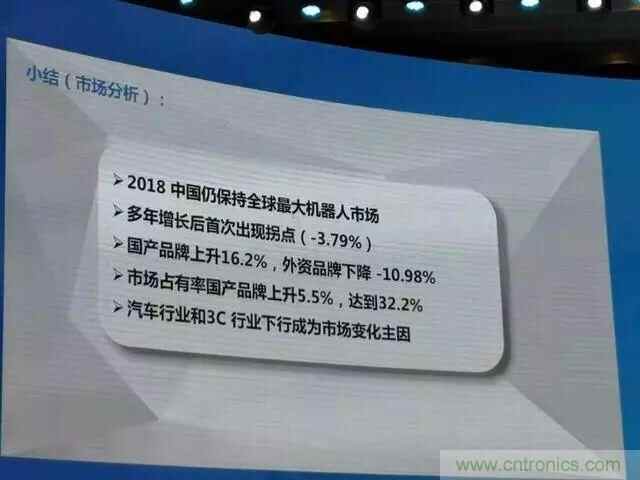
综上来看,中国虽然是全球最大的机器人市场,但是市场增速方面,目前已经把No.1的地位让出去了,去年整体上是负增长,大约为4%左右。但这个数据在未来可能会略有一些调整,国外公司在中国的部分企业其生产数据实际上没有统计进去,大概会有1%-2%的变化。更关键的是,去年这个大的背景下,国产品牌还是上升增长了16%,外资品牌下降了11%,这是一个大的变化。从市场占有率来看,中国占到差不多1/3。
机器人产业为何出现转折和下滑?
对于去年机器人产业出现的转折,我们可以把原因归结为汽车行业引起的大的变化,从汽车行业机器人的占有率来看,过去是45%,去年到了33%,这是一个巨大的变化。
汽车行业一直是机器人应用的主要市场,同时3C行业去年增长也比较乏力,使得机器人市场发展受到了一定影响,这两个行业是中国机器人市场大幅度下滑的主要原因。
过去我们的增速达到50%以上,去年几乎是负的增长。因为中国市场巨大的变化,导致全球市场去年的增速可能维持在1%左右,几乎增速为零,主要影响就是来自中国市场的影响。
那么在这样大的背景和条件下,我们面临的挑战都有哪些?
通过这张图可以看到,中国机器人市场连续五年高速增长,去年突然有了一个大的拐点,原因就是汽车工业不景气,3C行业增长乏力,导致中国市场这个全球最大市场的增速下滑,因为中国市场大的增速下滑,导致全球市场增速乏力。
原来计划全球市场去年达到10%左右的增长,但去年真正的增速只有1%,可能也和中国市场巨大的变化有关,因为我们占到全球市场的1/3,正常的话是30%的增长,现在几乎是负的,大概就是10个点左右。
这是工业机器人在多年的高速增长之后突然出现了大的拐点和下滑,同时机器人已经开始从工业往服务类、协作类、特种类发展,新兴机器人在去年的表现又是如何?我们来做一个分析。
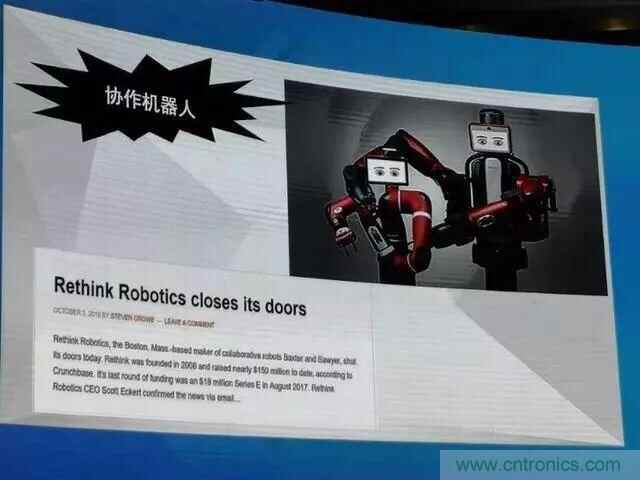
协作机器人的鼻祖Rethink去年走过了一个辉煌时期,突然关门了,这是一个巨大的变化,大家对协作机器人寄予厚望,认为是未来机器人发展大的支撑,但是现在出现了一个巨大的变化。
Direct机器人也是有着视觉和力觉,行业代表叫做Blue Workforce,去年也是关掉了,实际上做了很多自己有特色的东西。
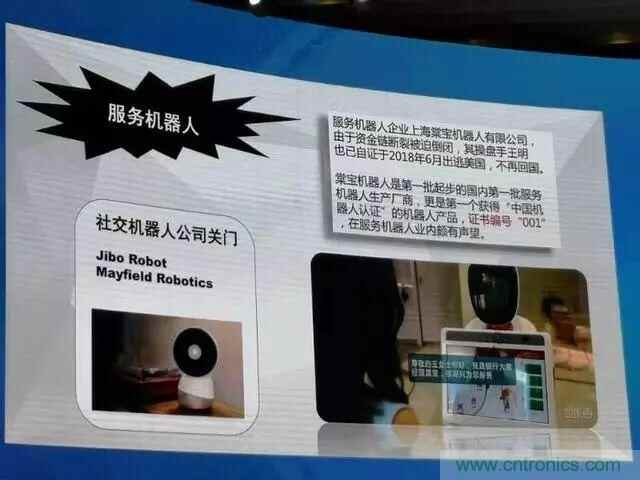
服务机器人未来在消费领域、医疗健康都是机器人的希望,但是现在服务机器人只是叫好不叫座,市场上一直没有数据支撑。
此外,无论是国际社会上的互联机器人两家非常有名的公司去年突然关掉,还是国内一个非常有名的公司叫做上海堂宝机器人有限公司,去年都倒闭了,所以服务机器人领域去年经历了巨大的动荡和变化。
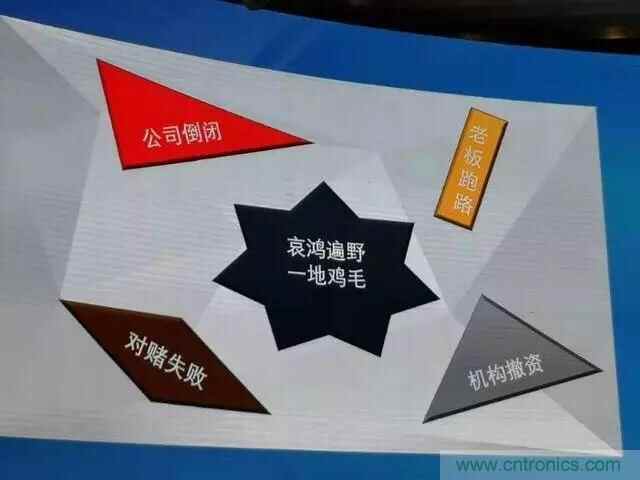
无论是工业机器人,还是未来我们要发展的新一代机器人,从协作到特种,再到服务机器人,实际上都出现了巨大的问题。因此我们可以说,去年从公司倒闭到老板跑路、对赌失败,很多公司都迈向了机器人新的领域,但去年的对赌可以说是惨不忍睹,不是简单的对赌了,最后机构撤资。新兴机器人可以说是盛宴之后哀鸿遍野、一地鸡毛,实际上是非常惨的。
在这样巨大的挑战下,不仅是传统工业机器人的发展受到了一定的制约,出现了拐点,新一代的机器人同样增长乏力,新的公司在不断倒闭关门,是不是机器人的冬天来了?还是现在机器人正处于进入春天的过渡,也就是所谓的“倒春寒”,即将迎来新的发展机遇?我们分析一下,在这样一种严重的、重大的挑战下还有哪些发展机遇,中国乃至世界机器人产业到底是面临着冬天,还是发展新的春天?
工业机器人现在有几个方面的问题导致增长乏力,我们可以归纳为:
● 首先是传统的优势市场在萎缩,新的市场没有形成,更关键的是机器人的低附加值难以支撑研发创新的高投入。大家知道机器人是三高行业,人才密集度高、技术密集度高、投资密集度高,但是这些年来中国机器人的附加值越来越低,虽然是高技术产品,但是附加值和高技术产品是不匹配的,这样的话很难保证企业持续投入、创新和发展。
● 工业机器人领域还有一个重大问题,恶劣的产业环境现在正在拖垮各种集成公司,中国集成公司可能有几千家,但是中国的付款条件和最终结算时间导致很多公司缺乏现金流,因此集成性的公司很难发展壮大起来。
由于这些严峻的挑战和问题,导致工业机器人在中国出现了一定的难度和大的拐点问题。
服务机器人的泡沫开始破灭,很多“天使”正在向“魔鬼”转变,市场数据怎么支撑,这是一个大的问题,现在也在进入一个大的洗牌阶段。
特种机器人大家也可以在展会上看到,现在急需破茧成蝶,也就是一个蜕变过程。现在虽然有很多产品样机,但是怎么形成产业、怎么推向市场,需要一个真正的凤凰涅磐。
协作机器人可能是表现最好的,已经开始逐渐进入市场,得到了整个行业的认可,但是协作机器人要想真正形成大的产业可能还有一个很大的问题。
发展过程中暗藏的重大机遇
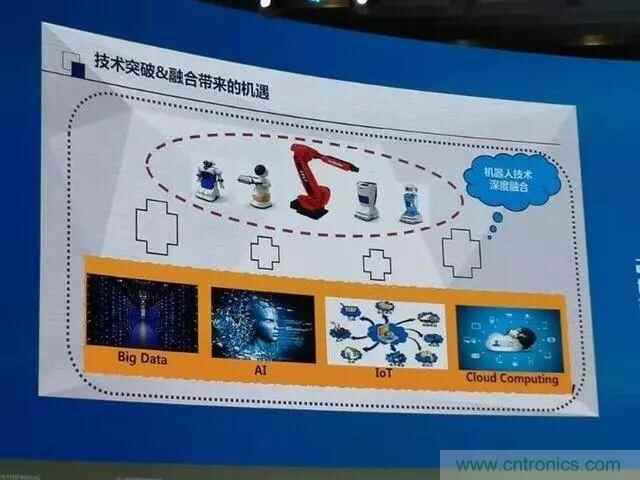
在这种背景下,我们到底还有没有机遇?还有没有希望?技术突破和技术融合带来的重大机遇,因为现在的机器人已经不是过去传统的机械电子设备的概念,而是一个集人工智能、信息电子、大数据网络、感知系统为一体的高技术产品。因为这种新的技术的融合和突破,使机器人有了最关键的一点,就是机器人的成长。
假如机器人没有成长性,还是保留在过去我们熟知的机械臂、机械机器设备,今天就不值得我们在这里公开讨论。那么,它的意义在哪里?
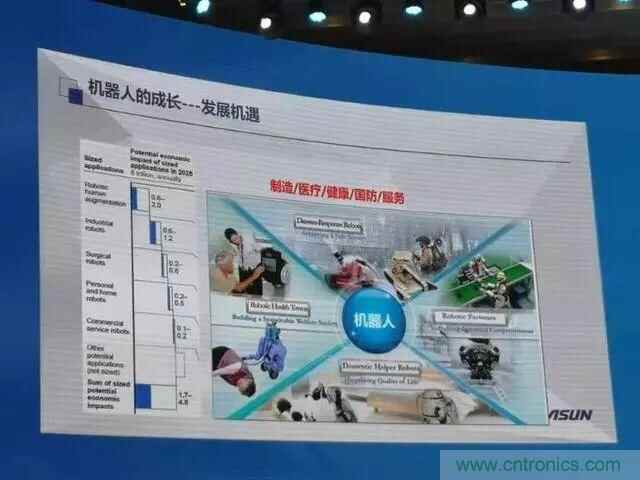
机器人的成长性,因为机器人的成长使传统的工业机器人发生了翻天覆地的变化,更关键的是机器人在往其它领域不断拓展和延伸,也包括从制造到医疗再到健康、国防、服务和消费领域,这是未来机器人真正发展的希望和空间所在。
制造模式变革带来的机遇,现在全球正在进入一个新的智能制造的工业4.0时代,因为这种制造模式的变革使得机器人有了一个巨大的市场依托和支撑,可以把原因归结为五个要素:
劳动力短缺、劳动力成本、全球产能过剩、市场需求的个性化和定制化,以及技术与产品的快速迭代更新。
因为这些要素的变化,使现在的制造模式批量、刚性和大规模退出舞台,进入一个新的智能制造时代和工业4.0时代。因为这种制造模式的改变,现在我们需要对生产力要素发生巨大的变化。
前三次工业革命更多强调的是效率、质量和成本,第四次工业革命更多的是强调柔性、智能、资源,这也是整个社会的资源。因为这种需求变化导致生产要素的变化,也就是前面三次工业革命的生产要素更多的是人和机器设备的要素,第四次工业革命要求的是机器人。
不管是智能制造、工业4.0、还是数字化工厂、都要求物物相联、物物相通,大数据信息不断流动,但是人作为直接的生产要素,实际上人和设备之间是无法实现互联互通和数据流动的,因此我们可以说新的制造模式对人力劳动力也是一种挤出效应,同样对机器人是一种刚性的绑定效应,因此为机器人创造了重大的市场机遇。
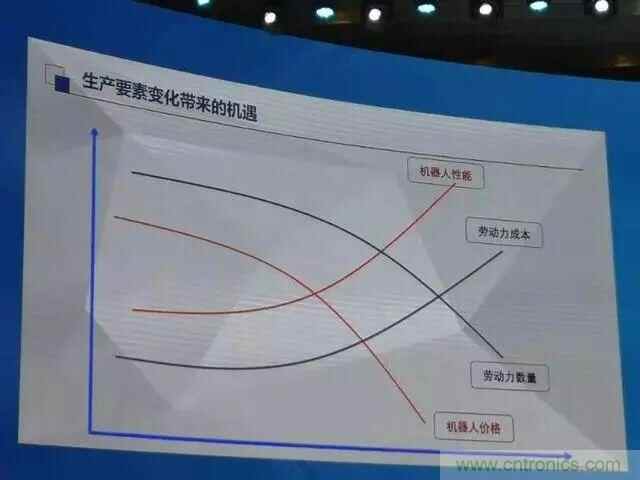
生产要素变化带来的新的机遇,机器人功能性能提升是一个巨大的变化,很多企业过去是不能用机器人的,现在可以用了,更关键的是机器人成本价格的快速下降。过去很多用不起机器人的企业现在可以大批量使用。
现在和机器人抗争的是人的要素,这里也有两条曲线,从上图我们可以得知:
机器人价格的下降,劳动力数量的减少,以及劳动力成本和机器人性能的快速提升,这样四个要素相互作用,正好促进了机器人快速推向市场,因此生产要素的变化又为机器人带来了重要的发展机遇。
那么我们的判断到底是对,还是不对?按照过去这些年来机器人发展的历史数据来做测算:
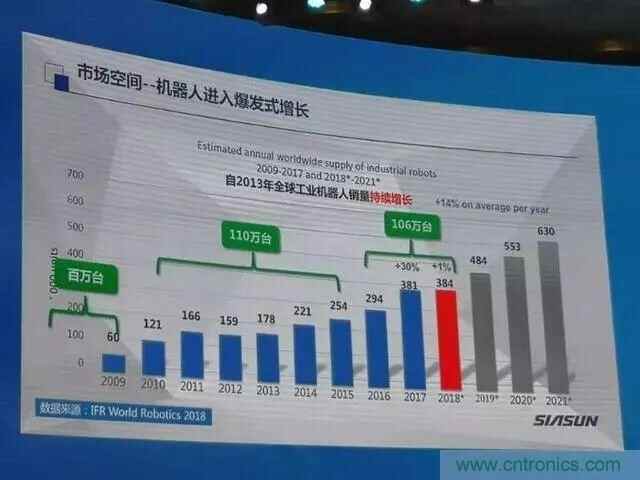
● 2009年以前四十多年的历史,全球机器人市场的保有量是百万台左右;
● 近几年,2010年到2015年,又是百万台增速;
● 2016年到2018年,又是百万台增速。
通过这样一个三级跳,大家可以看到:机器人真正进入了快速的阶跃式的发展历程,不像是过去线性的发展历程,机器人市场真正的爆发时间已经来临,即使去年全球增速为零,六年当中还是实现了过去四十年的发展。
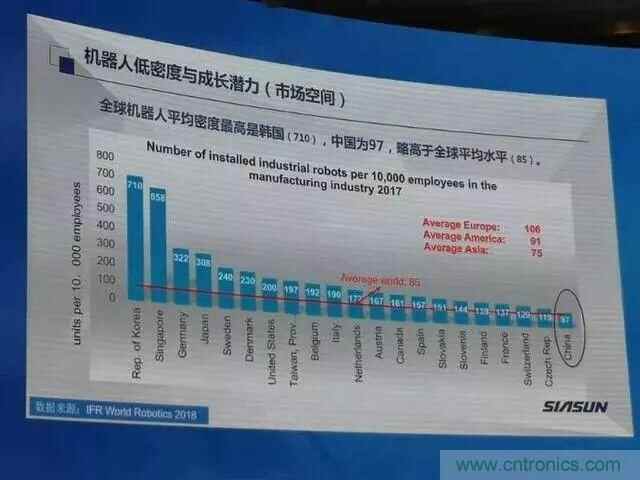
另外一个数据也为机器人的发展提供了强有力的支撑,就是机器人的密度。全球只有0.85%,中国是91,也就是不到1%,这是过去四十年机器人的发展密度。未来我们预期五到十年,机器人的替代率会达到30%以上,过去四十年的发展替代率不到1%,大家可以看到机器人的市场正在真正来临。
中国正在进入一个智能+的时代,机器人恰恰是智能+的巨大平台,可以支撑制造业、国防安全、生活消费、医疗、教育、交通智慧城市等等方面的发展,而且并不只是简单的替代,而是一个颠覆和变革,所以从这个方面来讲机器人也在迎来快速发展。
● 机器人技术正处于一个大的变革时期,这种变革为我们提供了重大的发展机遇,包括机器人技术自身的突破、机器人产品的快速迭代、机器人技术的跨界融合。因为这种巨大变化,机器人正在真正由机器向机器人进化和发展。
● 机器人市场正处于一个大的转换时期,由传播市场向新兴市场转换和转变,这是未来机器人发展巨大的潜力和支撑。
● 中国机器人产业正处于调整和升级的时期,也就是由过去的追求数量,几十家到几千家企业,现在开始强调发展质量,就是由过去低水平的定位开始往高端发展。
● 中国机器人企业正处于洗牌和再生的时期,也就是过去由野蛮生长几年时间发展到上万家企业,现在开始进入理性的发展,企业有什么优势,怎么准确定位,应该怎么发展,这是中国企业或者中国产业未来的希望。
最后,我们可以得出这样一个结论:机遇与挑战并存,变革与颠覆成为常态,大家再也不会以为机器人行业发展快就是春天,稍微发展滞后就是冬天。未来的发展肯定是波浪式的,这肯定将是常态。
未来将赢在变革,不管是技术变革,还是模式变革,这是基本规律。更关键的是,作为产业也好、企业也好,我们要创造未来,守是守不来的,Copy、Follow也不可能产生未来。
融合共生,大家都是一个融合的平台,大家是共享、共融、共赢的平台,这是未来全球机器人产业和专家们共同发展的希望,也是今天世界机器人大会有这么多国际专家、全球机器人行业人士来到中国共同协商发展,因为这是未来的趋势。
我们坚信,目前只是机器人发展的一个小小的转折点,未来机器人的真正春天正在到来。
推荐阅读:

 业界新闻



