 业界新闻
利润激增超200%!三星凭HBM重夺DRAM销冠
1月29日,三星电子披露2025年Q4财报,凭借AI需求实现历史性增长。公司总营收与营业利润双双创新高,营业利润同比激增超200%,核心驱动力为高带宽内存(HBM)。受AI计算及数据中心需求拉动,HBM涨价助力三星重夺DRAM销冠,半导体部门贡献集团80%营业利润。SK海力士同期业绩亦创历史新高,两家韩系巨头的表现印证了AI对存储市场的强催化作用,双方HBM4技术竞赛更预示行业格局将深度调整。

业界新闻
发布时间:2025-09-23 00:00:00 责任编辑:lina
【导读】全球DRAM市场出现罕见的结构性异动:本应逐步退场的DDR4内存价格持续飙升至历史高位,部分型号较4月涨幅超300%,甚至反超新一代DDR5产品。这一反常现象源于三星、SK海力士、美光等头部厂商将产能转向DDR5和HBM(高带宽内存),导致DDR4供应缺口急剧扩大。与此同时,AI服务器、工控设备等对DDR4的刚性需求未减,供需失衡推动价格持续攀升,且短期内无降温迹象。
全球DRAM市场出现罕见的结构性异动:本应逐步退场的DDR4内存价格持续飙升至历史高位,部分型号较4月涨幅超300%,甚至反超新一代DDR5产品。这一反常现象源于三星、SK海力士、美光等头部厂商将产能转向DDR5和HBM(高带宽内存),导致DDR4供应缺口急剧扩大。与此同时,AI服务器、工控设备等对DDR4的刚性需求未减,供需失衡推动价格持续攀升,且短期内无降温迹象。
价格异动的核心动因:产能转移与需求刚性
供给端收缩是本轮涨价的主因。三星、SK海力士、美光及长鑫存储四大原厂已于2025年明确DDR4停产计划(EOL),将产能优先分配给利润更高的DDR5和HBM。其中,HBM因AI算力需求暴增,成为产能争夺焦点——英伟达Blackwell平台AI服务器需搭配36GB HBM3E,而三星12层HBM3E产能已被大客户锁定。TrendForce数据显示,原厂对DDR4的供应重心偏向服务器市场,PC与消费电子领域满足率不足50%,导致后者合约价在7月飙涨60%-85%。
需求端韧性则加剧了供需矛盾。工控、安防、网络设备等行业因产品认证周期长,短期内无法切换至DDR5,对DDR4形成“刚性依赖”。同时,AI服务器为兼顾成本与兼容性,仍大量采用DDR4模组,而云服务商(如阿里、腾讯)的资本开支扩张进一步拉动了需求。恐慌性囤货行为放大了短缺效应:渠道商在停产消息后大量扫货,DDR4 16Gb现货价在6月初首次反超DDR5,倒挂幅度达30%。
对产业链的影响与市场格局重构
PC与消费电子品牌首当其冲。由于DDR4模组价格失控(16Gb型号9月均价达17.165美元,为DDR5同容量的2.6倍),PC OEM厂商被迫加速导入DDR5平台。华硕、戴尔等品牌已下调DDR4机型产量,将DDR5笔记本占比提升至60%以上。
存储厂商成为受益方。三星半导体DS部门2025年Q4营业利润预计同比翻倍;中国台湾南亚科技因囤积大量DDR4库存,暂停现货报价待涨。国内企业如兆易创新则抓住利基市场机遇,其DDR4产品收入2025年预计增长75%。
技术迭代加速。DDR5在服务器市场的渗透率预计2026年达40%,但短期内DDR4供需缺口难解。TrendForce预警,Consumer DDR4合约价第三季涨幅可能扩大至90%,LPDDR4X因手机中低端需求坚挺,价格同步上涨38%-43%。
未来趋势与结语
DDR4涨价潮预计持续至2026年上半年,随着原厂在2026年初完成最后批次出货,供应将进一步收紧。长期来看,AI驱动的高性能存储需求将永久性改变产能分配逻辑:HBM和DDR5占据晶圆厂主导资源,而DDR4将逐步退守至工控、汽车等长周期市场。
对消费者而言,新装机用户应优先选择DDR5平台以规避价格风险;仍使用DDR4设备的用户可暂缓升级,待2026年产能调整完成后价格或逐步回落。这一轮价格异动也警示产业链需加强供应链弹性,国产存储厂商有望在结构性缺口中扩大市场份额。
推荐阅读:
2025年Q2越南5G智能手机份额首半壁江山,iPhone占比40%领跑
为您推荐
业界新闻
1月29日,三星电子披露2025年Q4财报,凭借AI需求实现历史性增长。公司总营收与营业利润双双创新高,营业利润同比激增超200%,核心驱动力为高带宽内存(HBM)。受AI计算及数据中心需求拉动,HBM涨价助力三星重夺DRAM销冠,半导体部门贡献集团80%营业利润。SK海力士同期业绩亦创历史新高,两家韩系巨头的表现印证了AI对存储市场的强催化作用,双方HBM4技术竞赛更预示行业格局将深度调整。
 行业报告
全球芯片领域掀起全产业链涨价潮,海内外巨头纷纷提价,供需失衡引发的价格波动持续发酵。三星、SK海力士对苹果iPhone用LPDDR内存报价涨幅分别超80%、近100%;国内中微半导、国科微上调MCU、KGD等产品价格,涨幅15%-80%。机构预测严峻,Counterpoint称,继去年内存芯片涨价50%后,今年一季度涨幅将再达40%-50%。涨势未歇下,全球消费电子行业承压,智能手机、PC、游戏机等终端需求预警,产业链面临成本与需求双重考验。
 行业报告
根据Omdia等多家市场研究机构的最新数据,2026年全球DRAM市场的结构性短缺非但无法缓解,反而可能进一步加剧。尽管三星、SK海力士、美光三大原厂预计将总产能提升至1800万片晶圆,同比微增约5%,但相较于以AI服务器为首的爆发性需求,这一增幅无异于杯水车薪。
 业界新闻
TrendForce内部数据显示,2026年全球70%以上的高端存储芯片产能将被数据中心(含AI)吞噬。Counterpoint Research分析师甚至直言,AI巨头们已经“买光了未来3年的DRAM产能”,且支出“没有上限”。一场席卷整个电子产业的“存储争夺战”已全面打响,其影响正从AI服务器蔓延至每个人的手机和电脑。
 业界新闻
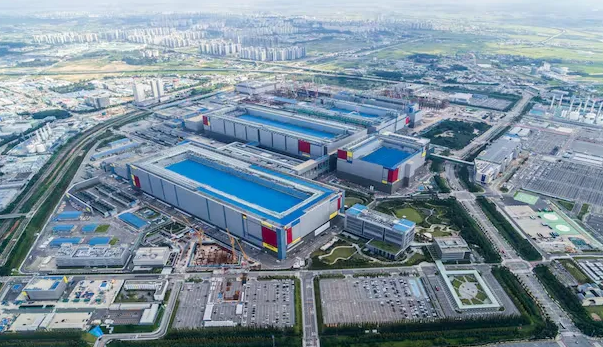
据韩国媒体报道,三星电子计划将今年的DRAM晶圆产量提升约5%,从去年的约760万片增至近800万片。随着其平泽工厂产能爬坡,三星有望实现单季200万片的历史性生产规模。然而,由于正在向更先进的10nm第六代(1c)工艺过渡,生产过程中可能出现的良率波动,或导致实际增量低于预期目标。