 业界新闻
盆满钵满!南亚科单月利润暴涨21倍,内存超级周期已验真
受全球内存价格持续上涨推动,南亚科公布了 2025 年 11 月自结收益数据,犹如一颗重磅炸弹在行业炸开。其收益同比增长超 21 倍,获利情况实现了显著跃升,这一成绩让众多同行艳羡不已。

业界新闻
发布时间:2021-10-07 00:00:00 责任编辑:wenwei

台DRAM厂南亚科对第3季展望乐观审慎,预估产品价格可望走扬;但因产能达到上限,且库存已逐步消化,第3季位元销售量可能较第2季减少个位数百分比。
南亚科2021年8月自结合併营收为82.10亿元,创3年以来单月新高,月增3.26%,较去年同期增加68.57%;1~8月自结合併营收为565.28亿元,较去年同期增加38.94%。南亚科对第3季展望乐观审慎,预估产品价格可望走扬;因此可望带动营运维持高檔。
美光记忆体大厂美光科技于美国股市周二(28日)盘后公布2021会计年度第4季(截至2021年9月2日为止)财报:营收年增37%、季增11%至82.74亿美元,非一般公认会计原则(Non-GAAP)每股稀释盈余年增124%、季增28.7%至2.42美元;以上数字均略优于分析师预期。
美光预估2022会计年度第1季营收、Non-GAAP每股稀释盈余分别为76.5亿美元加减2亿美元、2.1美元加减0.1美元;以上数字均低于分析师预期。
美光执行长Sanjay Mehrotra周二在财报电话会议上表示,部分个人电脑(PC)客户因非记忆体元件短缺而调整其採购,导致美光第1季度DRAM、NAND位元出货量将略低于第4季度。美光预期PC客户这部分的调整将在未来几个月大致获得解决。美光对2022年看法仍乐观。
美光执行长Sanjay Mehrotra表示,2022年(1-12月)潜在需求将由数据中心伺服器、5G以及汽车和工业市场续强带动。此外,导致部分需求递延的非记忆体供给短缺应该会在2022年逐步获得纾解,进而支持全年需求成长。他认为,基于产业资本支出审慎、供应商库存趋紧,2022年DRAM、NAND产业强劲获利可期,供需可望呈现良性平衡。美光股价周二下跌2.77%,收73.1美元,今年以来跌2.8%;盘后股价跌4.24%至70美元。
免责声明:本文为转载文章,转载此文目的在于传递更多信息,版权归原作者所有。本文所用视频、图片、文字如涉及作品版权问题,请联系小编进行处理。
推荐阅读:
为您推荐
业界新闻
受全球内存价格持续上涨推动,南亚科公布了 2025 年 11 月自结收益数据,犹如一颗重磅炸弹在行业炸开。其收益同比增长超 21 倍,获利情况实现了显著跃升,这一成绩让众多同行艳羡不已。
 业界新闻
随着存储芯片市场的变化莫测,DRAM板块近期成为了投资者瞩目的焦点。9月5日早盘,DRAM双雄南亚科与华邦电宛如两颗耀眼的星辰,以强势涨停的姿态,为存储市场注入了一剂强心针,也让市场对DRAM行业的未来充满了期待。
 业界新闻
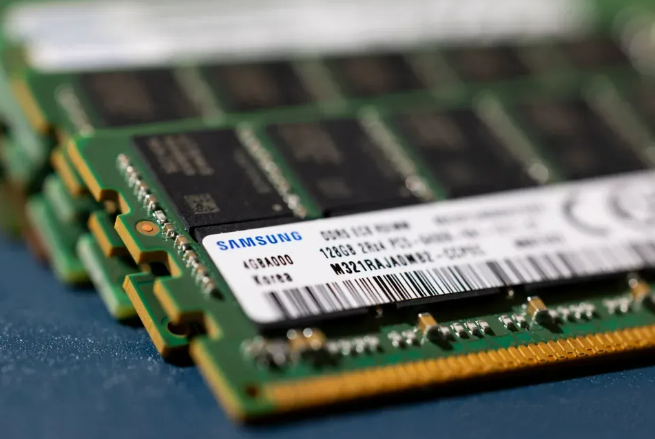
2025年内存市场正经历戏剧性转折:三星电子“王者归位”持续生产DDR4产品,打破此前“大厂退出”的市场预期,曾因供需失衡导致的“DDR4报价比DDR5高1倍”的罕见价格倒挂现象或迎来修正。这场由头部企业策略调整引发的变局,不仅冲击现货市场价格体系,更让南亚科、威刚等依赖DDR4盈利的企业面临转型压力。
 业界新闻
南亚科董事长吴嘉昭在最新发布的营业报告书中透露,随着全球消费电子市场需求逐步回暖,DRAM市场有望在2025年上半年迎来复苏契机。这一预测基于多重积极信号,包括个人电脑、手机及消费性电子产品需求的回升,以及行业库存水平的持续改善。
 业界新闻
南亚科表示,大陆DRAM厂产能已远大于南亚科,对于南亚科及DRAM产业发展确实有影响,将致力差异性经营。