 业界新闻
18核狂飙+SiP封装!高通骁龙X2 Elite被曝锁定超高端市场
据供应链消息,高通正秘密测试代号“SC8480XP”的骁龙X2 Elite处理器,目标直指2025年超高端Windows设备市场。这款芯片或将成为全球首款集成64GB LPDDR6内存的ARM架构SoC,并通过系统级封装(SiP)技术将48GB RAM与1TB SSD直接嵌入CPU基板,实现性能与能效的双重突破。尽管高通尚未官宣,但业内预测其将在9月23日骁龙峰会上揭开面纱。

业界新闻
发布时间:2022-03-28 00:00:00 责任编辑:wenwei
【导读】据TrendForce集邦咨询预估,第二季整体DRAM均价跌幅约0~5%,由于买卖双方库存略偏高,再加上需求面如PC、笔电、智能手机等受近期俄乌冲突和高通膨影响,进而削弱消费者购买力道,目前仅server端为主要支撑存储器需求来源,故整体第二季DRAM仍有供过于求情形。

PC DRAM方面,受俄乌冲突影响,引发PC OEM对第二季的订单采保守备货策略,且可能持续影响下半年旺季订单情形,进而下修今年的出货目标,然而整体供给位元却仍在增长,故第二季PC DRAM价格跌幅再扩大至3~8%,且可能会进一步恶化。

Server DRAM方面,目前云端服务供货商及企业端客户server DRAM库存水位与第一季大致持平,在库存量偏高情形下,尚不足以支撑价格反转。而仍属长料的server DRAM目前供给达标率仍高于100%,且该状况将延续到第二季,不过第二季价格跌幅可望随着旺季备货潮收敛至0~5%。
Mobile DRAM方面,受高通膨、各国疫情变化以及俄乌冲突等诸多因素影响,不排除智能手机生产量可能持续下修,品牌方也势必更谨慎规划生产和备料。而由于制程转进助力,mobile DRAM位元供给量并没有因为原厂自去年下半年将生产比重转进server DRAM领域而有所下降,正因如此,在智能手机品牌生产目标调降,但单机平均搭载容量又未能显著提升的状况下,预估第二季供过于求将持续,跌幅约0~5%。
Graphics DRAM方面,需求面受近几个月以来虚拟货币价格疲弱影响,使得显卡需求逐渐开始松动。在供给面则是面临供给限缩且供货商有限的情形,由于美光(Micron)将在第二季退出GDDR6 8Gb供给,此将对graphics DRAM产生短暂供需失衡,而韩厂产能调配无法立即填补上述缺口。即便终端需求减缓,但有鉴于GDDR6 8Gb仍然是目前市场主流,厂商要将规格转换至16Gb尚有待时间发酵,预估第二季价格将转为上涨0~5%。
Consumer DRAM方面,来自于特定产品如WiFi 6、5G基站等对DDR3需求持续强劲。供给则是各DRAM厂都有不同现况,三星(Samsung)、SK海力士(SK hynix)都已逐步减产DDR3,南亚科(Nanya Tech)近期则是把投片转向毛利较好的DDR3上,在需求相对稳健、韩系原厂出货量限缩的影响下,DDR3第二季价格将上涨3~8%;DDR4则仍维持跌势。
来源:TrendForce集邦咨询
免责声明:本文为转载文章,转载此文目的在于传递更多信息,版权归原作者所有。本文所用视频、图片、文字如涉及作品版权问题,请联系小编进行处理。
推荐阅读:
为您推荐
业界新闻
据供应链消息,高通正秘密测试代号“SC8480XP”的骁龙X2 Elite处理器,目标直指2025年超高端Windows设备市场。这款芯片或将成为全球首款集成64GB LPDDR6内存的ARM架构SoC,并通过系统级封装(SiP)技术将48GB RAM与1TB SSD直接嵌入CPU基板,实现性能与能效的双重突破。尽管高通尚未官宣,但业内预测其将在9月23日骁龙峰会上揭开面纱。
 业界新闻
TrendForce研究显示,受高通货膨胀及经济下行影响,各CSP(云端服务业者)资本支出保守并持续调降全年服务器需求。目前,中国大陆方面CSP业者今年云端订单较去年衰退,导致全年Enterprise SSD采购容量递减;北美方面,部分客户推迟服务器新平台的量产进程,再加上扩大投资AI服务器,导致Enterprise SSD订单低于预期,使得第二季全球Enterprise SSD营收创新低,仅15亿美元,季减24.9%。
 业界新闻
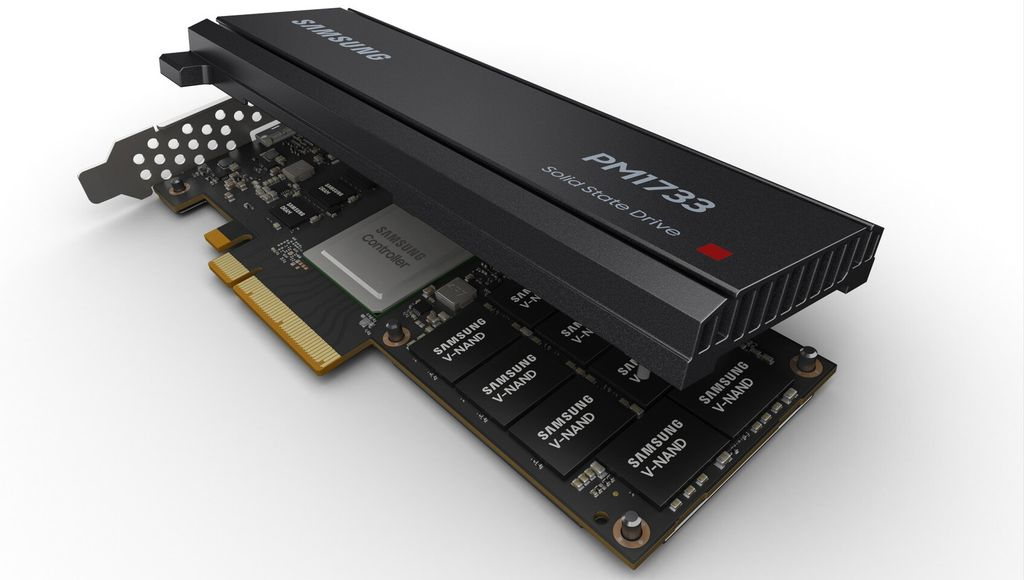
据机构研究显示,受高通胀及经济下行影响,各CSP(云端服务业者)资本支出保守并持续调降全年服务器需求,观察中国CSP业者今年云端订单较去年衰退,导致全年企业级SSD采购容量递减;北美方面,部分客户延后服务器新平台量产时程,加上扩大投资AI服务器,导致企业级SSD订单低于预期,第二季全球营收创新低仅15亿美元,季减24.9%。
 业界新闻
TrendForce集邦咨询研究显示,受高通胀及经济形势影响,各CSP(云端服务业者)资本支出保守并持续调降全年服务器需求,目前观察中国方面CSP业者今年云端订单较去年衰退,2023年全球Enterprise SSD采购容量将递减;北美方面,部分客户推迟服务器新平台的量产时程,再加上扩大投资AI服务器,导致Enterprise SSD订单低于预期,使得第二季全球Enterprise SSD营收创新低,仅15亿美元,环比减少24.9%。
 业界新闻
据TrendForce集邦咨询研究显示,淡季效应与高通胀导致北美Server ODM及中国等市场采购动能下滑,供应商Enterprise SSD第一季库存不降反升,并没有因为减产而有效改善,故采取降价求售以扩大出货量,整体使Enterprise SSD面临量价齐跌,第一季原厂Enterprise SSD营收环比下跌47.3%,达19.98亿美元。而Server ODM订单经过第一季库存去化,第二季采购需求将小幅上升,各家供应商营收有望回到成长态势。