业界新闻

DRAM涨价!三星、美光第一季度涨幅15%往上

发布时间:2024-01-05 00:00:00 责任编辑:lina

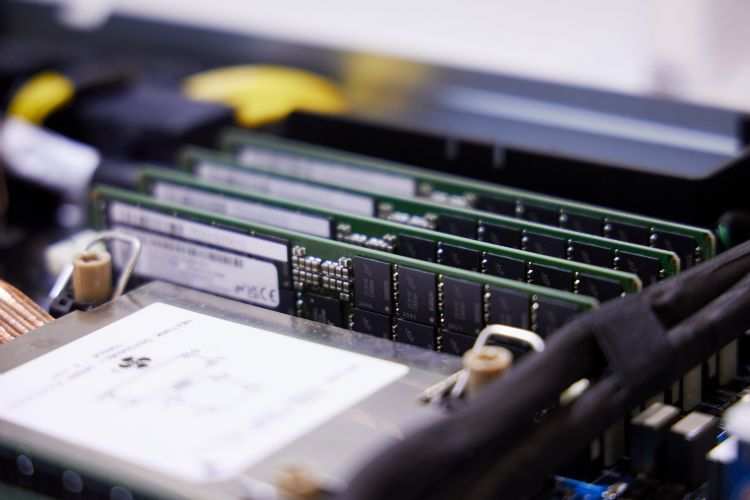
【导读】继NAND Flash从2023年下半年一路强势拉涨报价后,存储器模块业者传出,三星电子、美光等大厂,正规划第1季DRAM价格调涨15-20%。


继NAND Flash从2023年下半年一路强势拉涨报价后,存储器模块业者传出,三星电子、美光等大厂,正规划第1季DRAM价格调涨15-20%。


DRAM涨价!三星、美光第一季度涨幅15%往上

相较于2023年第4季DRAM价格相对持稳,业界研判,上游原厂涨价焦点将从NAND转移至DRAM,如DDR4、DDR5成下一波调涨重点,以加速改善营运亏损。


尽管市场需求尚未恢复稳定,但近期收到三星提出预告,第1季DRAM报价至少将调涨15%起跳,至于NAND涨幅虽然没有明确提出,但预料仍将继续调涨,价格涨势将延续至2024年底。


另有业者向客户提出通知,2024年第1季预期三星、美光将相继调涨DRAM报价约15-20%,由于12月DRAM报价仅微幅调涨2-3%,明显低于3D TLC NAND涨幅约10%的表现。


随着手机、服务器需求逐渐回升,预计2024年DRAM市场供应将持续紧张,从1月起将调涨DRAM新报价,借此催促客户须提前规划未来使用需求量。


业界认为,迈入2024年后,DRAM涨势风雨欲来,先前DDR4库存偏高,市场价格呈现疲弱,为了缩减亏损,预料2024年上半将锁定DDR4及DDR5成为涨价主力,至于DDR3产能及需求相对稳定,涨幅相对平缓。


虽然上游原厂从第1季启动DRAM补涨行情,业者认为并不意外,DRAM报价调涨动能主要仍来自于上游原厂的人为操作,且内部先前预判即将迎来单季涨幅约15-20%,近月来已陆续回补低价库存。


预计这波DRAM涨价由三星率先发动攻势,操作玩法几乎与2023年第3季NAND调涨相似,但未来DRAM涨幅能否如同NAND Wafer强劲攀升,需观察农历年后的市场需求表现。


韩系DRAM大厂在2023年下半已连续2个季度降低DRAM稼动率,但第4季晶圆产出进入谷底,以三星为例,第4季DRAM产出仅约2023年第1季的7成左右,同时也逐步增加高端制程的产出。


据了解,2024年第1季DRAM整体产能供应仍然节制谨慎,未来供应商将会持续减产成熟制程,并转向先进制程技术。


三大DRAM厂过去DDR4采用1X或1Y纳米制程,在2023年进入产品结束周期(EOL),三星及SK海力士将8Gb及16Gb产品改以1Z纳米节点为生产主力。


美光的成熟制程生产也进入尾声,DDR4全面推向至1α纳米制程,至于各家的DDR5 16Gb也将从1α转向至1β纳米的先进制程。


受到淡季及工厂盘点等影响,供应链需求释出量减少,业界指出,无论是DRAM或是NAND,2023年第4季上游供货状况并不紧缺,但前提是要能够接受原厂提出的价格,只要价格对了,原厂都有货可以卖。


显见市场实质买气并未复苏,短期内交易需求较为平淡,预料第1季上半及农历新年前,终端市场仍存在观望气氛,第1-2季将是关键,若主要应用出海口需求顺利衔接,存储器前景将确定大好,产业供不应求将无悬念。


业界预期,随着上游原厂酝酿2024年第1季调涨DRAM报价,多家块业者各自收到风声启动备货,预计供货给OEM厂的合约价可望延后一个季度跟进,预计从第2季起将全面反映DRAM涨势。


免责声明:本文为转载文章,转载此文目的在于传递更多信息,版权归原作者所有。本文所用视频、图片、文字如涉及作品版权问题,请联系小编进行处理。


推荐阅读:

2024年DDR5渗透率估破5成,连接器厂同步大啖商机

原厂产能扩张仍属节制,存储报价涨势估不变

传英伟达已向SK海力士、美光预购大量HBM3内存

固态硬盘近九季首次涨价

NAND芯片疯涨,未来报价涨五成


为您推荐

AMD EPYC 嵌入式 9006 SP7 正式发布,Zen6 架构最高 256 核 新品速递

AMD EPYC 嵌入式 9006 SP7 正式发布,Zen6 架构最高 256 核

AMD 正式发布 EPYC(霄龙)嵌入式 9006 系列 SP7 处理器,基于 Zen 6 架构,最高搭载 256 核 512 线程,支持 PCIe Gen6、CXL 3.1 高速互联,配套多层硬件安全引擎与七年产品供货周期。相较上一代 9005 系列,该系列吞吐量最高提升 1.8 倍、内存带宽最高提升 2.7 倍,主打半导体自动测试设备 ATE、企业存储、高端网络防火墙三大高吞吐嵌入式场景,可满足 AI 浪潮下高速内存、SSD 验证、大流量安全处理、密集存储服务的算力与 I/O 需求。128 核 SKU 将于 11 月 15 日上市,其余型号年底前陆续出货,三星、Lanner、Portwell、IEI 等厂商已同步开展平台适配。

互联技术 测试测量 存储器 SAMSUNG(三星)

长江存储份额走高,三星、SK 海力士存量厂升级计划面临管制不确定性 业界新闻

长江存储份额走高,三星、SK 海力士存量厂升级计划面临管制不确定性

长江存储本土 NAND 份额已经反超三星,叠加 AI 存储需求爆发,三星、SK 海力士启动国内存量闪存工厂的工艺升级。三星西安厂计划改造至 286 层 V9 NAND,SK 海力士大连厂瞄准 300 层以上产品研发。但整套升级方案受美国设备出口管制约束,设备许可证能否获批尚不明确。两种结果将带来截然不同的产业走向:许可落地会增加国内高堆叠 NAND 供给,缓解 AI SSD 紧缺;审批受阻,则会留给长江存储更多份额提升和产品迭代窗口。

存储器 SAMSUNG(三星)

加码中国NAND产能!三星、SK海力士同步扩产升级,抢抓AI存储增长红利 业界新闻

加码中国NAND产能!三星、SK海力士同步扩产升级,抢抓AI存储增长红利

随着AI服务器、企业级存储市场需求持续爆发,全球高端NAND闪存进入供需紧俏的增长周期。在此行业背景下,占据全球存储市场主导地位的三星电子与SK海力士双双加大中国市场布局力度。根据韩媒最新报道,两大韩国存储巨头正加速推进西安、大连核心工厂的技术升级与产能扩建计划,相关投资落地工作将集中在明年前后逐步完成。不同于以往单纯的产能扩容,本轮布局聚焦先进制程落地,打破了海外产线技术滞后的固有格局,让中国生产基地正式跻身全球高端存储技术研发量产一线,也将深刻影响全球存储产业的供应格局与技术走向。

存储器 SAMSUNG(三星)

三星与SK海力士同步扩产中国NAND产能,西安冲刺286层、大连重启二厂 业界新闻

三星与SK海力士同步扩产中国NAND产能,西安冲刺286层、大连重启二厂

8月26日,据韩国媒体ZDnet Korea报道,三星电子与SK海力士正在加速推进其位于中国西安和大连的NAND闪存工厂升级与扩产计划,相关投资预计在明年前陆续落地。三星西安工厂承担其全球约40%以上的闪存产能,目前正推进第九代V-NAND(约286层)的转换投资,目标月产能4万至5万片晶圆;SK海力士则自今年第三季度起在大连第二工厂重启NAND技术升级,目标月产3万片晶圆,整体产能将提升约50%。

存储器 SAMSUNG(三星)

长江存储市占率首次跻身全球第三! 行业报告

长江存储市占率首次跻身全球第三!

8月12日,市场研究机构Counterpoint发布数据称,2026年第二季度NAND闪存市场以出货量计算,三星、SK海力士、长江存储的份额分别为25%、22%、14%,这是长江存储份额首次进入前三。不过,按营收计算,长江存储排名行业第五,落后于美光和铠侠,原因是产品组合集中在消费级应用,高单价数据中心企业级固态硬盘占比相对较低。

存储器 SAMSUNG(三星)

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆