 业界新闻
盆满钵满!南亚科单月利润暴涨21倍,内存超级周期已验真
受全球内存价格持续上涨推动,南亚科公布了 2025 年 11 月自结收益数据,犹如一颗重磅炸弹在行业炸开。其收益同比增长超 21 倍,获利情况实现了显著跃升,这一成绩让众多同行艳羡不已。

业界新闻
发布时间:2023-09-11 00:00:00 责任编辑:lina
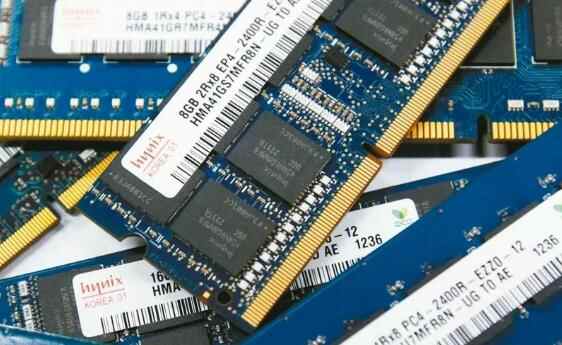
【导读】据台媒《工商时报》报道,台股资金移转,前波强涨的AI主流族群资金撤出,转入低基期的消费性电子股进行拉抬,受惠国际大厂减产效应奏效,存储产业逐渐崭露复苏迹象,且AI带动高频宽内存(HBM)需求强劲成长,可望减少全球大厂DDR4产出,缓解库存偏高现状,法人看好南亚科、华邦电有望受惠。
据台媒《工商时报》报道,台股资金移转,前波强涨的AI主流族群资金撤出,转入低基期的消费性电子股进行拉抬,受惠国际大厂减产效应奏效,存储产业逐渐崭露复苏迹象,且AI带动高频宽内存(HBM)需求强劲成长,可望减少全球大厂DDR4产出,缓解库存偏高现状,法人看好南亚科、华邦电有望受惠。
推荐阅读:
为您推荐
业界新闻
受全球内存价格持续上涨推动,南亚科公布了 2025 年 11 月自结收益数据,犹如一颗重磅炸弹在行业炸开。其收益同比增长超 21 倍,获利情况实现了显著跃升,这一成绩让众多同行艳羡不已。
 业界新闻
随着存储芯片市场的变化莫测,DRAM板块近期成为了投资者瞩目的焦点。9月5日早盘,DRAM双雄南亚科与华邦电宛如两颗耀眼的星辰,以强势涨停的姿态,为存储市场注入了一剂强心针,也让市场对DRAM行业的未来充满了期待。
 业界新闻
2025年内存市场正经历戏剧性转折:三星电子“王者归位”持续生产DDR4产品,打破此前“大厂退出”的市场预期,曾因供需失衡导致的“DDR4报价比DDR5高1倍”的罕见价格倒挂现象或迎来修正。这场由头部企业策略调整引发的变局,不仅冲击现货市场价格体系,更让南亚科、威刚等依赖DDR4盈利的企业面临转型压力。
 业界新闻
南亚科董事长吴嘉昭在最新发布的营业报告书中透露,随着全球消费电子市场需求逐步回暖,DRAM市场有望在2025年上半年迎来复苏契机。这一预测基于多重积极信号,包括个人电脑、手机及消费性电子产品需求的回升,以及行业库存水平的持续改善。
 业界新闻
南亚科表示,大陆DRAM厂产能已远大于南亚科,对于南亚科及DRAM产业发展确实有影响,将致力差异性经营。