【导读】根据WSTS统计,模拟集成电路行业(模拟IC)市场规模2017年为531亿美元, 占全球集成电路市场份额15%,占全球半导体市场份额12.4%。模拟IC市场空间巨大, 但同时行业具备高度的分散性,产品种类繁杂、应用领域广泛,研究难度较高,行业特点、下游需求、上游供给、公司核心竞争力较难把握。为了解决这些问题我们推出本篇报告,针对上述环节都做了详细的分析,同时提出在重经验以人为本的行业特 点下,采用人均创收这一公司实力重要衡量指标,判断公司的成长性与竞争力。
同时落地中国大陆市场,我们通过对比海外模拟IC龙头的成长路径以及复盘中 国台湾下游本土化带来的上游模拟IC快速成长的黄金十年,发现下游市场是推动半 导体行业转移的决定性因素。因此在欧美集成电路需求和产值均已逐渐成熟的情况 下,国内政策、资金、人才供给维共振,边际改善明显,同时国内将持续拥抱下游本 土化庞大的市场需求和增速,国产化替代已具备强确定性,成长空间和投资价值明显。
模拟 IC:连接真实与虚拟信号的纽带
模拟 IC 是处理模拟信号的集成电路
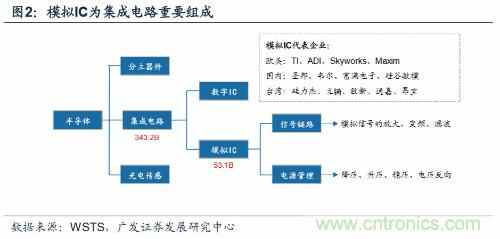
模拟IC属于集成电路的子分类。按照处理信号形式的不同,集成电路可分为模 拟IC和数字IC。其中模拟IC约占集成电路市场规模的15%左右,2017年市场规模大 约为531亿美元。
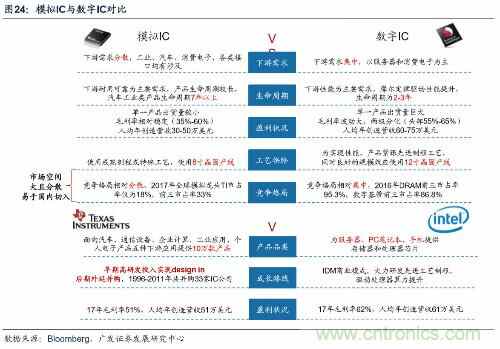
模拟IC和数字IC虽然同属于集成电路,但处理信号类型和行业特点却具有较大 差别。根据处理信号不同,集成电路可分为模拟IC和数字IC,处理信号为模拟信号 的集成电路均可定义为模拟IC。
模拟IC:处理连续性的声、光、电、电磁波、速度和温度等自然模拟信号的 集成电路为通常意义上的模拟IC。产品类型按照功能主要分为信号链路芯 片和电源管理芯片两类,代表公司有德州仪器、ADI等。
数字IC:处理离散的电学“1”和“0”信号的数字信号的集成电路为通常 意义上的数字IC。产品类型按照功能主要分为存储器、逻辑IC和微型元件, 代表公司为intel、高通、美光等。
模拟 IC 由电源管理、信号链路两大模块组成
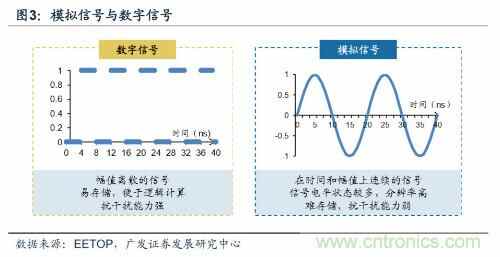
数字信号的“0和1”特性赋予数字电路强大的逻辑推算能力和方便的存储能力, 模拟信号电位相对多态化,难以存储和进行加减与逻辑计算,因此不同于数字IC存 储和提供算力的功能,模拟IC的两个主要用途为:
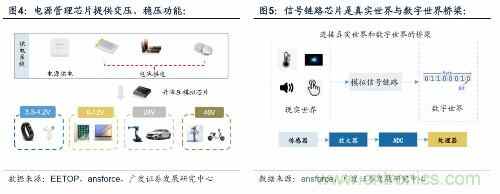
电源管理:芯片、元器件、电路系统所需正常工作电压不同,模拟IC可将电 池、电源提供的固定电压进行升降压、稳压处理。需要供电的系统基本上 都会需要电源管理芯片,因此市场空间较大。同时由于技术指标要求基本 稳定,技术更新迭代较慢,因此壁垒相对较低,国内公司布局较多。
信号链路:连接真实世界和数字世界的桥梁,将自然界实际信号如天线或 传感器接受到的电磁波、声音、温度、光信号转换为多位数字信号,便于后 续的数字信号处理器处理。其中的射频前端芯片需紧跟通信技术进步,技 术更新迭代速度较高,壁垒较高。
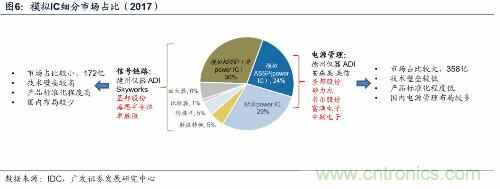
模拟IC中电源管理芯片为主要占比。由于基本上电子系统均需供电,因此电源 管理芯片占模拟IC整体比例较高,2017年约占53%(标准power IC和模拟ASSP用途 的power IC),市场规模约为281.4亿美元。电源管理用途在家电、工业用途相对较 为成熟,技术更新迭代较慢,技术壁垒相对较低,国内布局厂商较多,包括圣邦股 份、矽力杰、韦尔股份、富满电子、中颖电子等。
信号链路芯片可细分为非power IC的模拟ASSP、放大器、比较器、数据转换芯 片等,2017年占比47%,国内布局厂商较少,以华为海思、圣邦股份为主。
对比数字 IC,模拟 IC 具备独特属性
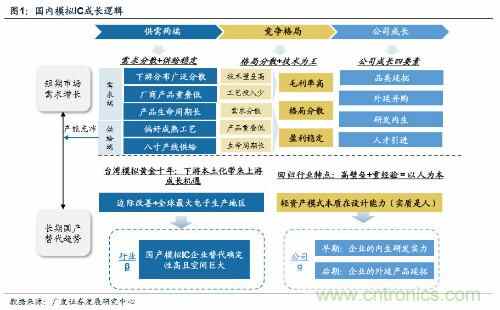
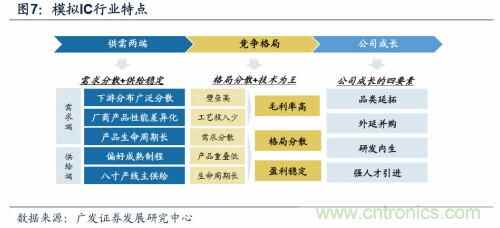
虽然数字IC和模拟IC同属于集成电路范畴,但两者的基本工作原理截然不同, 基本的工作原理的差异决定了数字IC和模拟IC不同的产品特性、设计思路、工艺选 择以及市场分布情况。模拟集成电路行业具备以下四大特点:需求端:下游需求分 散,产品生命周期较长。供给端:偏向于成熟和特种工艺,八寸产线为主供给。竞争 端:竞争格局分散,厂商之间竞争压力小。技术端:行业技术壁垒较高,重经验以人 为本。
本章将通过与数字IC的对比更为详尽的阐述上述四点模拟集成电路的特点。
需求分散,差异化叠加生命周期长下的弱竞争市场
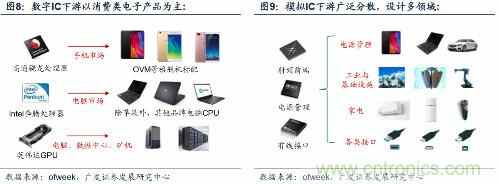
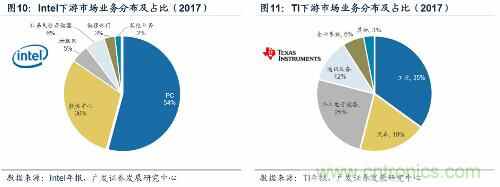
模拟IC产品种类分为信号链路与电源管理两大模块,在各大电子系统基本上都 会使用到,涉及下游应用有通信、汽车、工控医疗、消费类家电产品等。在数字电 路系统中也会提供电源管理、稳压等功能。因此模拟IC应用更为广泛分散。产品布 局层面上,数字企业主要针对“明星下游”主要布局,实现公司的快速成长,模拟 单一下游市场规模相对较小,因此企业通过广发布局实现营收和市占率提升。
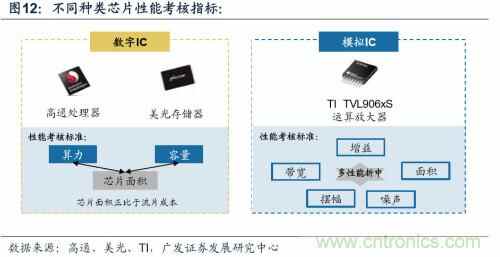
设计环节多性能参数折中,单一领域产品指标依然呈现多样性,严格意义上厂 商产品重叠率较低。数字IC功能上主要提供存储、逻辑、算力三大功能,除逻辑功 能外,性能考核指标相对明确,即在较低的成本下实现最大的存储空间和算力。因 此数字企业间可以通过产品性能的提升来实现市占率的不断提升。而模拟类产品不 同,产品功能多样且考核指标繁多,没有严格意义上性能优越的模拟芯片。就射频 前端电路中的低噪放大器芯片就有噪声系数、功耗、线性度、工作带宽、成本等多 个考核指标,这也导致了厂商之间的产品重叠度较低,竞争较小。
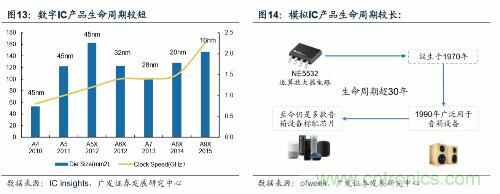
模拟IC产品生命周期较长,一旦切入产品便可以获得稳定的芯片出货量。需求 层面:模拟类产品下游汽车、工业用途要求以可靠性、安全行为主,偏好性能成熟 稳定类产品的同时资格认可相对较为严格,一般不低于一年半。供给层面:先进制 程对于模拟类产品推动作用较小,基本不受摩尔定律推动,因此模拟类产品性能更 新迭代较慢。因此模拟类产品生命周期较长,一般不低于10年。著名的音频放大器 芯片NE5532生命周期长达30年,至今依然是多款音响设备的标配芯片。
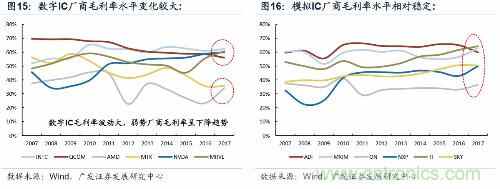
弱竞争:模拟厂商间竞争压力较小,毛利率稳定。模拟集成电路行业下游需求 分散、厂商产品重叠率较低、芯片生命周期较长。因此不同于数字企业依靠工艺进 步提升产品性能,抢占“明星下游”实现市占率提升的重资本打法,模拟企业间的 竞争压力相对较小,竞争格局相对分散,厂商产品种类繁多(德州仪器具备10万款 模拟集成电路芯片),依靠庞大分散的下游需求实现营收增长,同时厂商毛利率水 平具备常年稳定的特性。
偏向成熟和特殊工艺,8 寸产线为主。
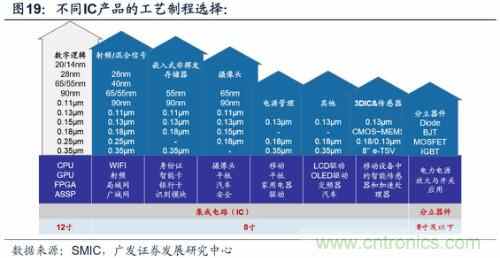
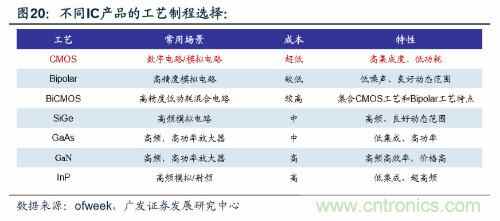
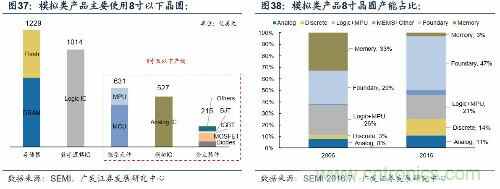
工艺:数字偏好CMOS先进制程实现性能提升,模拟IC工艺多样,其成熟制程 和特殊工艺导致模拟IC生产线以8寸晶圆为主。
数字IC:先进制程带来性能提升和规模效应。数字先进的CMOS工艺可以 为数字电路设计带来更少的寄生电容和更快的充放电速度。从而提供更大 的算力性能,同时先进制程工艺成本较高,需要12寸晶圆产量的提升来实 现规模效应,分摊成本。
模拟IC:采用成熟制程或特殊工艺,供给以8寸产线为主。CMOS工艺65nm 以下模拟设计面临无法实现高增益和工艺失配过大问题。因此目前在无需 与数字电路SOC集成设计场景下,使用大尺寸CMOS工艺或高增益低噪声 三五族半导体工艺依然为模拟工艺主流选择,其中著名的锐迪科GSM-PA 芯片RDA6212便使用了GaAs工艺实现了高效率和低功耗。代工晶圆以8寸 产线为主,全球仅有TI拥有两条12英寸晶圆产线。
行业高壁垒显著,行业以人为本特点显著
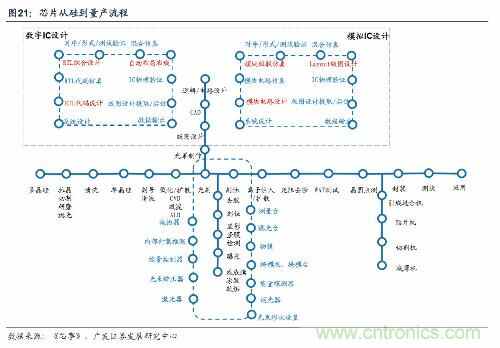
数字IC和模拟IC都属于集成电路,从多晶硅到应用于整机流程复杂且繁琐,每 一步都会影响最后的产品性能,集成电路本身就属于壁垒相对较高的行业。模拟IC 与数字IC流程上的差距主要体现在设计环节。
数字IC设计工具更为先进。数字电路处理信号相对简单,设计方式已经由 传统的晶体管级设计进步到硬件编程语言设计甚至是C语言设计后期EDA 工具自动优化的程度。前期代码性能仿真后,数字版图设计工具具备自动 版图设计和优化功能,大大降低了数电设计门槛和产品进入市场的时间。
模拟IC设计工具相对落后,更多依赖设计师的设计经验。模拟IC工程师利 用EDA工具进行晶体管级电路搭建并进行前期电路性能仿真。模拟版图设 计时,由于模拟电路性能对于晶体管寄生电容和寄生参数敏感,因此模拟公司会专门配置 layout版图设计师进行版图设计,这也导致了模拟设计周 期相对较长。
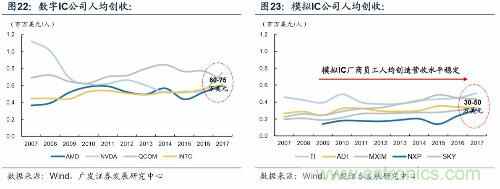
模拟IC行业具备重经验,以人为本的特点。模拟IC不依赖摩尔定律和高端制 程、性能指标主要由设计师设计能力决定,同时设计工具自动化程度较低,设计难 度较大,研发周期较长,因此模拟IC行业更依赖于工程师的设计能力和设计经验。 公司营收能力和人均创收水平(一定程度反应公司员工设计能力)呈现一定程度正 相关,头部厂商人均创收基本上长期处于相对稳定的状态。
从上下游看模拟 IC 当前发展机遇
下游需求:汽车、通讯需求拉升,行业步入快车道
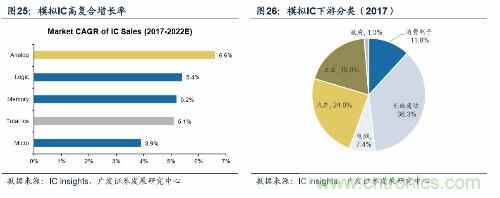
根据IC insights预测,持续到2020年,模拟电路下游应用中通讯模拟芯片和汽车 电子将呈现最快年复合增长率,分别为7.4%和7.0%。模拟电路整体市场规模2017年到 2022年将呈现6.6%的年复合增长率,高于集成电路5.1%的年复合增长率水平。我 们认为模拟电路行业下游需求分散,受单一下游影响较小,因此在智能手机逐渐成 熟的大背景下,依然可以实现市场规模的逆势上涨。市场短期受益5G通讯变革下的 基站数目增加与智能手机射频前端链路的结构性变化,长期受益汽车电动化大趋势。 模拟电路行业依然具备较高成长性和投资价值。
短期:5G通讯变革,基站放量,智能手机射频前端变革拉动市场规模提升
5G来袭,频段改变促使基站、手机芯片升级放量。5G通信相比4G通信对于传 输速率有了更高需求,因此频率向高频迁移。目前根据各国频谱规划,低频(6G以 下)和高频(6G以上)合计5个频段都可用于5G通讯,应用场景略有区别。2017年 11月14日,工信部发布国内5G系统频率使用规划,将3300-3600MHz和48005000MHz确定为5G系统工作频段。频段改变对于基站、手机提出更高的需求,同时 5G mMTC用途(大规模物联网业务)有望带动IOT应用进一步深入。IC insights预 测2019年通讯类模拟芯片占比大约为38.5%,市场规模大约为232.3亿美元。
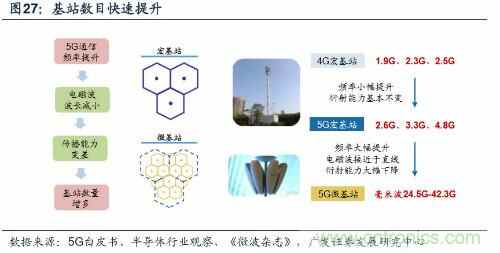
高频信号衰减加剧,短期基站放量确定性显著。由于高频电磁波信号在空气中 衰减加速(通信信号空气中传播衰减公式:传播损耗L=92.4+20log(f)+20log(R), f为 单位GHz的频率,R为单位为公里的距离),因此需要建设更多的基站来实现覆盖率 的提升。因此5G宏基站建设数量为4G宏基站的1.5倍左右。同时无论是独立组网模 式还是非独立组网模式,都会率先进行基站建设,因此短期内便会实现对模拟IC电 路的电源管理和射频相关电路的拉动作用,预计19年便可以实现快速放量。同时由 于毫米波频段衰减更为剧烈,同时毫米波基本不具备衍射能力,因此若采用室内布 局或室外大数据热点区域布局,则数量将实现爆发式增长。
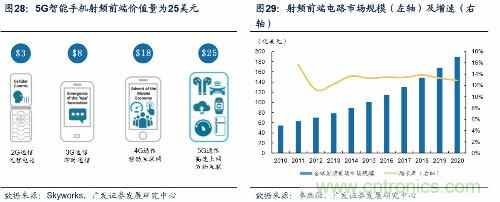
智能手机受益频段数目增加,射频前端链路ASP有望实现提升。通信速率的提 升主要由于通讯有效传输带宽的提升,更高的有效传输带宽可以实现更高的传输速 率,这也导致4G手机相比3G、2G手机支持频段。5G手机为实现更高传输速率, 同时向下兼容4G、3G通讯模式,支持频段数将达到30个,相比4G支持的15个频段 数目提升一倍,同时MIMO技术和CA技术也将带来射频前端芯片价值量的提升, Skyworks预计5G手机射频前端价值量大约为25美元。
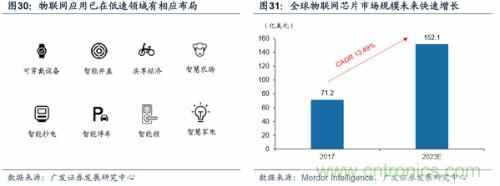
IOT进入应用深水区,市场空间不断扩大。IOT并非新概念,在穿戴时设备、共 享单车、智能抄电领域均早有应用。但目前IOT缺乏行业标准性的通信协议,各细分 市场较小但性能要求严苛。据国际电信联盟(ITU)发布的5G愿景,5G将有三大应 用场景:eMBB,mMTC和URLLC,其中mMTC即是对应大规模物联网业务,同时我 们认为5G将会逐渐促进IOT通讯协议的标准化统一,将降低企业布局分散IOT市场的 难度,物联网有望接力智能手机成为下一代智能硬件的爆发领域。
长期:汽车电子化趋势明显,车用电源管理市场快速成长
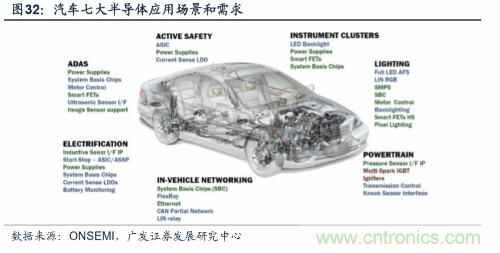
汽车已经成为新型的半导体应用的重要载体,未来汽车电子化趋势和智能化趋 势明显。目前汽车电动化渗透率依然相对较低,但汽车的智能化、舒适性和联网性、 电动性长期趋势明显。
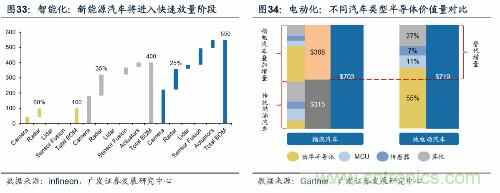
电动化:电动汽车电源管理模块更为复杂,根据Gartner统计,纯电动汽车 半导体价值量约为719美元,其中功率半导体占比55%。功率半导体包括高 性能分立器件以及电源管理IC模块,全球电源管理IC约占功率半导体市场 的50%以上,汽车电动化趋势有望拉动模拟电源管理IC的快速成长。
智能化:自动驾驶汽车会使用越来越多的雷达电路解决摄像头无法在弱光、 反光正常工作的缺陷,越来越被自动汽车厂商接受。在 ADAS四级中雷达电 路成本占比25%,约138美元每车。
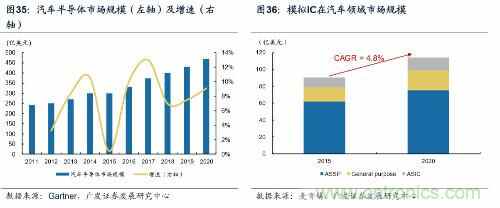
根据麦肯锡预测,2020年模拟IC产品约占汽车半导体的29%,市场规模约为 114.3亿美元。根据市场调研机构Gartner测算,2018年全球汽车半导体市场约400 亿美元,并呈现快速增长趋势。我们看好汽车作为接替手机终端成为下一代重要电 子终端的潜质,半导体和电子产品将会持续变革和渗透汽车市场,汽车电动化和智 能化两大趋势确定性明显。国内新能源汽车和自动驾驶起步较早,相关布局企业逐 渐增多,有望带动国内上游汽车半导体产业实现快速发展。
上游供给:短期上游量能充沛,模拟 IC 放量无忧
八寸晶圆为主要供给,转单趋势影响尚小
从上游供给的角度来看,集成电路上游原材料主要为晶圆材料,晶圆有6寸、8 寸、12寸之分。由于模拟IC偏好成熟制程,制程成本较低,目前晶圆供给主要使用8 寸晶圆,根据SEMI数据,若统计代工产能,模拟类产能约占整体产能的11%左右, 将代工产能进行折算,模拟类产品约占22%左右产能。
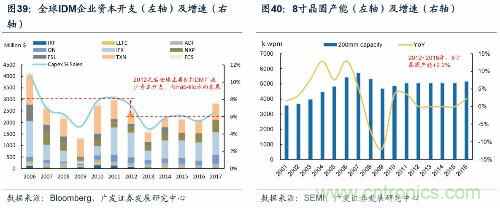
IDM企业向Fablite转型,资本开支放缓,全球8寸产能趋于稳定。据SEMI统计, 全球8寸晶圆产能一般以上为IDM企业拥有,2016年约占比53%,2012年后全球主要 8寸IDM厂减少资本开支,部分制程代工交由代工企业(例如:台积电)代工,导致 全球8寸产能增速放缓,2016年8寸晶圆产能为5151k wpm,2012-2016年间晶圆产 能仅增加2.2%,8寸晶圆产能占比趋于稳定约为30%。
模拟类产能尚有提升空间,行业认可需求向好提高产能利用率
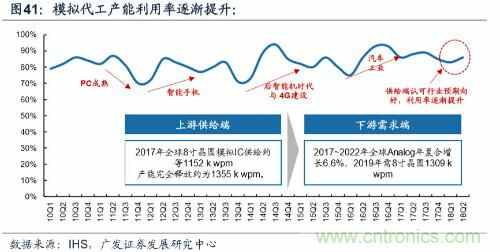
不同于存储类产品和分立器件产品,模拟类产品产能利用率相比之下依然相对 较低。假设模拟类产能完全释放,可以实现1355k wpm的产能供给,若2017-2022 年模拟产品年复合增长6.6%,产能充沛到2019年末期。
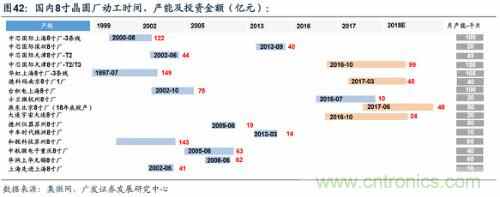
2020年前国内模拟双线有望投入生产,产能继续提振。国内8寸晶圆厂建设仍在 继续,从建设到竣工一般需要两年时间,因此18、19年将会迎来国内8寸晶圆代工厂 的投产的小高峰。其中国大陆新增8寸产线均以模拟类产品为主,中芯国际天津8寸 厂-T2/T3预计每月产能15万片,主要用于指纹识别、电源管理芯片以及图像传感器 的生产。德科码南京8寸厂1厂月产能4万片,其中50%用于模拟类产品代工。大连宇 宙大连8寸厂和燕东北京8寸厂主要从事功率半导体生产,月产能分别为2万和5万片。 因此凭借芯国际天津8寸线(T2/T3)以及德科码南京8寸厂的全面投产,将带来每月 不低于9.5万片的模拟芯片产能,预计2020年晶圆供给依然处于充沛状态。
供需东移,国内模拟 IC 产业成长迎来黄金时代
庞大需求与低自给率,现状喜忧参半
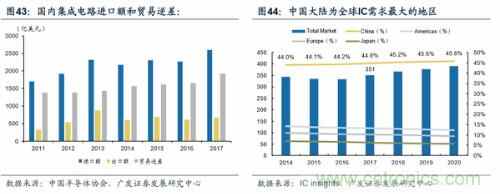
半导体贸易逆差依然不断拉大,国内集成电路需求旺盛。集成电路产业是国民 经济和社会发展的战略性、基础性产业,是中国信息技术发展和工业转型的重要动 力。根据IC insights统计,2017年中国大陆集成电路产业需求量达到351亿美元,占全球市场规模的 44.8%,从2013年中国大陆进口集成电路价值首次超2000亿美元 且在2017年创下新高约为2601亿美元,贸易赤字1932亿美元。
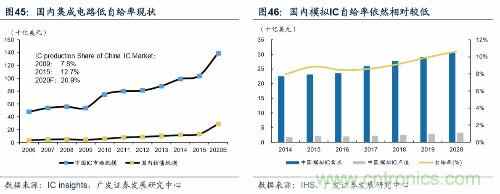
低自给率状况依然存在,预计模拟IC 2020年替代空间为273亿美元。目前国内 集成电路自给率2015年不到13%,距离2020年实现40%的目标依然具备较大差距, IC insights预测中国大陆2020年集成电路自给率有望达到20.9%。国内模拟集成电路 2017年自给率不到10%,如果按照HIS预测,国内模拟IC 2020年市场规模有望达到 33亿美元,若完全实现自给,替代空间大约为273亿美元。
政策、资金、人才共给三维共振,国内边际改善明显
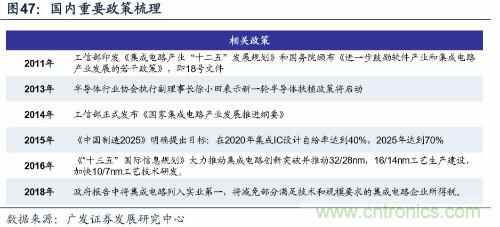
长期低自给率和庞大贸易逆差倒逼政策密集出台。2015年推出3个国家级政策, 其中《中国制造2025》明确提出目标:在2020年集成IC设计自制率达到40%,2025 年达到70%。预计未来集成电路相关扶持政策依然将会持续出台,政策助力下带动 行业配套资源、设施完善,持续带动国内集成电路产业成长。
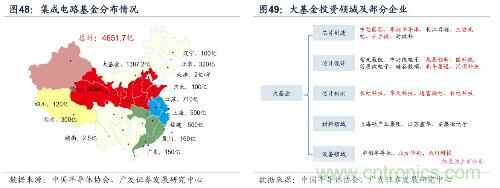
资金介入持续有效,一期种子效应明显,二期募集助力新一轮成长。国家集成 电路产业投资基金(简称“大基金”)自2014年9月成立,一期募集基金1387亿元, 同时在大基金带动下各地提出或成立子基金合计总规模超3000亿元。大基金主要投 资龙头性企业,不做天使、风险投资性质投资。根据华芯投资官方微信公众号,大基 金二期筹备中,将再次对国内集成电路产业起到推动作用。
人才供给侧改革逐渐生效,带动国内学术研究能力不断提升。2017年我国集 成电路设计从业人员约14万人,人均产值约20.9万美元。假设国内集成电路人处于 较初期阶段,以员工人均每年创造20.9万美元营收计算,若国内集成电路设计行业 保持年平均30%高速增长,2020年国内集成电路产值4275亿元(自给率约达40% 以上),约需从业人员31万。2015年数据显示全国大学微电子专业毕业生本科毕 业生19192人,硕士8084人,博士679人,合计约2.8万人,至2020年人才缺口依 然较大。
高校招生:国家积极推动集成电路行业人才供给侧改革,2018年3月,硕 士研究生新增1242名指标,博士增加262名指标。
行业虹吸:集成电路行业人员待遇的提高也对材料专业、电子专业、通信 专业学生存在一定程度的吸引,助力优质人才投身集成电路行业。
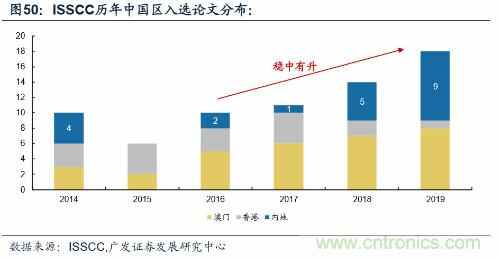
2016 年教育部支持北大、清华等国内高校建立9所示范性微电子学院,北航等 17所高校筹备建设示范性微电子学院,带动我国学术能力不断提升,集成电路顶级 会议(ISSCC)中国区入选论文呈现稳步提升趋势。
欧美半导体活力逐渐丧失,行业并购整合加速
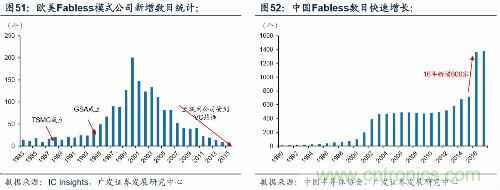
创投角度:欧美新增企业逐渐减少,国内集成电路设计公司快速增长。半导体 产业初期购买EDA工具耗资巨大,往往前期几轮投资都投入到EDA设计工具的购买 当中,同时产品研发周期时间较长且具有一定失败率,因此半导体行业国外投资热 情不高。整体市场新进者较少,市场博弈者依然为原来的老牌半导体公司,市场格 局趋于成熟。中国国内情况则相反,创投公司依然认可国内集成电路初创公司的早 期投资价值,国内集成电路设计公司数目呈现快速增长的趋势,目前全球新成立的 Fabless设计公司主要在中国国内。
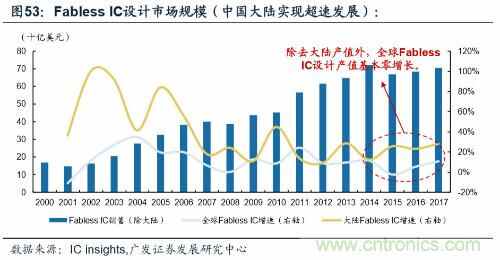
市场规模角度:欧美Fabless设计行业市场呈现整体成熟化趋势,2014年后增 速显著放缓。2012年后受下游市场需求转移,全半导体制造和设计产业亦呈现向亚 洲尤其是中国大陆转移的趋势。欧美集成电路设计市场规模逐渐稳定,整体基本处 于零增长状态,国内目前为集成电路设计最快增速的市场,增速高于20%。模拟电 路需求广泛,竞争压力较低,未来伴随国内下游快速成长同时技术难关逐渐攻克,国内模拟 IC设计亦有望进入快速成长阶段。
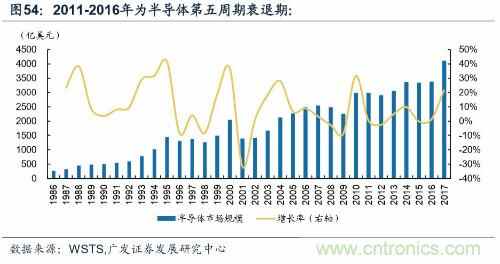
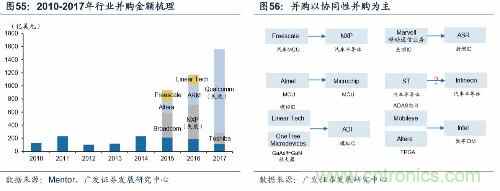
欧美半导体行业周期下行阶段促成行业并购整合,预示行业逐渐成熟,未来市 场增速在中国大陆。2011年到2016年间位于半导体第五大周期的快速衰落阶段,除 2014年实现正增速外,其余几年增速均处于零增速或负增速状态。同时摩尔定律逐 渐失效打击行业情绪,叠加市场低迷促进行业整合加速,引发15、16年的欧美并购 浪潮。欧美半导体行业以及模拟IC行业逐渐向强者很强的垄断格局发展,行业逐渐 成熟。对比之下,国内半导体创业公司不断成立,市场需求不断成长,市场依然具备 较高活力。
中国台湾模拟 IC 成长轨迹辅证:下游需求为核心推动力
同为后进者,中国台湾IC成长轨迹借鉴意义非凡
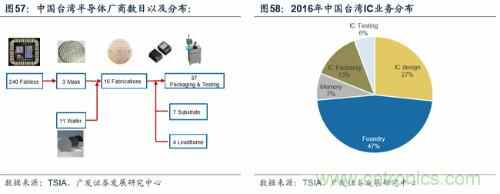
中国台湾地区的集成电路从20世纪70年代的封装环节起步,发展于20世纪80年 代的晶圆厂代工,逐渐成为全球集成电路产业的重要力量。 2017年中国台湾共有240 家无晶圆集成电路设计公司,预计2017年中国台湾IC设计行业实现营收6538亿新台 币(约217.9亿美元,不包括存储业务),占全球IC设计市场规模的19%,全球排名第二。
中国台湾集成电路产业起步较晚,定向化布局非通用化布局导致下游市场快速 发展时期中国台湾IC超越属性显著。2016年中国台湾集成电路设计收入202亿美元, 占全球集成电路设计收入的19.4%。中国台湾模拟IC产业起步较晚,初期主要针对发 展迅速的下游市场进行定向布局(以PC电源管理芯片以及显示驱动芯片厂商为主)。 中国台湾与中国大陆同为半导体行业的后进者,中国台湾半导体的快速发展对于我 国集成电路的发展以及早期布局具有重要借鉴意义。
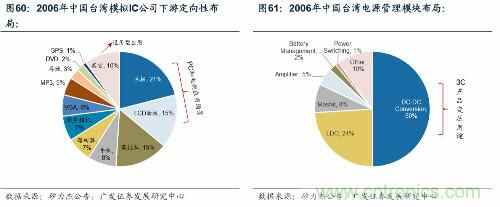
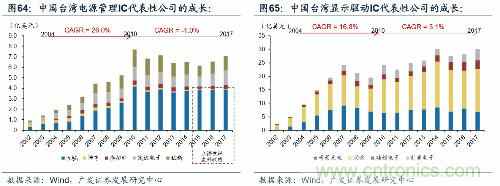
早期中国台湾模拟产业主要布局3C类产品,以中低端电源管理芯片和LCD驱动 芯片为主。中国台湾模拟IC公司主要通过3C市场的定向化布局,中国台湾模拟IC公 司(沛亨半导体、Richtek、模拟科(AAT)、茂达科技、Aimtron和GMT)在2006年 从技术终端市场获得了约90%的收入,10%部分来自于通用性的模拟IC产品。其中 最大的应用包括笔记本电脑类产品(36%),LCD显示驱动产品(15%)。电源管理 类产品以3C电子内系统直流变压(DC-DC转换器)和稳压类(LDO)功能芯片为主。
定向布局PC时代弄潮儿,单一布局景气下降后弊端凸显
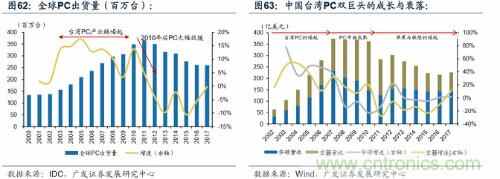
中国台湾PC时代的快速崛起带动了整体科技行业以及半导体行业的快速成长。 中国台湾集成电路从20世纪70年代的封装环节起步,发展于20世纪80年代的晶圆代 工厂。20世纪90年代经济全球化趋势和企业竞争日益加剧,戴尔、IBM、惠普等国际 品牌电脑厂商逐渐将生产和研发外包给中国台湾地区。中国台湾内地PC公司例如华 硕、Acer、微星等一系列电脑厂商都在1985年-1989年期间成立,赶上PC发展浪潮, 中国台湾半导体为满足快速发展的下游需求迅速崛起。
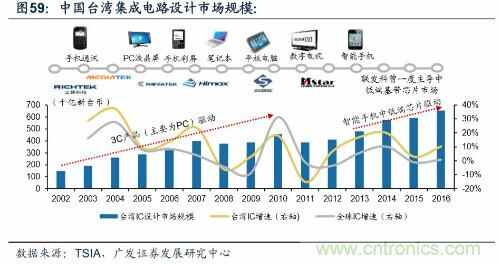
电子产业向中国大陆转移,PC产业逐渐成熟,针对下游的定向化布局弊端逐渐 凸显,中国台湾模拟IC设计产业逐渐成熟和衰落。在2000年到2010年的十年间,中 国台湾厂商通过定向性布局快速发展的下游PC产品的电源管理以及显示驱动芯片, 实现了年复合增长率不低于15%的快速成长。2010年后全球PC出货量逐渐成熟,同 时伴随着PC产业向中国大陆转移,国内联想电脑逐渐崛起,中国台湾模拟IC厂商高 增速不再。中国台湾模拟电路下游本土化带来上游模拟机遇的黄金十年证明,下游 需求在哪里,模拟集成电路的机会就在那里。
中国大陆是第三次半导体转移的必经之地
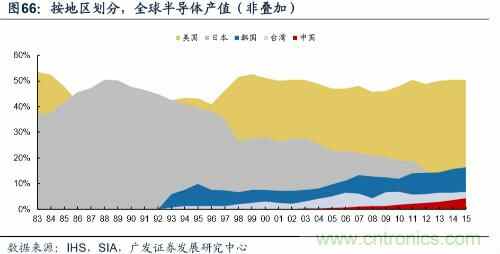
黑电产业链本土化带动全球半导体第一次转移日本。全球半导体产业发展于美 国,早期主要用于军事领域,而后伴随着摩尔定律芯片逐渐小型化和低成本化,开 始逐渐民用。二战前后美国为最主要的半导体制造地区,主要用于军事方向(TI 1940 年专注于国防系统电子产品,1956年仙童半导体硅晶体管订单主要用于XB-70轰炸 机)。80年代日本为全球主要的家电(黑色家电为主)生产地区,以索尼、夏普、松 下和东芝为四大代表(2011年四大品牌尚且占全球市占率的31%),同时日本半导 体政策、资金扶持到位,在1986-1991间实现了全球市占率超越美国。
PC、手机下游本土化,第二次转移韩台地区。PC产业和手机产业快速成长带动 了2000后中国台湾、韩国半导体产业的快速成长,华硕、宏基两大本土化下游拉动 中国台湾成为集成电路设计第二大地区,代工制造第一大地区(华硕+宏基 2012年 市占率分别为14.7%,14.1%,全球前二)。而三星半导体更是受益功能机和智能手 机时代,(三星2012年手机全球市占率40%,全球第一)。家电行业逐渐成熟后, 全球半导体产业逐渐向韩台等亚洲地区转移。
目前中国大陆长期为最大的电子系统制造生产地区,下游需求广泛。中国大陆 国产各类电子产品市场率已经具备一定规模,国产智能手机四大品牌(HOVM)全 球市占率为40%,视频监控行业市占率不低于40%,平板电脑、液晶电视市占率约 为35%。国产笔记本电脑市占率不低于25%,长期来看在国产替代化的大趋势背景 下,国内集成电路企业有望受益本土化下游的蓬勃发展,同时由于电源管理、信号 链路在各类电子产品中基本都会用到,需求广泛,且性能指标要求相对成熟稳定, 同国外竞争压力相对较小,有望率先实现快速发展。
推荐阅读:

 业界新闻



