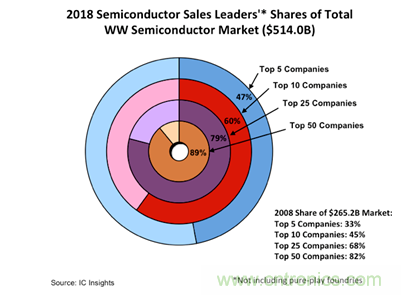
【导读】IC Insights发布的最新报告显示,2018年前10大半导体公司占据了全球半导体市场份额的60%,相比于2008年的45%上升了15个百分点,在过去十年间,全球半导体巨头们的市场份额显著增加。报告显示,全球排名前5位的半导体供应商占据了2018年半导体总销售额的47%,比10年前增长了14个百分点。总的来说,2018年排名前50的半导体供应商占去年全球半导体市场总额51410亿美元的89%,比起2008年的82%增长了7个百分点。
如图所示,与2008年相比,2018年全球半导体市场前5名,前10名和前25名公司的份额分别增加了14、15和11个百分点。IC Insights认为,接下来的几年预计还会发生一系列兼并和收购,这些整合行为将使得顶级半导体供应商的市场份额提升到更高水平。
从南亚科的+ 56%到富士通的-10%,去年排名前50大半导体供应商的同比增幅跨度高达66个百分点。DRAM的需求激增对南亚科全年业绩贡献巨大,然而内存市场降温后,该公司的季度销售业绩明显下滑,其销售额从第二季度的8.26亿美元下降至第四季度的5.5亿美元(下降33%)。
总体而言,去年增幅最大的七家公司中有四家都是主要的内存供应商(南亚科,SK海力士,美光和三星)。虽然南亚的增幅最高,但三星的半导体年销售额最大,一年高达170亿美元。
排名前50的半导体公司中,只有9家公司的增长率高于2018年全球半导体市场16%的增长率,其中有5家公司的增幅超过了30%,只有三家的销售额下降,富士通是唯一一家遭遇销售额两位数下滑的公司。
半导体设备可分为晶圆处理设备、封装设备、测试设备和其他设备,其他设备包括硅片制造设备、洁静设备、光罩等。这些设备分别对应集成电路制造、封装、测试和硅片制造等工序,分别用在集成电路生产工艺的不同工序里。
在整个半导体设备市场中,晶圆制造设备大约占整体的80%,封装及组装设备大约占 7%,测试设备大约占 9%,其他设备大约占 4%。而在晶圆制造设备中,光刻机,刻蚀机,薄膜沉积设备为核心设备,分别占晶圆制造环节设备成本的30%,25%,25%。
半导体设备处于该产业链的上游,虽然市场总量与下游的IC设计、制造、封测比相对较小,但其技术高度密集、尖端这一特点,决定半导体设备在整个行业中起着举足轻重的作用,为下游的制造、封测源源不断地提供着“粮食”。
SEMI的数据显示,2017年全球半导体设备市场规模达566.2亿美元,较2016 年大幅增长 37.3%,创历史新高,增速为近7年来的最高水平。
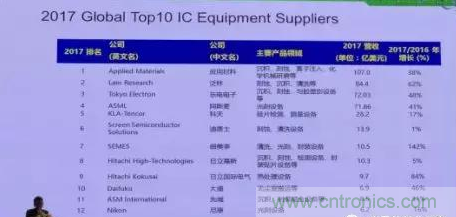
在由SEMI统计的2017年全球前12的半导体设备厂商榜单中,绝大部分营收增长都非常强劲。其中,排名前10的厂商,年营收增长率全是正数,没有出现负增长的情况,而且,除了排名第6的迪恩士(年增长1%)和排第8的日立高新(年增长5%)外,其它8家的增幅都处于高位,其中,排名第7的细美事(SEMES)的增幅达到了惊人的142%。
下面,我们就盘点一下SEMI统计的这些半导体设备厂商情况。
应用材料
作为一家老牌的美国半导体设备商,应用材料(AMAT)是全球最大的半导体设备公司,产品横跨CVD、 PVD、刻蚀、CMP、RTP等除光刻机外的几乎所有半导体设备。应用材料2017财年营收为145.3亿美元,其中,半导体设备收入95.2亿美元。
在全球晶圆处理设备供应商中排名第一,应用材料市占率19%左右,其中,在PVD领域,应用材料占据了近85%的市场份额,CVD占30%。
半导体设备行业技术壁垒非常高,随着制程越来越先进,对半导体设备的性能和稳定性提出了越来越高的要求,需要投入大量的研发资金。应用材料公司一直保持着在研发上的高投入,每年的研发支出超过15亿美元,其30%的员工为专业研发人员,拥有近12000 项专利,平均每天申请4个以上的新专利。正是这种持续的高研发投入,促成了应用材料的内部创新,构成了较高的技术壁垒,使其自1992年以来一直保持着世界最大半导体设备公司的地位。
Lam Research
Lam Research主要生产单晶圆薄膜沉积系统、等离子刻蚀系统和清洁系统设备。该公司通过并购方式不断提升竞争优势,2012年6月,Lam公司完成与Novellus Systems(诺发系统)合并;2015年10月,该公司宣布斥资106亿美元,以现金加股票的方式收购同业竞争公司科磊半导体(KLA-Tencor),但最终未获成功。
在全球晶圆处理设备供应商中,Lam Research排名第二,市占率13%左右,其中,刻蚀设备方面,Lam Research市占率最高,达到53%。
Lam能排在全球第二的位置,与其高研发投入直接相关,据悉,该公司每年的研发支出超过10亿美元。
Lam公司为全球著名的半导体制造商提供服务,镁光科技、三星电子、SK 海力士等都是其主要客户,2016财年的订单均占该公司销售收入的10%以上。2014和2015财年,Lam在韩国半导体设备销售额最高,占整体销售比例为24%和27%,在中国台湾地区销售额高达14.85 亿美元,同比增长34.5%,占比为25%。由于中国大陆半导体产业的快速发展,2016财年,中国大陆成为Lam半导体设备销售的第二大市场。
东京电子
东京电子是日本一流领先的半导体设备提供商,主要从事半导体设备和平板显示器设备制造。 英文简写为 TEL,全称为 Tokyo Electron Limited。 1963 年在日本东京成立,公司名为东京电子研究所。 1968 年东京电子与 Thermco Products Corp 合作开始生产半导体设备。 1978 年公司正式改名为东京电子有限公司。
1983年,东京电子与美国公司拉姆研究合作,引进当时一流的美国技术,在日本本土开始生产刻蚀机。公司在 2018 财年营业收入增长 37.96%,净利润增长 73.09%。公司十分注重研发投入, 2018 财年的计划研发费用约 1200 亿日元(约合 80 亿人民币),设备投资 510 亿日元(约合 30 亿人民币),
东京电子业务分为两大板块:工业机械制造和电子计算机组件,其中工业机械设备制造又细分为半导体制造和平板显示器以及光伏设备制造。根据公司年报,从 2015财年开始,半导体制造已经成为公司发展核心业务,占公司总营收90%以上。
2015年,为了集中发展半导体和平板显示器业务,该公司减持电子计算机组件业务子公司股权至低于50%。平板显示器及光伏设备制造也呈现递减趋势。
ASML
ASML总部在荷兰,生产前后道设备,包括光刻机、集束型设备、外延反应器、垂直扩散炉、PECVD 反应器、原子层沉积设备、等离子体增强原子层沉积(PEALD)设备等。
目前,ASML占据了光刻机市场80%份额,垄断了高端光刻机市场。全球只有ASML能够生产EUV(极紫外光刻机)。Intel、台积电、三星用来加工14/16nm芯片的光刻机都来自ASML,格芯、联电以及中芯国际等晶圆厂的光刻机主要也是来自ASML。
例如,ASML新的EUV光刻机NXE 3400B能支持 7nm和5 nm芯片的批量生产,使用13.5nm EUV光源,光学系统的数值孔径(NA)为0.33,分辨率为13nm,而尼康最新的ArF Immersion NSR-S631E浸入式光刻机落后EUV极紫外光刻机整整一代,使用139nm波长的ArF准分子激光,NA为1.35,分辨率小于等于38nm。
从售价来看,ASML的EUV NXE 3400B和3350B单价超过1亿美元,ArF Immersion售价大约在7000万美元左右,而尼康光刻机的单价只有ASML光刻机价格的三分之一。
KLA-Tencor
KLA-Tencor(科磊)于1997年由KLA仪器公司和Tencor仪器公司合并创立, 总部位于美国,该公司主要为半导体、数据存储、LED及其他相关纳米电子产业提供前道工艺控制和良率管理的解决方案。
科磊自成立起便深耕于半导体前道检测设备行业, 目前其产品种类已经覆盖加工工艺环节的各类前道光学、电子束量检测设备。 凭借其检测产品高效、精确的性能特点,科磊以52%的市场份额在前端检测设备行业内具有绝对的龙头地位。
在全球晶圆处理设备供应商中,KLA-Tencor排名第5,市占率6%左右,其中,在半导体光学检测领域,KLA-Tencor全球市占居冠。
科磊一直将研发投入占比维持在 15%以上的水平,通过高额的研发费用支出维持创新能力。 2017年,该公司研发支出为 5.27 亿美元,同比增长9.56%,研发支出占收入比为15.14%。
迪恩士
迪恩士(SCREEN)总部位于日本。成立于1868年,于1975年开发出晶圆刻蚀机,正式开启半导体设备制造之路。在随后的40多年里,迪恩士专注于半导体制造设备,尤其是清洗设备的研发与推广,开发出了适应于多种环境的各类清洗设备,并在半导体清洗的三个主要领域均获得第一的市场占有率。
迪恩士有4个主要的业务方向,半导体制造设备、图像情报处理机器、 液晶制造设备、印刷电路板设备。半导体制造设备包括清洁、涂布和退火设备,半导体制造设备是该公司收入的主要部分,2017年占总收入的66.7%。从2016年财年来看,半导体制造设备中,清洗设备收入占该业务收入的90%。
迪恩士不仅在半导体清洗设备,也在图像情报处理机器和液晶制造设备行业拥有龙头地位。 在图像情报处理机器领域,该公司的脱机直接印版(CTP技术)设备市场占有率为31%,为全球第一位。而在液晶制造设备领域, 液晶涂布机的市场占有率为71%,也为全球第一。
SEMES
SEMES成立于1993年,是半导体和FPD两个事业为主的综合设备厂商,于2004年建立TFT LCD设备生产为目的的第三工厂。Semes是韩国最大的预处理半导体设备与显示器制造设备生产商,可称其为韩国半导体设备厂第一大厂,主要生产清洗、光刻和封装设备。
日立高新
日立高新(Hitachi-High Technologies)成立于2001年,由Hitachi Ltd. Instruments Group和Semiconductor Manufacturing Equipments Group与Nissei Sangyo Co.,Ltd。(一家专注于电子产品的公司)合并而成。
日立高新生产的设备包括:半导体制造设备,如芯片贴片机和蚀刻和检测系统; 分析和临床仪器,如电子显微镜和DNA测序仪; 平板显示器(FPD),液晶显示器(LCD)和硬盘的制造设备; 计量和检查设备。该公司还销售钢铁,塑料,硅芯片,精细化学品,光学元件以及汽车相关设备和材料。日立高科技在日本的销售额占42%。日立拥有该公司近52%的股份。
在半导体设备方面,日立高新主要生产沉积、刻蚀、检测设备,以及封装贴片设备等。
日立国际电气
日立国际电气(hitachi kokusai)是日立制作所(Hitachi)集团内,专责广播设备与映像设备制造营销的子公司,总公司位于日本东京,2014会计年度(2014/4——2015/3)营收1,457亿日圆(约11.84亿美元),连结营收达1,836亿日圆,职员人数在2015年3月底总计4,943名。
现在的日立国际电气,是2000年10月由3家公司合并而成:国际电气,从事无线通信设备与半导体制作,1949年设立;日立电子:从事无线通信设备与映像设备制作,1948年设立;八木天线(Yagi Antenna),由发明八木天线的八木秀次博士于1952年成立,拥有天线专利。
公司合并后以原本的国际电气为主,改名日立国际电气,其他各厂与海内外分公司,则逐一改组为日立国际电气相关分公司。
该公司生产的半导体设备主要是热处理设备。
Daifuku
Daifuku(大福)(集团)公司在日本大阪、东京设立总部、核心生产基地设在滋贺县,还在世界23个国家和地区设立了生产和销售网点。
大福的洁净室存储、搬运系统被广泛应用于半导体、液晶等平板显示器制造行业,在许多世界著名企业均有销售业绩。大福运用高端技术实现了洁净室内的无尘搬运、降低了搬运过程中产生的振动,因此获得了广大客户的高度信赖。近年来,该公司利用氮气净化、空气悬浮传送等独有的搬运技术,满足半导体的细微化及液晶显示器的精细化加工要求。
ASM International
ASMI(ASM International)总部位于荷兰阿尔默勒,在阿姆斯特丹泛欧证券交易所上市。其子公司和参股公司设计和生产用于制造半导体器件的设备和材料。ASMI子公司和参股公司为晶圆加工(前端部分)提供生产解决方案,通过美国、欧洲、日本和亚洲的设施提供组装和封装和表面黏着技术(后端部分)。
ASMI主要生产光刻,沉积,离子注入和单晶圆外延设备,擅长是原子层沉积(ALD)和等离子体增强原子层沉积(PEALD)产品。
ASM是ASM International NV集团的一部分,该集团还包括ASM Pacific Technology(ASMPT)。ASMP拥有大约2%的大部分所有权,是晶圆组装和封装以及表面贴装技术的半导体工艺设备的领先供应商。
ASMP于1975年在香港成立,1989年在香港上市,目前总部在新加坡,此前53.1%的股份由ASM International N. V. 所持有。ASMP生产芯片组装和包装机械,称为后端设备,是全球首个为半导体封装及电子产品生产的所有工艺步骤提供技术和解决方案的设备制造商,包括从半导体封装材料和后段(芯片集成、焊接、封装)到SMT 工艺。全球并无其他设备供应商拥有类似的全面产品组合及对装嵌及SMT程序的广泛知识及经验。
尼康
尼康成立于1917年,最早通过相机和光学技术发家,1980年开始半导体光刻设备研究,1986年推出第一款FPD光刻设备,如今业务线覆盖范围广泛。尼康既是半导体和面板光刻设备制造商,同时还生产护目镜,眼科检查设备,双筒望远镜,显微镜,勘测器材等健康医疗和工业度量设备。
在FPD光刻方面,尼康则可发挥其比较优势,尼康的机器范围广泛,从采用独特的多镜头投影光学系统处理大型面板到制造智能设备中的中小型面板,提供多样化的机器。
尼康虽然在芯片光刻技术上远不及ASML,目前的产品还停留在ArF和KrF光源,且售价也远低于ASML,和EUV更加难以相提并论。但目前,其盈利性也很大程度上依赖光刻设备,尤其是芯片光刻设备,2017年光刻设备营收占比高达33%。
尼康的研发投入也持续增长,但其中对于光刻设备的投入比重却在下降。从2008年260亿日元一路下降至2017年160亿日元。
推荐阅读:

 业界新闻



