过去一两年来,各种元器件的暴涨,让很多从业者叫苦不堪。最让他们头疼的是,这种价格上涨的迹象似乎并没能看到尽头。为此,台媒自由时报对这些紧缺型的产品进行了一轮新预测,我们来看一下他们的观点。
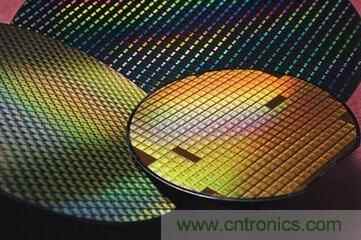
硅晶圆:明年仍供不应求,上涨力道受限
近年来硅晶圆景气创有史以来的最长多头走势,今年持续货缺价涨,虽然第4季晶圆厂已减缓抢货,市场预期明年硅晶圆仍会供不应求,但不会像今年全面货源吃紧,涨价力道也会减缓。
业界指出,多年来硅晶圆因供给过剩,价格只跌不涨,厂商亏怕了,不愿投资扩产;前年下半年,随着行动装置、汽车、人工智慧、高效能运算等应用领域对连网装置的需求不断成长,对晶圆需求也增多,但供给没有同步增加,带动硅晶圆抢手。
根据SEMI(国际半导体产业协会)统计,到今年第2季为止,全球硅晶圆出货面积已连续10季创新高纪录,硅晶圆景气也创有史以来的最大多头。供应商单季调涨幅度高达10%、15%,寻常可见。
今年初,除12吋硅晶圆供不应求之外,6吋、8吋硅晶圆供应紧俏也超过预期,因供给全面吃紧,逼得晶圆代工厂老板纷要亲自出马拜会供应商高层,请托多给产能才能满足客户订单需求。
业者表示,中国大手笔投资晶圆厂,但全球只有5家供应商,为了取得品质相对稳定的硅晶圆试产,不惜加价抢购,也是带动这波硅晶圆水涨船高的主因;不过,硅晶圆厂算盘打得很精,评估建厂成本投资越来越贵,需求不可能一直热下去,供应商短期内以去瓶颈化的扩产为主,投资建新厂要今年底或明年才会陆续出现。
受惠硅晶圆今年仍供不应求、价格上涨,环球晶圆(6488)、台胜科(3532)、合晶(6182)等相关个股,今年获利都可望大跃进;但随着美中贸易战升温,终端市场需求出现疑虑,部份晶圆代工产能松动,中国新建晶圆厂也有部份发展不如预期,加上中小尺寸硅晶圆新产能增多,第4季硅晶圆抢货潮降温。
硅晶圆供应商表示,展望明年,整体硅晶圆供应仍增加有限,仍无法满足需求,预估市况仍将呈现供不应求,客户对硅晶圆需求还是持续增加,并担心买不到货,只是现阶段价格上涨力道降低,甚至有的产品没有上涨空间,预期硅晶圆后续供需情况,要看明年第2季、第3季市况而定。
DRAM:明年供需看3大厂脸色
RAM(动态随机存机记忆体)因供给不足,价格连涨2年多,不过今年第4季已出现下跌走势,市场预期明年成长动能将趋平缓,不仅不会缺货,还可能因三大厂扩产转为供给过剩,影响价格下跌,三大厂投资扩产动向将是市况观察指标。
市场调查机构IC Insights日前指出,今年整体芯片市场的销售成长率估约16%,其中估DRAM今年销售将成长39%,增幅高居各类芯片之首,但相较去年涨价幅度较高、年销售增加77%,今年成长幅度缩减,DRAM均价与市场成长已经触顶或接近触顶,从三大厂纷提高资本支出、进行产能升级与扩产计划来看,预期2019年DRAM快速成长将止住。
根据TrendForce记忆体储存研究(DRAMeXchange)调查显示,DRAM价格经过9个季度上涨后,今年第3季虽值传统旺季,价格却开始走弱,终结多头走势,出现小跌,第4季各类DRAM价格跌幅进一步扩增达5%左右。
业界认为,美中贸易战将影响明年终端市场需求,预期明年DRAM市况成长动能将趋平缓,价格走势难料,三星、SK海力士与美光三大厂的投资扩产动向将是重要关键,目前DRAM仍是三大厂获利主要来源,若扩产计划延缓,可望对后市价格形成有利支撑;但三大厂若加速扩产,恐造成供给过剩,影响价格显著下跌。不过,龙头厂三星高层日前已释出明年DRAM需求仍会持续强势的乐观讯息,显示三星扩产动作会趋于谨慎。
外资法人则看空记忆体,有的将美光投资评等从「买进」调降为「中立」,原因是DRAM、储存型快闪记忆体(NAND Flash)的基本面愈来愈疲弱。消费性电子产品需求成长力道偏弱,加上3D NAND Flash供给持续增加,储存型快闪记忆体今年价格比DRAM更早下跌,市场预期明年也将持续供过于求,价格会进一步走跌,但有助扩增使用容量与刺激需求增加。
8吋晶圆代工:中厂投产是变数,考验接单能力
8吋晶圆代工今年供不应求,晶圆代工厂不仅调涨代工价格,还可挑客户与挑获利较高的产品优先生产,排挤到毛利相对较低的驱动IC,手机盛行的面板驱动与触控整合单芯片(TDDI)处于缺货状态。不过,随着12吋晶圆代工厂加入生产TDDI行列增多,明年8吋晶圆代工厂满载盛况,将看各家接单能耐而定。
8吋晶圆代工受惠物联网、车用等需求,各家今年持续产能满载,毛利低的驱动IC则遭到排挤,尤其智慧型手机走向18比9全萤幕为发展主流,带动TDDI需求跃增,但晶圆厂产能严重不足,致使TDDI也处于缺货状态。
产能满载加上硅晶圆持续涨价,8吋晶圆代工厂今年陆续调涨代工价格,例如联电(2303)今年年中就因应硅晶圆成本高涨、客户需求强劲之际,一次性的调涨8吋晶圆代工价,客户端传出最高涨幅达20%。
联电评估台湾几座8吋厂已塞满,无法再扩产,已决定在中国和舰厂扩增1万片产能,从月产能6万片提高到7万片,预计明年上半年完成扩产。不过,8吋代工价格较低、12吋先进制程产能利用率未达满载,不影响联电毛利与获利。
世界先进原本计划投资12吋新厂,但评估8吋晶圆代工在未来5到8年仍有乐观前景,投资成本也相对较少,将改在桃园南崁三厂用地扩充无尘室、添购设备,估每月可增加8吋产能2.5到3万片。
不过,外资法人认为,中国半导体业也有新增8吋晶圆代工产能,近期8吋晶圆代工产能利用率已有出现松动约5%现象,明年第1季淡季的产能利用率还会进一步降低,尤其明年全球半导体成长趋缓,可望从今年成长14%降为仅成长0%到5%,这将考验各家晶圆厂的接单能力。
功率IC:明年缺IGBT,供应链最受惠
物联网、车用、家电等应用增多,带动功率半导体需求大增,尤其以绝缘栅双极电晶体(IGBT)最夯,从年头热到年尾,缺货一整年,业界预期明年也将会是不错的一年。
功率半导体产品包括MOSFET、二极体、绝缘栅双极电晶体(IGBT);近年来,国际IDM(整合元件制造)大厂纷转攻高毛利的功率半导体高阶产品,淡出中低阶的IGBT生产领域,致使IGBT供需缺口扩大,台湾半导体供应链从IC设计、晶圆代工到封测业都因此受惠。
业者指出,因中国取消对太阳能补贴,太阳能有关的二极体需求确实较为下滑,但客户对IGBT仍持续追加产能,预计到年底仍供不应求,明年也将会延续这样走势。
受惠IGBT产能供不应求,材料磊晶晶圆也涨价,今年从上游到代工厂的价格均出现往上调涨空间,虽有新台币升值的压力,但各家厂商全年营收与获利皆可望较去年成长。
各家代工厂为了满足客户需求,已陆续厂展开扩产,其中以力晶集团力积电脚步最快,正安装竹南8吋厂机器设备,明年初将开始量产相关产品,预计最多扩增5万片月产能。汉磊以扩增碳化硅(SiC)、氮化镓(GaN)等高毛利产品为主。
美中贸易战持续加温,对明年市场前景投下变数,致使大部份业者持保守观望心态,尤其担心后续中国内需的需求恐会降温。不过,因关税问题,日本等外国系统厂商与IDM厂将转移到越南、泰国厂生产制造,对功率需求仍可望增加,因此国内供应链明年仍将受惠。
被动元件:业者喊持续缺货,法人看法分歧
今年上半年最夯的「涨价概念股」,被动元件族群正是其一。不过,下半年来股价几乎都腰斩,虽然业者口径一致认为「被动元件仍供不应求」,但下游厂商却认为,「感觉供需没那么吃紧」,而外资券商报告看法分歧,让投资人看得雾煞煞。
不过根据近期的法人报告普遍认为,明年被动元件MLCC(积层陶瓷电容)供不应求的机会大,只是供需吃紧的情况没有预期的这么大,且价格仅是持稳,无法像过去一两年可连续调涨售价。
国内法人认为,未来3~6个月MLCC报价难维持今年上半年的涨幅。若市场需求下滑,2019年标准型MLCC供需缺口预期将缩减至10%上下(原预估2019年供需缺口约15%),所以2019年MLCC的平均销售价格(ASP)可望回稳。
乐观的外资法人甚至认为,预期未来2年到3年MLCC需求可望持续增温。产业成长速度将年增10%,而车用市场的MLCC销量预估是智慧机的10倍,因此建议国巨(2327)可以买进。
但对于明年被动元件景气悲观的法人也不少,一份外资报告显示,因大环境关系,可能对于明年零组件价格产生消极影响,中国供应商需求可能趋缓,而且销量的下降可能导致被动元件厂收入减少。认为国巨在2019年上半年的产品价格,以及MLCC和芯片电阻的出货量成长性,看法相对审慎。
不过被动元件业者表示,法人拜访下游电子大厂采购人员,得到的「被动元件已经没那么缺货」的讯息,其实主要是因为这些大厂已陆续签署「长期合约」,所以感觉没有那么缺货。
业者指出,过去供货给100家客户,因产能不足每家只能供应需求量的50%,但现在的做法是从100家客户中筛选出60家大客户、每家都提供需求量的80 %,没想到客户却对外指称「不太缺货」,让业者哑巴吃黄莲、有口说不出。

 技术应用