据了解,富满电子对此次涨价,是由于晶圆及MOS价格大幅度上涨,且缺货严重,导致该公司生产成本大幅上涨。
该公司强调,为确保能够长期稳定供应产品满足客户的需求,尽管各材料缺货,也通过“各种渠道、资源,尽最大努力以确保产能,因此其生产成本大幅提升。因此富满电子才“根据市场行情,经公司核算与酌情考虑后,对产品售价作出调整,以期联合产业链合作伙伴共同应对成本压力。”
富满电子价格具体调整方案如下:
所有产品含税价格在现行价格基础上统一上调10%;
所有价格调整方案将于2021年1月1日开始执行;
2021年1月1日起,所有未交付之订单系统将做取消;
我司未来也将根据市场的动态变化随行就市持续调整;
如有疑问,请您随时与我司销售经理进行沟通。
今年10月,富满电子也发布过一份涨价通知,主要针对8205系列产品,调幅将近50%。当时富满电子在调价函中解释涨价原因也是晶圆价格大幅上涨,导致其生产产品成本上涨及严重缺货问题。
当时的价格调整决定是“根据市场行情,经公司核算与酌情考虑后,决定将8205此系列产品出货单价自2020年10月14日起,在原价基础上,再上调0.05元。”这距离其前一份调价函发出时间,还不到一个月。
9月22日,富满电子发函宣布涨价,“针对8205 TSS0P8及SOT23-6系列、DWo1 SOT23-6系列,在原标准报价的基础上调RMB:0.02,且必须收现金。”
事实上,在富满发出涨价函的前一天,国内MOS厂商——金誉半导体也发出过涨价函,信函指出,由于市场变化,MOS管和IC晶圆紧缺,原材料价格急剧上涨,导致公司成本大幅上涨,供需缺口不断扩大;为了维持公司的正常运营,缓解成本上升的压力,公司根据原材料价格上涨的实际情况,从2020年10月1日起,对MOS管和IC系列产品价格作出相应上调,调整幅度为20%-30%。
当时有市场人士分析:“MOS管利润空间本来就不大,这个部分的成本上调其实影响不大,相关需求终端可以用芯片类的利润抵消这部分的上涨。目前国产MOS管多数走直销,当然也包括这家,小部分也有代理商,影响十分有限。我更关心的是原材料上涨会不会影响一些通货的价格和交期,会多关注几个国外原厂还有材料市场动向。”他认为,国产MOS厂的涨价消息对现货市场不会有太大影响,但会密切关注国外原厂和供应链上游情况。
代工厂接单贵的优先
值得一提的是,当时包括显示驱动IC、触控IC、MOSFET都出现了缺货在涨价现象, 引发市场密切关注。
在当时,由于疫情复工延后、叠加美国多番针对华为、中芯国际的各项限制措施影响,导致市场恐慌情绪持续,加上各大终端厂商为保产能“抢单”,一时间,8吋代工产能紧张,甚至传出排到明年的消息,部分订单涌进6吋代工产线。
中国台湾代工大厂茂矽(MOSEL)当时表态,不排除与客户协商调涨代工价格的可能。由于毛利较低的半导体抢不到8吋晶圆产能,只好转向。如今茂矽产能也已满载,据透露订单需求端订单来自中国大陆地区,并透露将优先接下IC需求订单,MOSFET的需求会将酌情考虑。
8吋产能吃紧情况2021年中缓解有望?
当时有报道指出,晶圆涨幅都在10%以上,而显示驱动IC涨价取决于不同厂商吸收成本的能力。对于关联厂商/渠道商而言,驱动IC量价齐升属利好消息,尤其是拥有一定库存水位的商家。
另一方面,因8吋晶圆代工产能失衡持续,导致相关需求交期延后,目前已延长至4个月。因此,多数IC设计厂商已经开始提早主动加价预定产能,有传出报价将提高一成。在晶圆代工价上涨,也让部分IC设计厂决定主动跟进调涨。
有业内人士分析称,由于上游8吋晶圆代工产能偏紧,致使显示驱动IC供货缺口达15%至20%,预计到2021年中才会有所缓解。
不过,就目前情况来看,虽然8吋产能紧张,但就成本效益而言,厂商若扩产更趋向选择更先进的12吋晶圆产线。
因此8吋产能后续情况,还需根据各大厂批露最新接单/订单情况后,才能盘点作进一步情况确认。
(二)9月已有厂商涨价
近期,关于晶圆代工产能紧张的消息绵绵不断。受疫情影响,不少品牌的新产品都延期至下半年发布。由于客户订单堆积,使得8寸晶圆代工产能瞬间不足,晶圆代工交期也不断拉长到3个月甚至半年以上。
而LCD驱动IC和MOSFET芯片等一些毛利率较低的芯片,由于量小、价格低等原因,在晶圆代工产能的争夺中往往属于较弱的一方,在产能供不应求的情况下,上游晶圆代工厂自然有本钱来挑选优质大单。
LCD驱动IC及MOSFET芯片产能受到排挤,往往只能加价抢产能,这一部分成本相对应的也分摊到下游客户身上,MOSFET的价格也开始调涨,目前已经有厂商发出了涨价通知,从10月份开始,MOS管涨幅将达20%。
MOSFET厂商已发涨价函
据半导体业内人士透露,各大晶圆代工厂在产能吃紧时,都有自己的产能调度、客户管理办法。具体来说,长期合作且投片量大的客户优先供应,而投片量小、价格相对较低的客户,则只能通过加价获取产能,甚至有情况是,就算加价也会被晶圆厂无情拒绝。
MOSFET往往是晶圆代工产能不足时受伤比较严重的受害者之一。由于MOSFET厂投片量通常较少,且价格比不上其他芯片,在产能不足时,晶圆厂为让产能分配最佳化、且利润最大化,MOSFET企业往往成为晶圆厂第一个被拒绝的对象。
为了抢夺产能,一些MOSFET厂商除了加价外,甚至考虑从8寸厂升级到12寸厂生产,但是成本却要高出了一大截,难以承受。
无奈之下,一些厂商只能选择调整产品价格。
据业内人士透露,深圳德瑞普已经在9月18日率先发出产品涨价通知,宣布公司决定从2020年10月1日其对产品价格进行相应调整,其8205将在原有价格的基础上,上调0.02元。
另一家MOS管厂商深圳金誉半导体也向客户发送了涨价的联络函,从2020年10月1日起,对MOS管和IC系列产品价格作出相应上调,调整幅度为20%-30%。
传统旺季效应已明显发力,另外上游晶圆代工产能越吃紧,下游厂商就越想抢产能预囤芯片库存,各路人马持续高价争抢,预计8寸晶圆产能供不应求的缺口到2021年上半都应该很难缓解。
(三)功率半导体涨价启动新周期 三大因素导致供给紧张
12月5日,市场消息报道称,从多家供应链公司处获悉,功率半导体行业目前平均涨价5%-10%,部分产品涨幅更高。由于晶圆缺货的影响越来越明显,不排除功率半导体价格继续上涨的可能。
在一片涨价潮中,终于轮到了半导体行业,且汽车芯片短缺的消息同时被市场报道。中汽协副秘书长兼行业发展部部长李绍华坦言,虽没有媒体报道的那么严重,但汽车芯片供应短缺问题真实存在,由于多重因素的叠加,导致了汽车芯片供需矛盾在这一段时间内集中体现。
而功率半导体涨价、汽车芯片短缺的背后,核心原因是上游晶圆产能的紧张,导致产品供不应求。但关键的问题在于,供需矛盾能否持续,以带动产品形成趋势性涨价,为相关投资标的打开成长空间。
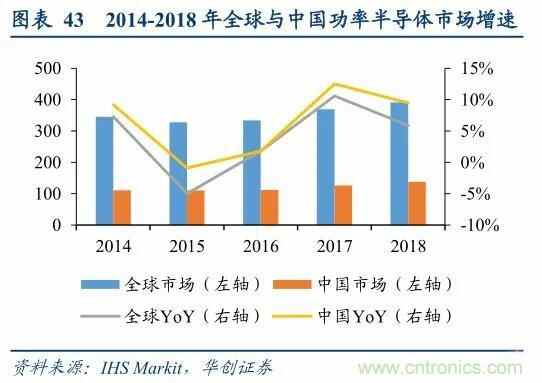
其实,上一轮由于晶圆产能紧张导致的功率半导体涨价是在2017-2018年,在这两年中,中国的功率半导体行业增速分别为12.5%、9.5%,均远高于2016年时的1.8%。也是在该轮周期中,受益标的华虹半导体(01347)从8港元涨至30港元。
而此次功率半导体的涨价,是否是新一轮周期的开启?又蕴含着怎样的投资机会?
上一轮涨价周期回顾
涨价的本质在于供需的失衡,即供给小于需求,回顾2017-2018年的涨价周期,主要由于智能手机创新升级、汽车电子和工业自动化渗透率的提升对8寸晶圆的需求大幅增长。而原材料硅片以及8寸晶圆代工设备的受限,导致8寸晶圆产能紧张,供给低于市场需求。
价格的传导则是从12寸晶圆开始,2017年上半年时,12寸晶圆供不应求,并开始逐季涨价。至2017年下半年时,8寸晶圆跟涨,并从上游的晶圆传导至代工环节,自2017年Q3开始,国内晶圆代工厂亦开始涨价。
由于上游晶圆厂扩充不足难以缓解产能紧张局面,而下游需求持续增长,供给的失衡造就了功率半导体在2017-2018年的高景气。据数据显示,2016年全球功率半导体的市场增速为1.8%,至2017、2018年则分别为10.6%、5.9%。中国市场增速亦与全球共振,2016-2018年的增速分别为1.8%、12.5%、9.5%。
下游需求主导产业的差别
而在当前的功率半导体涨价中,造成供需格局失衡的因素则与2017-2018年有所差异,这主要体现在两方面,其一是下游需求主导产业不同;其二是国产替代加速拉动需求增长。
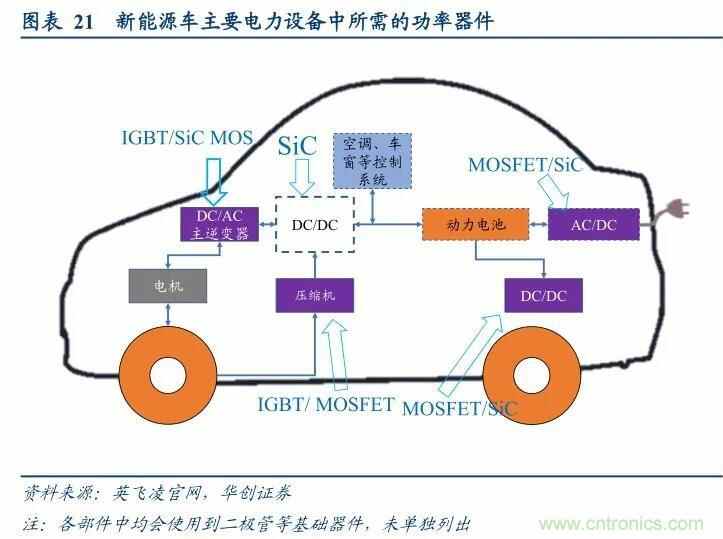
与上一轮的手机升级、汽车电子、工业自动化不同,此轮带动功率半导体规模持续增长的则是新能源车、新能源发电、5G场景、以及以快充和家电为代表的消费电子。
据工信部相关规划,至2025年时,中国新能源车销量为700万辆,2020-2025年的复合增速超30%。由于新能源车采用电力动力系统,进行电能处理的功率半导体器件成为关键器件。据华创证券研报显示,新能源车的单车功率器件价值量增长超10倍,其测算至2025年时,新能源车和充电桩相关的MOSFET和IGBT市场空间有望超300亿元。
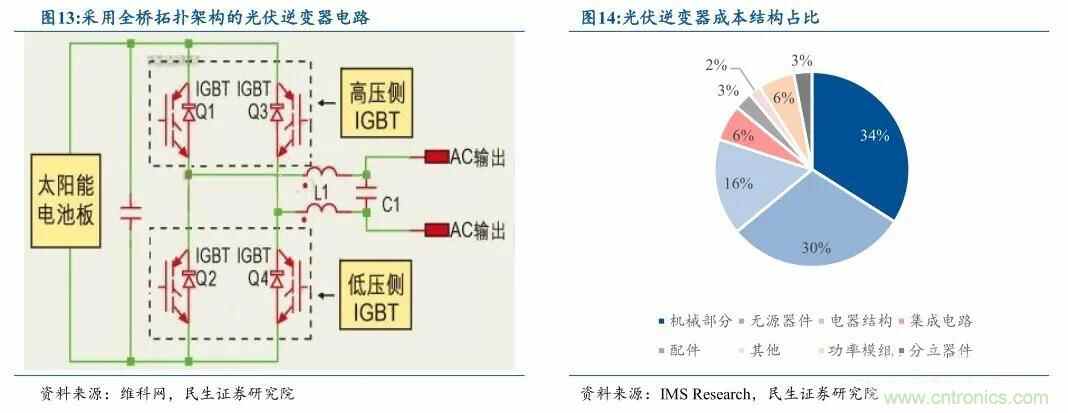
其次,光伏发电装机量的持续增长亦带动功率半导体需求的提升。智通财经APP了解到,功率半导体是光伏逆变器中的核心器件,能起到提供转换效率、降低系统散热片尺寸、提高相同电路板上电流密度的作用。民生证券表示,根据Trend Force预测,至2025年时光伏逆变器出货量将达327GW,若功率半导体在光伏逆变器中的成本在9%左右,2025年时光伏逆变器功率半导体的市场空间约为44亿。
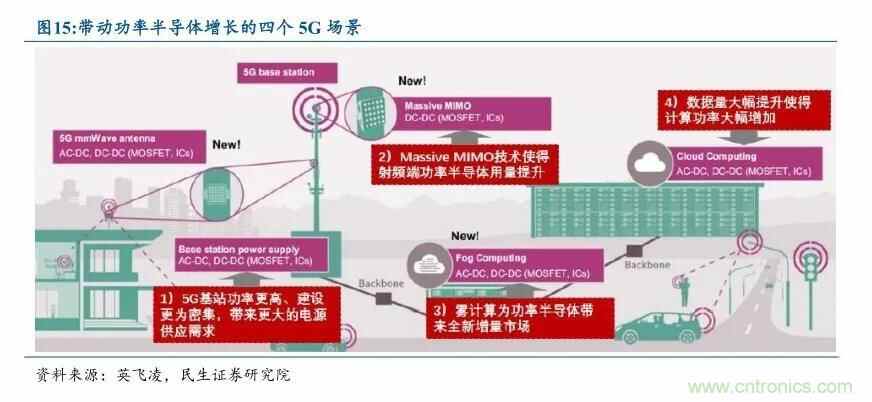
与此同时,5G时代的四大场景将驱动功率半导体需求提升。5G基站的更高功率,是对功率器件性能的提升,更密集的基站建设,为功率半导体的需求打开了空间,据数据显示,5G基站的数量将会是4G的2到3倍。毫米波、Massive MIMO等技术的应用也将提升单个基站功率半导体价值。据英飞凌统计,5G基站中使用的Massive MIMO中,功率半导体价值提升至100美元,是4G时4T4RMIMO的近4倍。且云服务数据中心的扩张,雾计算的应用都将为功率半导体带来增量市场。
此外,以快充和家电为代表的消费电子将带来功率半导体需求的增长。手机快充的兴起使得GaN-MOSFET器件需求大幅增加。据民生证券测算,至2022年时,全球快充市场空间达986亿,快充的功率半导体市场空间为118.32亿元。
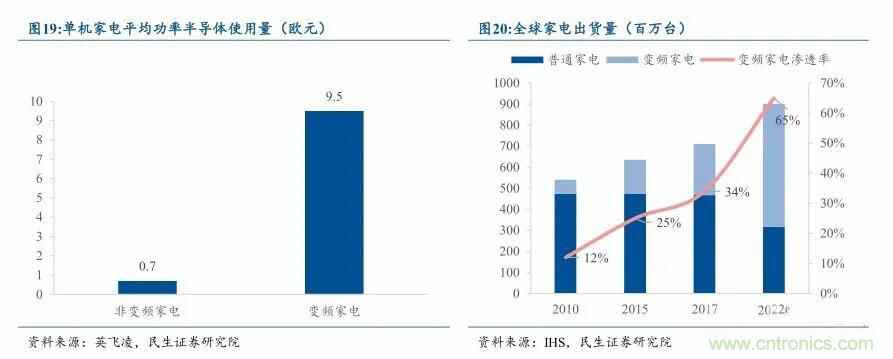
家电变频化亦依赖于功率半导体器件,该技术是通过IGBT、MOSFET,晶闸管等功率半导体改变家电的供电频率,从而调节负载,起到降低功耗,减少损耗的作用。据英飞凌测算,变频家电内的功率半导体价值量约9.5欧元,提升超12倍,而至2022年时,可变频家电销量可达5.85亿台,对应变频家电用功率半导体的市场空间增长432亿元。
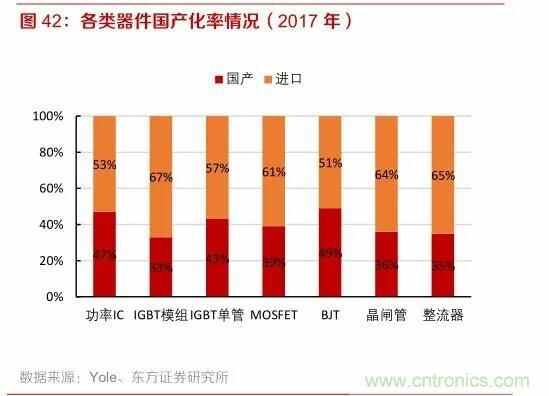
在四大产业发展的带动下,功率半导体需求有望持续高涨,而国产替代的渗透则进一步刺激了国内市场需求。华西证券认为,无论是从产业链成熟的角度还是产品突破的维度,功率半导体板块是进口替代速度相对较快的领域。而据东方证券数据显示,在各类功率器件中,国产替代占比均低于50%,有较大成长空间。
三大因素导致供给紧张
而在需求高涨之时,供给端的受限加剧了供需矛盾。华创证券表示,造成供给端受限的原因主要有以下三个方面,其一是海外疫情的持续影响了全球半导体供给;其二是产能的供需错配;其三是新产能扩张受限。
东南亚为全球IDM制造和封测的重镇,在全球十大IDM和封测企业中,有7家在东南亚设立工厂。疫情在东南亚的爆发,势必由于生产密度和交通的受限而对半导体产品的正常生产造成了影响,从而让全球半导体供给受限。
与此同时,产能的错配亦是造成供给不足的原因之一。由于2017-2018年的涨价周期由手机创新等产业主导,这导致多摄方案及指纹识别在消费电子领域的快速渗透而消耗了大量的八寸产能。而进入2020年后,由新能源车、光伏、5G建设、快充及家电变频等新需求的崛起,产能结构由于未能跟上新需求的变化而导致与主流需求产生错配。
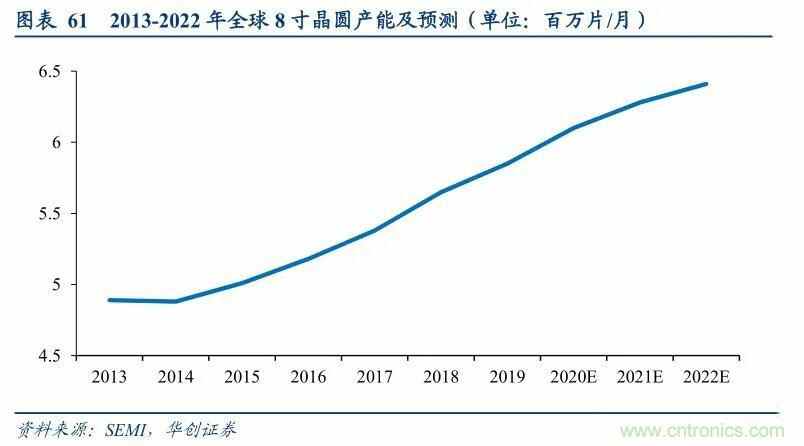
此外,短期内新产能扩张有限是供需失衡的最主要矛盾。据华创证券数据显示,2018年底时,台积电时隔15年后再度兴建8寸晶圆产能,三星、SK海力士、世界先进等均在同期公布了8寸晶圆扩充计划。SEMI预计2019-2022年全球将会新建16座8寸晶圆厂,其中量产的有14座,月产能增加70万片,但对应2019-2022年的复合增速仅4.5%。由于晶圆扩产周期相对较长,海外厂商建设周期或在1年以上,即使有玩家欲新建产能,也难以改变1年内的供给格局。
受益标的简要解析
通过上述的分析,功率半导体的供需格局已相对明朗,即下游以新能源车、新能源发电、5G场景、以及以快充和家电为代表的消费电子的四大产业带动需求增长,而国产替代的渗透将进一步加快需求提升。供给端短期受海外疫情及供需错配影响,中期的产能增加则相对有限,这为需求大增下功率半导体开启新一轮涨价奠定基础。这也就意味着,相关受益标的有望迎来投资机会,而在港股市场中,华虹半导体、中车电气时代(03898)、赛晶科技(00580)、中芯国际(00981)等均是受益标的。
华虹半导体
华虹半导体是国内领先的晶圆代工厂,营收规模仅次于中芯国际(00981),其专注于特色工艺平台。据财报显示,2020年上半年时,功率分立器件占华虹半导体总收入的37.96%。公司在上海建有3座8英寸晶圆厂,总产能17.8万片/月,在今年第三季度时,其8英寸晶圆厂的产能利用率高达102%。强劲的市场需求,让华虹半导体8英寸产能维持高位,且公司可通过调节产品结构提升毛利率水平。
与此同时,12英寸晶圆厂的爬坡亦将为公司贡献新业绩增量。华虹半导体在无锡建有1座12英寸晶圆厂,目前处于产能爬坡中,2020年底至2021年初有望达到每月4万片晶圆产能。在“8+12”制程的推动下,华虹半导体有望实现业绩的稳步增长。
中车时代电气
中车时代电气除传统的城轨、铁路业务外,还有包括IGBT在内的新产业业务。该公司的新产业业务即以半导体产品聚焦轨道交通、高压输配电器和新能源三大领域。2020年上半年时,中车时代电气的新产业业务持续稳步推进。其中,双极器件业务大幅增长,1500A/4500V压接式IGBT获得批量订单,风电IGBT批量挂网应用;乘用车电驱动系统既有项目稳步推进,产品市场占有率稳步提升。且在9月26日时,中车时代电气副总经理余康表示,中国首条8英寸车规级IGBT芯片生产线下线,产品将陆续推出。
由此可见,凭借着对轨道交通、高压输配电器和新能源领域的持续渗透,中车时代电气的IGBT产品已得到市场认可。且公司积极布局第三代半导体,6 英寸 SiC 器件生产线已成功通线,实现了碳化硅全产业链贯通。随着下游需求的持续增长,其产品有望加速放量,IDM模式的优势也将逐渐凸显。此外,公司已启动科创板上市辅导,或对其股价表现有积极作用。
值得注意的是,当媒体开始报道功率半导体涨价之时,A股、港股中的部分概念股均出现了冲高回落并开始回调的股价走势,这是因为埋伏资金对短期盈利的兑现所致。而从当前功率半导体的供需情况来看,由于晶圆扩产周期相对较长,一年内供给格局改变程度较小,这也就意味着,新一轮涨价周期的起点或已到来。

 技术应用