 业界新闻
威刚6月营收创新低
存储器厂商6月营收表现不同调,威刚6月营收新台币29.54亿元,创11个月新低。广颖6月营收3.12亿元,为24个月新低;旺宏6月营收21.77亿元,创9个月新高。

业界新闻
发布时间:2021-03-11 00:00:00 责任编辑:wenwei
为您推荐
业界新闻
存储器厂商6月营收表现不同调,威刚6月营收新台币29.54亿元,创11个月新低。广颖6月营收3.12亿元,为24个月新低;旺宏6月营收21.77亿元,创9个月新高。
 业界新闻
据MoneyDJ报道,旺宏在新产品研发进度上,192层的NAND Flash即將推出,预计年底到明年初会量产,3D NOR Flash会在明年年底前有sample送到客户手上,而在资本支出上,今年已有一些投入,考量到行情仍未明显复苏,明年资本支出将较今年减少。
 业界新闻
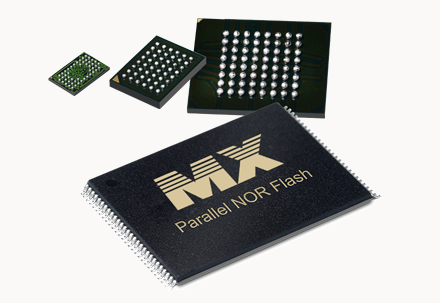
存储芯片厂商旺宏近年来将多余产能空间用于研发,目前正在研发32层3D Nor flash产品,预计年底会进入市场,2024-2025年会有较大的营收贡献。
 业界新闻
5月27日,旺宏董事长吴敏求在股东会上表示,80%生意来自车用、5G等应用,与消费性或PC市场不同,需求仍相当强劲,下半年NOR价格估持平或向上。其也强调,目前所有高端电动车都导入旺宏产品,且数量愈来愈多,车用业务会成长很快、量会越来越多。
 业界新闻
非挥发记忆体大厂旺宏日前举行线上法说会,旺宏总经理卢志远表示,旺宏去年缴出亮丽成绩,且产品均依照公司设定目标市场前进,其中在编码型快闪记忆体,由于有相当高比重在非PC端应用,目前市场呈现供不应求,对旺宏来说是看不到一片乌云,旺宏正计划再涨价,平衡市场供应。