市场分析

我国锂电池产业区域布局呈三大发展趋势

发布时间:2011-10-14 00:00:00 来源:中国电子元件行业协会

机遇与挑战:
  • 我国锂电池产业空间演变将呈现出三大趋势
  • 我国锂电池产业的转移和融合的趋势渐趋明显
市场数据:
  • 2010年中国锂电池市场规模达276.1亿元,较上年增长37.9%
  • 2010年中国锂离子电池产量达到36.7亿块,同比增长33.9%

未来,我国锂电池产业空间演变将呈现出三大趋势,即产业梯度转移趋势加剧,中西部地区比较优势明显,上游的锂电池材料产业更多的集中在东部地区,而下游的电芯组装等环节将逐步向中西部地区转移;锂离子动力电池成为升级方向,产业向传统汽车城市汇集。高端锂电池材料“门槛”较高,东部区域优势将更加明显,以北京、江苏、上海等为代表的智力密集型东部区域将继续保持垄断地位。9月上旬,赛迪投资顾问公司发布的《中国锂离子电池产业地图白皮书(2011)》对我国锂电池产业的区域特点和发展趋势进行了分析。

2010年,中国锂电池市场规模达到276.1亿元,较2009年增长37.9%。从产量上来看,2010年中国锂离子电池产量达到36.7亿块,同比增长33.9%。

从2010年中国锂离子电池产业产值分布中可以看出,我国的锂电池产业主要集中分布在以广东地区为代表的珠三角、以江浙为代表的长三角和以京津地区为代表的京津唐地区。同时,由于锂电池的产业链向上游延伸到了锂矿资源,因此以江西宜春、四川阿坝、青海和西藏等为代表的锂矿资源丰富的地区则具备了发展锂电池产业得天独厚的条件,这些地区纷纷提出了适合于自身的锂电池产业发展思路。

随着竞争的加剧,我国锂电池产业的转移和融合的趋势也渐趋明显。

劳动密集型环节梯度转移趋势加剧,上游锂矿环节中西部地区资源优势明显。珠三角地区汇聚了大量的锂电池制造企业,随着内地劳动力成本的逐步降低,电芯组装等劳动密集型环节将逐步由沿海向内地转移。而从产业链上游来看,锂电池的重要原材料碳酸锂主要来自于矿石和卤水。中国锂矿石主要分布在四川、江西、湖南和河南等地,卤水主要集中在青海和西藏。江西宜春、江西新余、四川阿坝、青海和西藏等占据资源优势的中西部城市开始加大锂电池产业的投资力度。

锂离子动力电池成为升级方向,产业向传统汽车城市汇集。锂电池的发展方向在于汽车动力电池,因此锂电池相关产业链各方多采取合资合作的方式发展锂离子动力电池产业。其中最典型的模式为“汽车整车厂+锂离子电池厂商”和“汽车零部件厂商+锂离子电池厂商”。因而锂离子动力电池产业呈现出向传统汽车工业城市汇集的趋势,北京、上海、合肥、广东等汽车城市将成为未来锂离子动力电池产业重点布局的城市。

高端锂电池材料“门槛”较高,东部优势区域将保持产业集聚。锂离子动力电池产业化的瓶颈在于其技术性能和安全性,而高端电池材料则是锂离子动力电池性能的决定因素。以隔膜、六氟磷酸锂等为代表的高端锂离子电池材料有着较高的进入“门槛”,以北京、江苏、上海等为代表的技术密集型区域将继续保持垄断地位。


为您推荐

东芝推出 TLX9909 光伏输出型光耦,可外部调节关断时间面向车载 SSR 应用 新品速递

东芝推出 TLX9909 光伏输出型光耦,可外部调节关断时间面向车载 SSR 应用

东芝电子元件及存储装置株式会社发布车载光伏输出型光耦 TLX9909 并开启批量出货。该器件符合 AEC‑Q101 车载标准,最小开路电压可达 13.5V,无需隔离侧电源与电荷泵电路;可借助外部栅极放电电路灵活调节关断时间,扩大高压功率 MOSFET 适配范围。搭配外置 MOSFET 可搭建高压大电流固态继电器 SSR,适用于电池管理系统 BMS、车载充电器 OBC、车载逆变器等场景,与 TLX9910 形成产品组合,方便工程师根据元器件数量、设计自由度选型。

汽车电子 能源电路 电源管理 光电显示 继电器 TOSHIBA(东芝)

纳芯微推出 NSPAD3N,国产车规绝压传感器用于电池热失控监测 新品速递

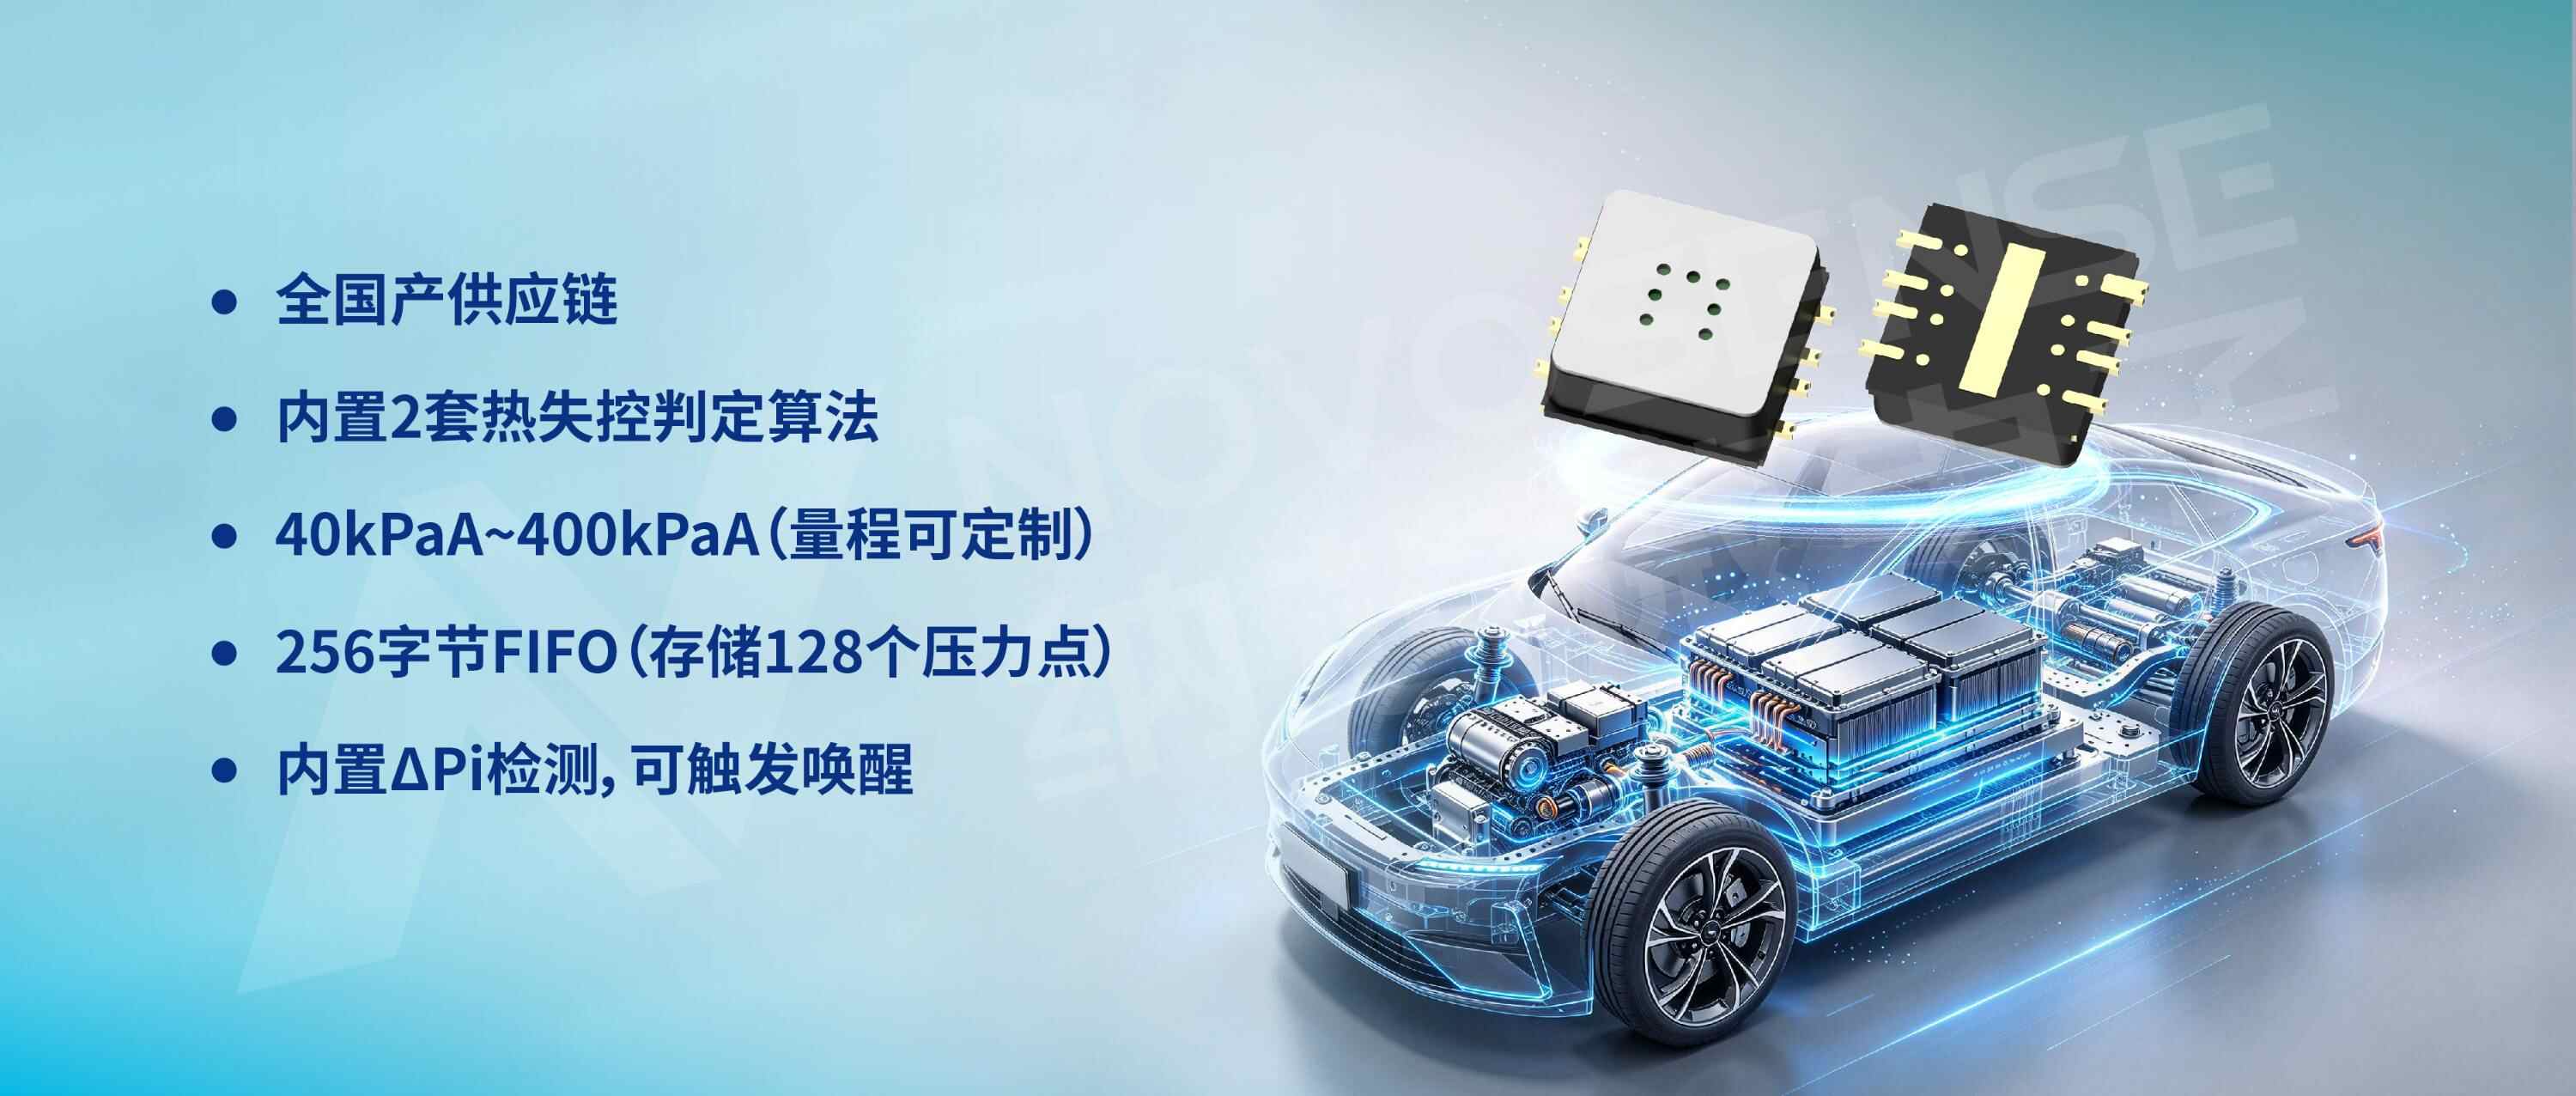
纳芯微推出 NSPAD3N,国产车规绝压传感器用于电池热失控监测

纳芯微发布车规级 MEMS 绝压传感器 NSPAD3N,全链路国产供应链,满足 AEC-Q100;芯片内置两套热失控判定算法,支持主控休眠状态下低功耗监测、异常唤醒,85℃下采样电流<35μA;量程 40–400kPa 可定制、16 位 SPI 输出,搭载 256 字节 FIFO 记录压力历史,DFN-8 小型封装,特殊进气结构保护敏感芯体,适配新能源电池包 BMS 压力监测。

汽车电子 能源电路 互联技术 传感技术 传感器

安森美 EliteSiC M4:沟槽型第四代碳化硅,开关品质因数大幅提升 新品速递

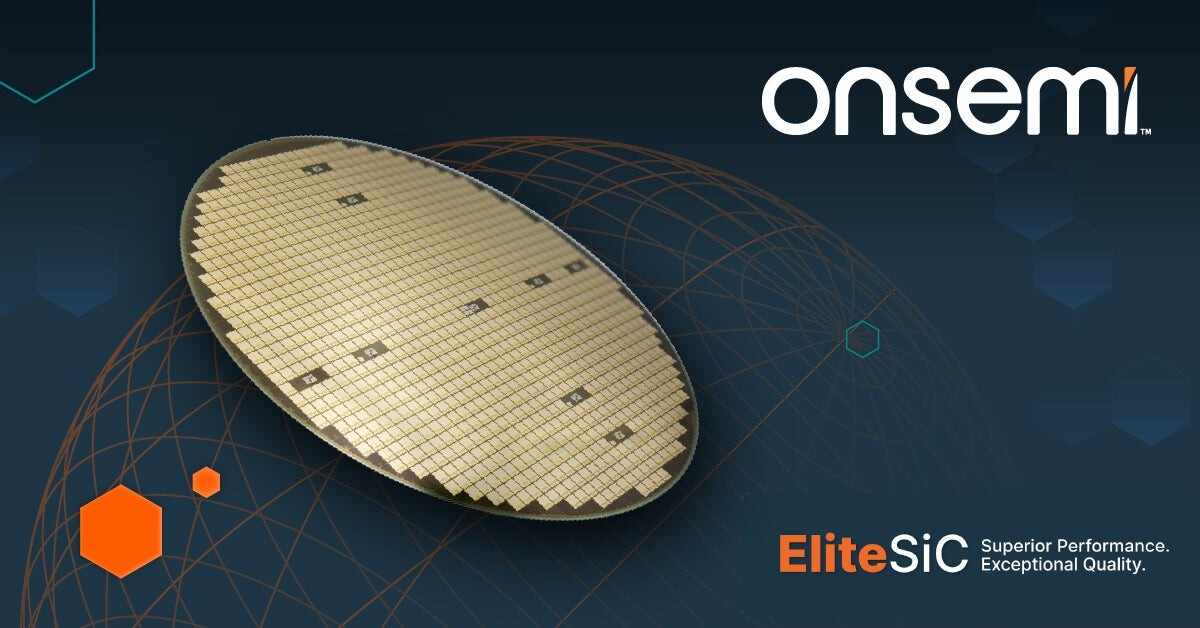
安森美 EliteSiC M4:沟槽型第四代碳化硅,开关品质因数大幅提升

安森美(onsemi,纳斯达克:ON)正式发布基于沟槽架构的第四代碳化硅平台 EliteSiC™ M4。对比上一代产品,该平台最高实现 30% 功率密度提升、35% 损耗下降,比导通电阻、开关品质因数获得显著优化,同时延续安森美碳化硅经过实车验证的可靠性,全球配套安森美 SiC 器件的车辆累计行驶里程超 160 亿英里。EliteSiC M4 面向 AI 数据中心、电动汽车、光伏储能等能源基础设施,在不牺牲可靠性的前提下压缩系统体积、降低散热压力。

汽车电子 能源电路 EMC安规 onsemi(安森美)

英飞凌成功加工 300mm 碳化硅功能性器件,冷切割技术同步落地,大幅降低晶圆制造成本 新品速递

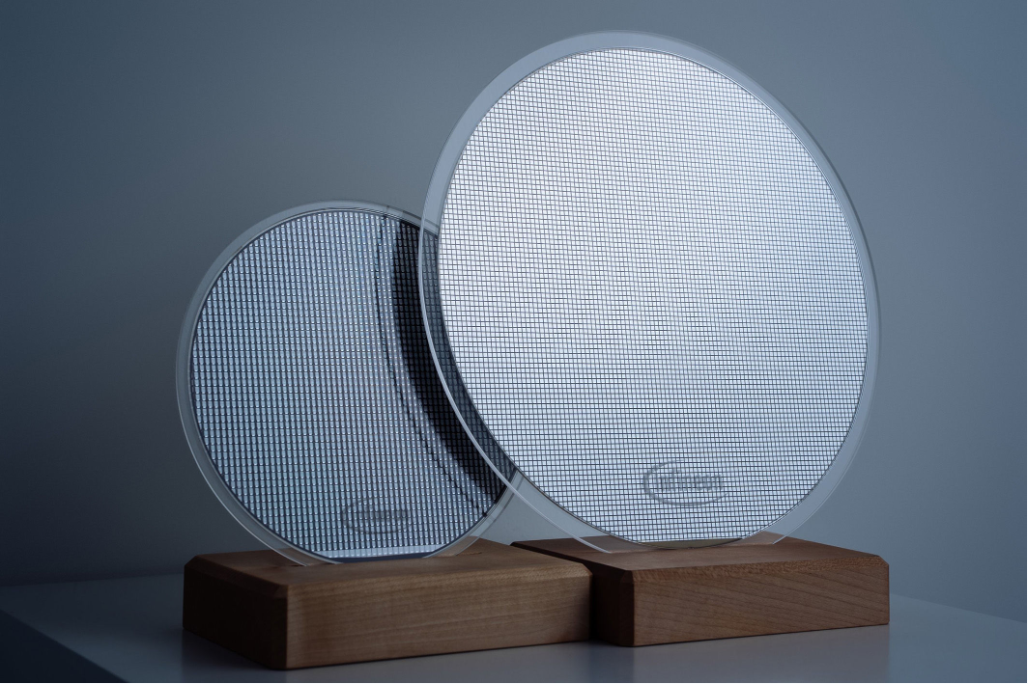
英飞凌成功加工 300mm 碳化硅功能性器件,冷切割技术同步落地,大幅降低晶圆制造成本

英飞凌在奥地利菲拉赫工厂完成 300mm 碳化硅晶圆加工并制备出可正常工作的功率器件,成为全球首家在量产晶圆产线达成该突破的企业,整套工艺可直接复用现有硅制造设备。相比主流 200mm 晶圆,300mm 规格芯片产出量提升至 2.3 倍,生产效率显著优化。与此同时,英飞凌在德累斯顿工厂验证了碳化硅晶圆冷切割技术,减少材料损耗、缩短加工周期,进一步摊薄单片成本。目前英飞凌已同时掌握硅、碳化硅、氮化镓三种半导体材料的 300mm 大尺寸制造工艺,将稳步推进 300mm SiC 产能爬坡,持续满足新能源汽车、储能、工业传动、AI 数据中心对碳化硅器件日益增长的供货需求。首片成品晶圆将于慕尼黑 electronica 2026 展会对外展出。

汽车电子 能源电路 SiC(碳化硅) Infineon(英飞凌)

进博会三星车载芯片矩阵解读:智能汽车竞争从单点算力转向芯片集群云边协同 行业活动

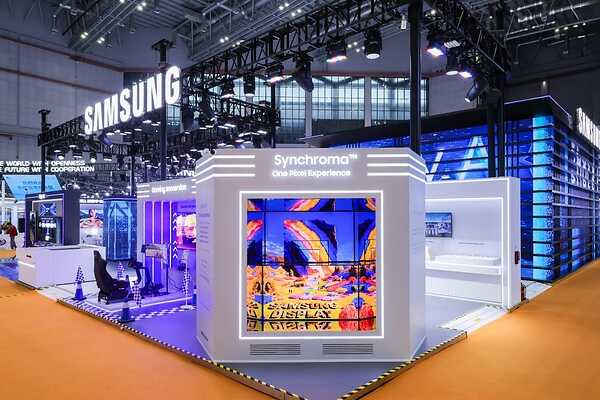
进博会三星车载芯片矩阵解读:智能汽车竞争从单点算力转向芯片集群云边协同

在第九届中国国际进口博览会上,三星带来全新一体化车载半导体展台,提出覆盖 “大脑、记忆、感官、神经、五官” 的五层车载芯片矩阵思路。行业风向已经转变,智能汽车不再只比拼单颗座舱芯片算力,而是考验全车各类芯片协同能力。依托 Exynos Auto V920、UFS 5.0、LPDDR6、LPDDR5X-PIM 存内计算内存、车载图像传感、MLCC 以及哈曼座舱视听方案,三星搭建起全栈车载方案,依靠 Edge AI 本地实时处理、Cloud AI 持续迭代的云边协同架构,兼顾智驾安全响应、弱网可用以及车机持续 OTA 升级,适配国内新能源汽车规模化落地需求。

汽车电子 能源电路 传感技术 SAMSUNG(三星)

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆