【导读】2025年下半年,磷酸铁锂价格快速上涨,第四季度涨势加剧。12月上旬,主流企业每吨提价2000-3000元,动力型产品较年中低位累计涨幅超30%,部分报价重回4万元/吨以上。上海钢联数据显示,12月12-14日其主流报价38550-43350元/吨,较此前一周继续上移。此轮涨价系原材料成本、储能需求及行业“反内卷”共同驱动的系统性修复,业内预测将延续至2026年第四季度。
自12月上旬开始,多家磷酸铁锂正极材料生产厂家纷纷掀起提价浪潮,每吨价格涨幅达2000至3000元。截至2025年12月中旬,磷酸铁锂市场价格,尤其是动力型产品,相较于年中低点已实现超过30%的累计涨幅,部分报价已重回4万元/吨以上的水平。
根据上海钢联(Mysteel)发布的数据,在2025年12月12日至14日期间,动力型磷酸铁锂的市场主流价格区间已达到38,550元/吨至43,350元/吨 。而在12月8日,该价格区间为37,550元/吨至42,350元/吨 ,显示出在一周内价格中枢仍在持续上移。
这并非一次简单的周期性反弹,而是一场由供需结构逆转、原材料成本飙升、行业协同自救与下游储能需求爆发共同驱动的系统性价格修复。有业内人士预测,这一涨价态势或将持续到2026年第四季度。
涨价背后:三重驱动力共振
自2025年9月以来,磷酸铁锂市场价格止跌企稳的迹象日益明显。进入10月,涨价信号开始出现,并在11月和12月演变为一轮全行业的普涨行情。本轮磷酸铁锂涨价的核心动因可归结为三大因素:原材料成本上行、储能需求激增、以及行业主动“反内卷”。
原材料成本上行
碳酸锂作为磷酸铁锂最核心原材料(成本占比超40%),2025年下半年价格持续攀升,期货主力合约"2602"已逼近10万元/吨高位,现货市场呈紧平衡状态。行业数据显示,碳酸锂价格每上涨1万元/吨,将直接推高磷酸铁锂成本约2300-2500元/吨。同时,磷酸、硫酸亚铁等辅料同步涨价,带动前驱体磷酸铁成本从9000元/吨升至1万元/吨以上,全链条成本压力迫使企业被动提价以维持生存。
储能需求激增
2025年电化学储能市场迎来规模化爆发,磷酸铁锂凭借长寿命、高安全性优势,以91%的占比主导全球新型储能装机市场。上半年全球储能电芯出货量达240GWh,同比激增超90%,且几乎全部采用磷酸铁锂路线。下游需求端,特斯拉储能业务季度部署量达10GWh,福特投资20亿美元改造工厂,计划2027年量产20GWh磷酸铁锂储能系统,通用汽车亦加速布局家用储能领域。第四季度海内外储能项目集中交付,推动需求结构从"车用为主"转向"车储双轮驱动",需求刚性显著增强。
数据显示,2025年上半年,全球储能电芯出货量达240GWh,同比激增超90%;而几乎全部采用磷酸铁锂技术路线。值得一提的是,福特等传统车企也正加速转向储能领域——其宣布将投资20亿美元改造肯塔基工厂,于2027年起量产基于宁德时代技术授权的LFP储能系统,年产能规划达20GWh。
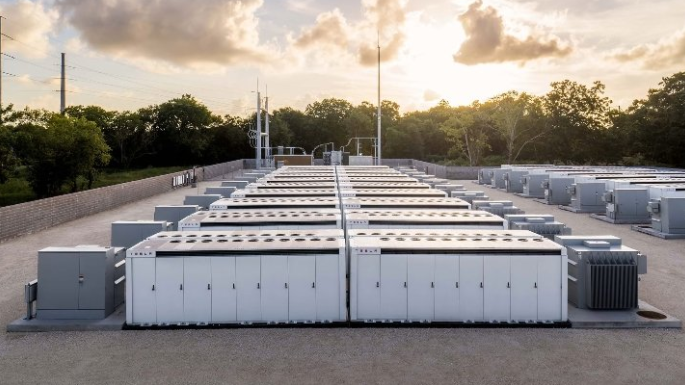
特斯拉超级储能
除福特外,特斯拉储能业务每季度部署量已达10GWh,通用汽车亦推出家用及商用储能产品。数据中心、电网调频、工商业备用电源等场景对LFP电池的安全性、循环寿命和成本优势高度认可。这一趋势意味着,磷酸铁锂的需求结构正从“以车用为主”向“车储双轮驱动”演进,需求刚性显著增强。
此外,行业从“恶性竞争”走向“协同自律”。过去三年,磷酸铁锂行业陷入惨烈价格战,加工费一度跌破成本线。2025年上半年,容量型产品平均毛利率仅0.93%,11月甚至跌至0.4%。在“反内卷”政策定调下,中国化学与物理电源行业协会于12月发出明确倡议:以成本指数为基准重建定价逻辑,呼吁企业在价格未回到合理水平前暂停扩产。协会秘书长周波直言:“‘反内卷’就是反对低于成本价销售,涨价是改变现状的必要手段。”
竞争逻辑转变:从价格战到价值竞争
在经历了长期的低价竞争后,整个产业链的盈利水平被压缩至极低状态。涨价是企业扭亏为盈、改善财务状况、为后续研发和扩产积累资本的必然选择。而本轮涨价潮也标志着磷酸铁锂行业竞争逻辑的深刻转变。
在2023年至2025上半年的残酷价格战中,大量技术水平落后、成本控制能力差、无稳定客户渠道的中小磷酸铁锂厂商因持续亏损而被迫停产、减产,甚至永久退出市场。据富宝资讯测算,2025年上半年磷酸铁锂容量型产品平均毛利率仅0.93%,11月末进一步跌至0.4%。
尽管行业一直处于微利状态,但磷酸铁锂的产量一直保持着增长的态势。相关数据显示,今年11月磷酸铁锂产量大约为40.3万吨,与去年同期相比增长了69.68%;今年1至11月累计产量达311.29万吨,同比增长幅度为59.28%。
然而,规模的扩张并未使行业整体盈利状况得到改善,反而呈现出明显的分化格局:在今年上半年,仅有湖南裕能、富临精工、当升科技等技术领先的企业实现了盈利,大多数二线厂家则深陷亏损的困境。
这些龙头企业不仅占据了绝大部分市场份额,也与下游核心客户形成了深度绑定。高度集中的市场结构,使得头部企业拥有了更强的议价能力和市场影响力。当市场转暖时,它们能够协同、有序地进行提价,以修复盈利。
更为重要的是,头部企业凭借在材料改性、工艺控制等方面的技术积累,能够提供性能更优、一致性更好的产品,从而获得品牌溢价。市场竞争正从单纯的“拼价格”转向“拼技术、拼质量、拼稳定供应”的价值竞争 。
其中, 为了进一步提升磷酸铁锂电池的能量密度,高压实密度的磷酸铁锂材料成为技术发展的重要方向。此外,针对储能市场对超长循环寿命的需求,特定改性的长循环产品也应运而生。
这些高性能、高附加值的新型产品,其技术壁垒更高,生产成本也相应增加,因此其售价远高于普通产品,拥有显著的“技术溢价” 。随着这些高端产品在总出货量中占比的提升,也结构性地拉高了整个磷酸铁锂市场的平均售价。
对此,卓创资讯分析师苗敏指出,第四代高压实磷酸铁锂因供需缺口较大,在价格谈判中更具话语权,加工费溢价稳定。这也解释了为何宁德时代今年罕见出手,通过资本运作控制富临精工子公司(专注高压实LFP),并入股锂盐龙头天华新能,构建从资源到高端材料的垂直护城河。
战略应对:提前锁单与积极扩产
面对市场基本面的深刻反转,产业链中的领军企业展现出了高度的战略敏感性和果决的行动力。这些企业通过“锁单”和“扩产”两手棋,试图在新的市场周期中锁定优势、构筑壁垒。
2025年,磷酸铁锂行业最引人注目的现象之一便是“锁单潮”的兴起 。下游的电池巨头(主要是宁德时代和比亚迪)与上游的磷酸铁锂核心供应商签订长期、大额的供货协议。
其中,万润新能与宁德时代的合作,是今年“锁单潮”中最具代表性的案例。今年5月,万润新能与宁德时代签订了一份为期5年的磷酸铁锂供应协议,供货期从2025年5月直至2030年 。该协议约定的总供货量惊人,预计高达132.31万吨,折合年均供应量约26.5万吨 。
根据该协议,宁德时代承诺每月采购量不低于万润新能当月承诺供应量的80%,为万润新能提供了极高的需求确定性 。按当时的市场价格估算,这份协议的总价值超过400亿元人民币,对万润新能未来的营收贡献巨大,预计年均贡献营收超80亿元。
进入12月,行业“锁单”和“扩产”现象似乎更加明显。12月2日,龙蟠科技公告其控股孙公司锂源(亚太)与欣旺达签署长期采购协议,约定2026–2030年间供应10.68万吨磷酸铁锂。同日,容百科技宣布以3.42亿元收购贵州新仁54.97%股权,并增资1.4亿元——后者拥有6万吨成熟产线及快速扩产潜力。
此外,龙蟠科技、富临精工、丰元股份以及港股的安达科技等,也都在本轮行情中积极行动。这些企业同样与宁德时代等下游客户签订了规模不等的长单并公布了各自的扩产计划 。
磷酸铁锂的本轮涨价潮,本质上是行业基本面逆转后的必然修复,更是产业发展逻辑升级的重要信号。成本传导、需求扩容与行业自律的三重驱动,彻底终结了持续三年的恶性竞争,推动行业从"价格战"转向"价值竞争"的新阶段。随着高端产品技术溢价凸显与头部企业布局深化,磷酸铁锂行业正迎来结构性重构的黄金周期。

 电路图集