市场分析

我国OLED面板被重点扶持,面板全球市占率已达10%

发布时间:2013-01-08 00:00:00 责任编辑:easonxu

【导读】目前,我国面板已形成环渤海、长三角、珠三角及成渝四大平板产业集群,拥有4.5代及5代以上面板产线各8条,在建拟建面板产线共8条。2015年我国面板企业将达到全球市场份额的20%。国家对FPD产业,从2007年将该产业列入十一五发展规划,工信部对制造领域的十二五发展规划中显示,平板电视面板自给率将要达80%。


全球面板产业经历2011年-2012年上半年的持续低迷后,市场需求在2012年开始回暖,竞争格局在产业历经低谷中逐步被改写,本土面板产业规模迅速扩张。从全球面板企业的市场份额来看,韩国面板企业占全球市场份额50%;台湾面板企业下降至30%;日本面板企业下降至10%;中国大陆面板企业从2005年在全球占有率不足1%上升至10%。

国家要求平板电视面板自给率达80% 内面板企业在第三季度开始盈利

发改委高技术产业司司长侐綦成元表示,2012年,中国液晶显示面板销售收入突破400亿元,下一步国家将重点扶持国内面板企业在OLED技术上的发展,3-5年时间培育全球前三的龙头企业。

工业和信息化部电子司副司长表示,我国面板产业目前本土化配套率接近30%,设备种类覆盖率材料超过50%。国内面板企业京东方、华星光电、维信诺已经开始与LG、三星等并驾齐驱,但目前产业集中度便弱,需加强联合。

中国光学光电子行业协会液晶分会秘书长梁新清称,国内面板产业发展提速取决于以下几个因素:目前,国内加工的各类整机如电视、显示器、笔记本、手机登产量已占全球50%以上,对上游拉动作用明显;地方政府积极推动,相继在北京、合肥、昆山、南京、深圳等地区投资建厂;国家政策的倾斜,今年4月,国家颁布了32英寸以上面板进口关税提高5%等政策。

从全球来看,历经6个季度的亏损后,面板厂商盈利从今年第三季度开始回暖,三星、LGD、京东方实现净盈利转正。主要从5个方面取得了突破:一,减少投资计划,限制产能,减少市场供给,有效缓解价格下降压力。群智咨询数据显示,今年第一季度全球5代线以上面板厂产能利用率同比下降了15%-20%,尤其以高世代线产能利用率偏低;二、开发新产品,转移产能至获利性较高的产品。一方面,推出39、48、50英寸等更具生产效率的新尺寸;另一方面,将产能转移到高获利性的应用产品上,如增加智能手机在5代线生产比重;增加平板电脑面板在6代线和8.5代线的生产比重,改善高世代线盈利水平。第三,开发新工艺,减少产能损耗和最大限度利用闲置产能。

2013年国产电视面板全球市占率将达16.2% 转向技术力和结构提升

2013年,全球大尺寸面板需求规模将达8.3亿片,同比增长7.8%。大尺寸面板供需将呈现整体平衡,局部紧张的特征。首先,全球范围内产能无明显增长,面板厂将以调整产能结构、提高整体获利为主要方向。从细分市场来看那,2013年Tablet面板供应略有过剩。

平板电脑仍是2013年全球大尺寸面板成长的主要动力,随着Android阵营不断壮大及微软Win8操作系统及其应用Surface的推出,平板电脑市场将形成四家割据之势,其需求规模成长也将逐步放缓。2013年,全球平板电脑市场同比增速将放缓至37.8%。2013年显示器市场将持续低迷,供需相对平衡,局部或紧张。笔记本应用方面,供需整体平衡,市场预期看高,有过剩可能。电视面板方面,供需整体平衡,结构性缺货问题仍存在。

今年,中国面板厂大尺寸面板(7英寸及以上)全球市场占有率占10%,出货量达7600万片,电视面板出货量实现了670.9%的同比增长,全球市场占有率达11%。2013年,中国面板厂商在平板电脑面板全球市场占有率将达10.7%,出货量同比增324.5%;电视面板出货量将同比增49.6%,将占全球市场份16.2%。

2013年,国内面板厂将调整发展重心,转向技术力和结构提升。高分辨率、广视角、轻薄面板和超大尺寸开发及量产技术在高端智能手机面板、平板电脑、超大尺寸液晶电视面板得到应用。2013年,国内面板厂将纷纷量产4.5英寸以上HD和FHD LTPS智能手机面板,7英寸—10.1英寸高分辨率平板电脑面板,50英寸以上超大尺寸和超高清4K2K电视面板。预计2014年国内将新增3条8.5代a-si生产线,2条5.5代LTPS生产线。

2013年,全球面板厂将采取两种类型的发展模式:一部分采取横向整合、调整结构为主的策略,包括夏普、松下、友达等通过产能整并、技术授权、引进策略合作伙伴、削减不良资产等;二部分采取积极扩张、扩张产能,亿鸿海、索尼、TCL和京东方为代表。

2013年,新应用和新技术将成为刺激市场需求的重要利器。在大尺寸方面,铜制程与Qxide将成为提升产品表现力和未来技术发展方向;在小尺寸方面,LTPS和AMOLED日渐成为技术竞争角逐的主角。



为您推荐

思瑞浦第二代隔离栅极驱动芯片,支持米勒钳位、死区可调,面向光伏储能与汽车电力 新品速递

思瑞浦第二代隔离栅极驱动芯片,支持米勒钳位、死区可调,面向光伏储能与汽车电力

思瑞浦(3PEAK,688536)依托自有 COT 工艺、12 寸晶圆平台,推出新一代隔离栅极驱动芯片,包含带米勒钳位电压输入型、兼容光耦电流输入型等多款产品。产品实现增强隔离,通过 15kV TDDB、12kV 浪涌测试,CMTI 可达 ±150kV/μs,满足 SiC、GaN 高频宽带隙器件需求;提供 WSOP、SOP、DFN 多封装,支持多档位 UVLO、可编程死区时间。栅极驱动全系列已有 100 多款型号,覆盖低边、半桥、隔离方案,广泛用于储能、光伏、工业、汽车通信,2026 上半年栅极驱动营收同比增长 112%。

通信广电 汽车电子 电路保护 光电显示 SiC(碳化硅) 3PEAK(思瑞浦)

东芝推出 TLX9909 光伏输出型光耦,可外部调节关断时间面向车载 SSR 应用 新品速递

东芝推出 TLX9909 光伏输出型光耦,可外部调节关断时间面向车载 SSR 应用

东芝电子元件及存储装置株式会社发布车载光伏输出型光耦 TLX9909 并开启批量出货。该器件符合 AEC‑Q101 车载标准,最小开路电压可达 13.5V,无需隔离侧电源与电荷泵电路;可借助外部栅极放电电路灵活调节关断时间,扩大高压功率 MOSFET 适配范围。搭配外置 MOSFET 可搭建高压大电流固态继电器 SSR,适用于电池管理系统 BMS、车载充电器 OBC、车载逆变器等场景,与 TLX9910 形成产品组合,方便工程师根据元器件数量、设计自由度选型。

汽车电子 能源电路 电源管理 光电显示 继电器 TOSHIBA(东芝)

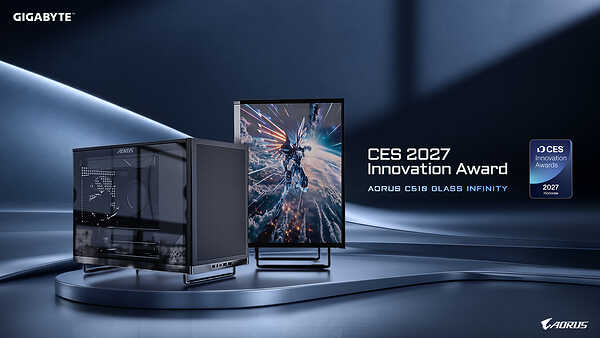
技嘉 AORUS C510 GLASS INFINITY 机箱斩获 2027 CES 创新奖,内置 16 寸可拆装电竞屏 业界新闻

技嘉 AORUS C510 GLASS INFINITY 机箱斩获 2027 CES 创新奖,内置 16 寸可拆装电竞屏

技嘉宣布旗下 AORUS C510 GLASS INFINITY 机箱获得 2027 CES 创新奖。这款 m‑ATX 机箱最大亮点是集成可拆卸 16 英寸高刷新率电竞显示器,屏幕可作为主屏、副屏,也能拆下独立使用;搭配多功能 U 型可拆金属脚座,实现卧式、立式等多种摆放形态,兼顾散热风道与理线需求。机箱采用模组化设计,保留高性能硬件装配与后期升级空间,产品将在 CES 展会现场对外开放体验。

光电显示 光电器件 GIGABYTE(技嘉)

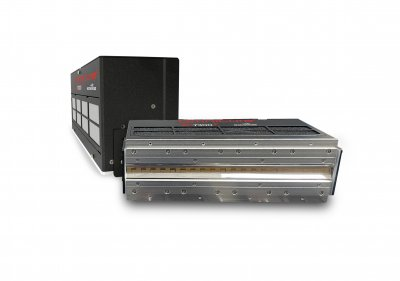
埃赛力达推出 OmniCure AC7+ UV‑LED 面光源固化系统:辐照强度提升 40%,支持分段 LED 模组控制 新品速递

埃赛力达推出 OmniCure AC7+ UV‑LED 面光源固化系统:辐照强度提升 40%,支持分段 LED 模组控制

埃赛力达(Excelitas)正式发布新一代OmniCure AC7+ UV‑LED 面光源固化平台,在成熟 AC7 平台基础上实现辐照强度最高 40% 提升,峰值辐照强度超过 7.5 W/cm²,纵向均匀度优于 ±5%。产品具备 LED 模组级分段控制、RS485 组网通信、增强热管理与 VOC 防护,提供 150 mm、300 mm 两种固化宽度,向后兼容老 AC7 设备。广泛用于显示器、触摸屏、光学薄膜、医疗器械、半导体晶圆胶带加工等自动化产线,本文梳理产品升级要点、核心特性与应用场景,为工业 UV 固化选型提供参考。

通信广电 医疗穿戴 光电显示 LED Excelitas(埃赛力达)

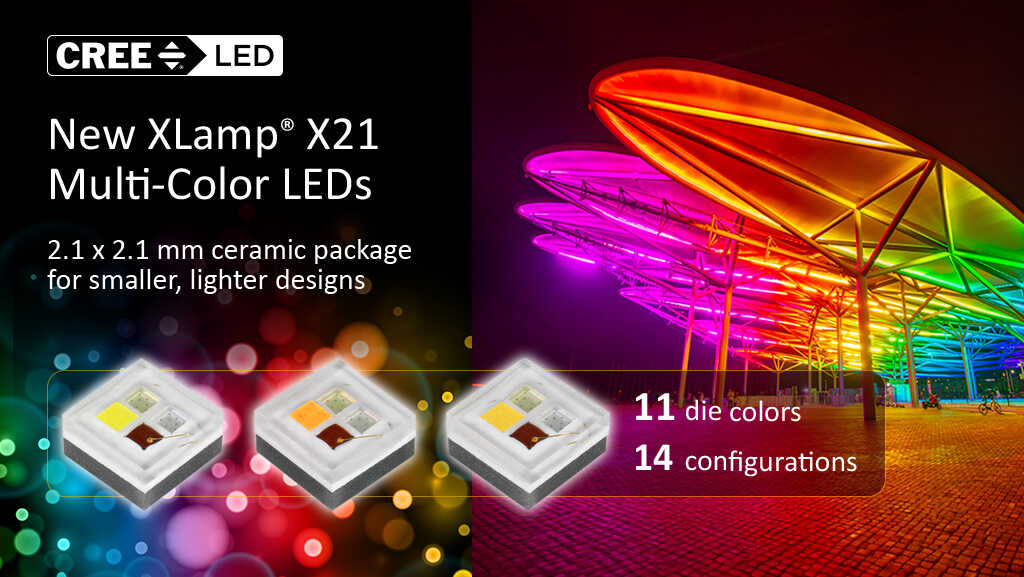
XLamp X21 多色 LED:紧凑型陶瓷平台,面向建筑、娱乐、汽车特种照明 新品速递

XLamp X21 多色 LED:紧凑型陶瓷平台,面向建筑、娱乐、汽车特种照明

Penguin Solutions 旗下 Cree LED 发布 XLamp X21 多色 LED,2.1×2.1 mm 陶瓷封装,内置四颗不同颜色晶片,是该品牌最小陶瓷多色 LED;支持 11 种晶片颜色、14 种配置,可搭配更小尺寸二次光学,实现更窄光束角与更佳混色,适配建筑、娱乐、汽车及特种照明,目前样品已可供货。

汽车电子 智能家居 光电显示 CREE LED

特别推荐

更多

行业动态

更多

技术应用

更多

选型替代

更多

产品信息

更多

热门搜索

更多

欢迎登录

没有账号,

账号注册

注册成功!

3S后自动为你跳转登陆