
【导读】2026年10月30日,中国 – 服务多重电子应用领域、全球排名前列的半导体公司意法半导体 (STMicroelectronics,简称ST,纽约证券交易所代码:STM) 公布了按照美国通用会计准则¹ (U.S. GAAP) 编制的截至2026年9月26日第三季度财报。此外,本新闻稿还包含非美国通用会计准则¹财务数据指标(详情参阅附录)。
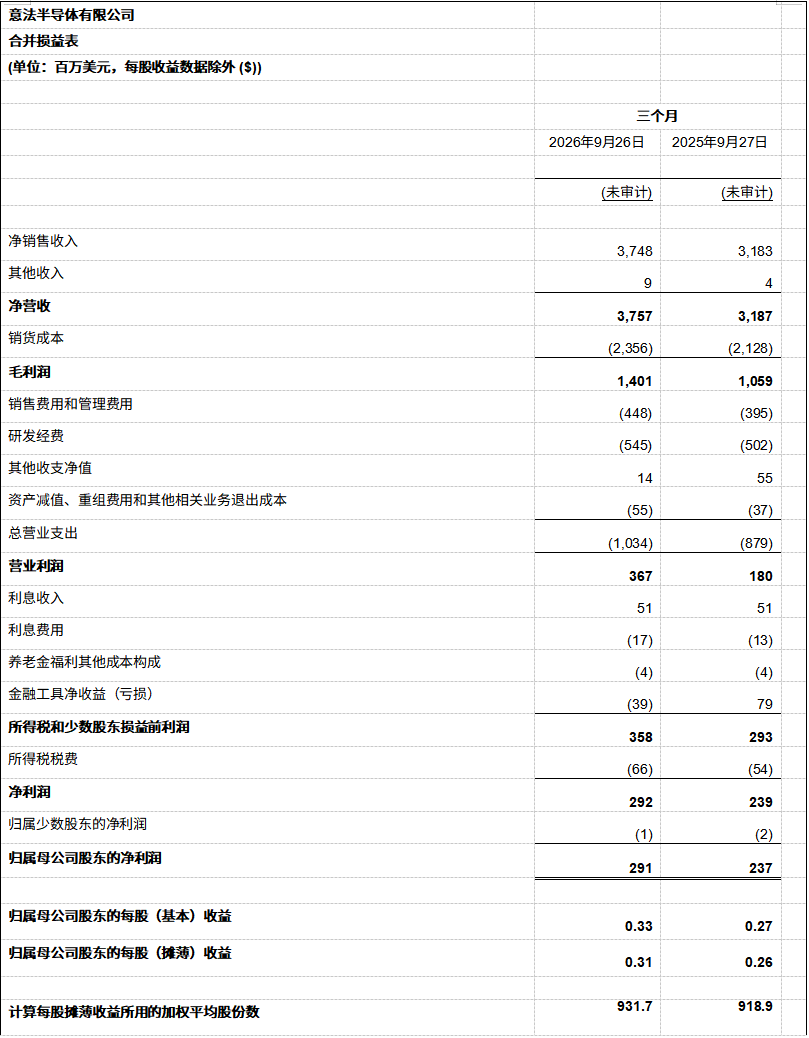
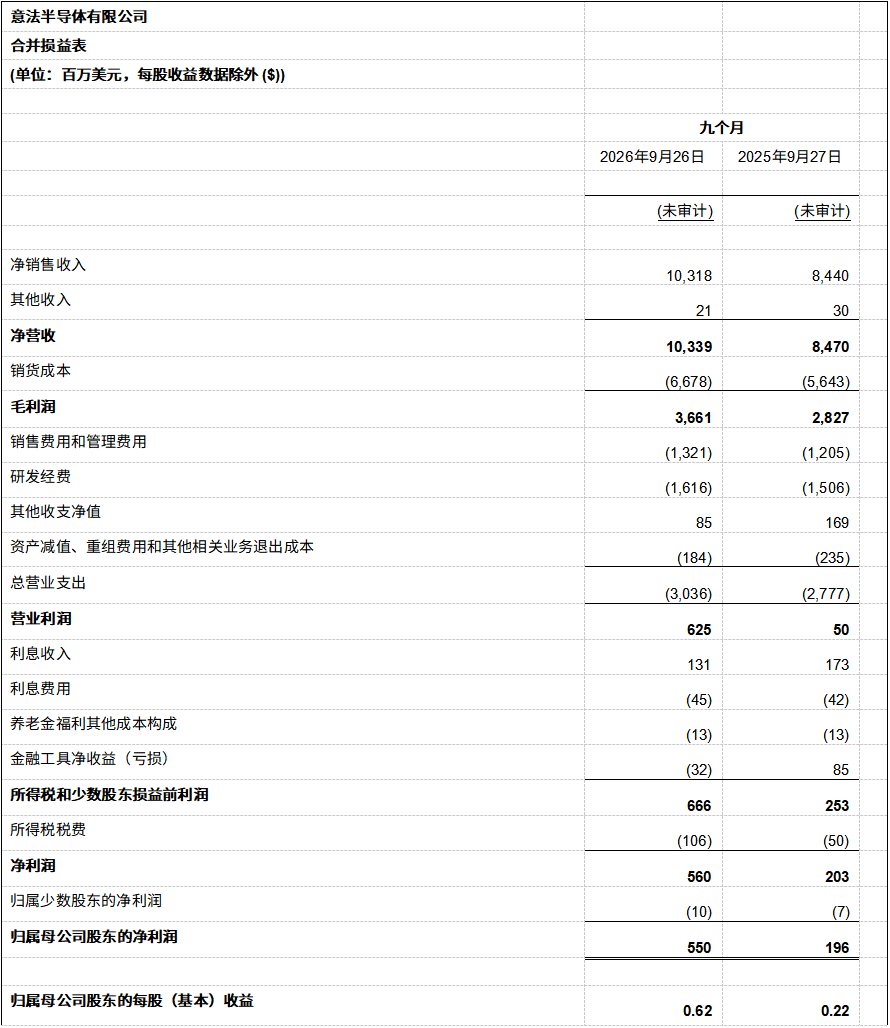
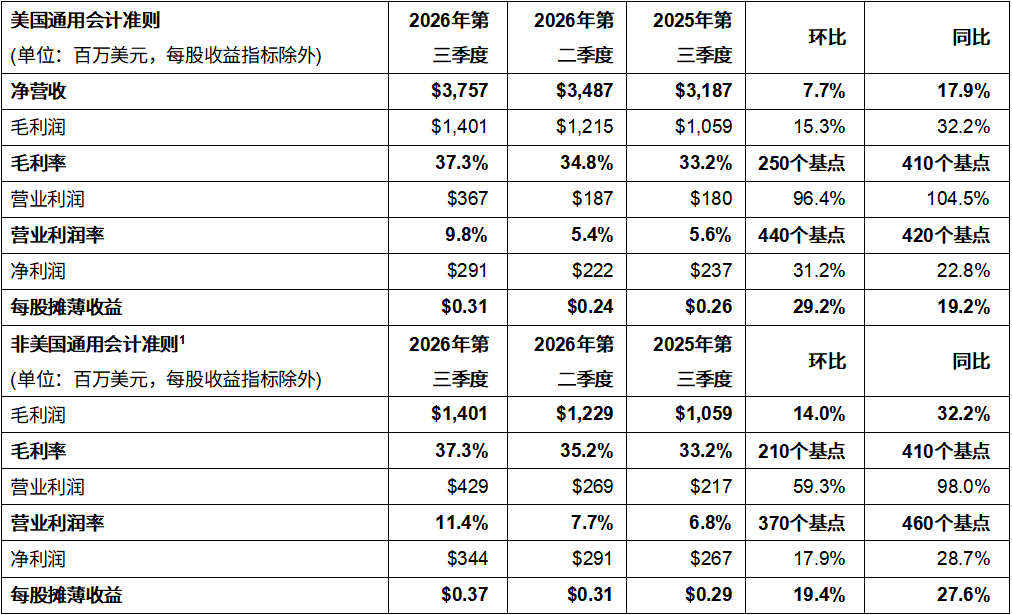
意法半导体第三季度净营收37.6亿美元,毛利率37.3%,营业利润3.67亿美元,净利润2.91亿美元,每股摊薄收益0.31美元(按照非美国通用会计准则¹口径,营业利润4.29亿美元,净利润3.44亿美元,每股摊薄收益0.37美元)。
意法半导体总裁、首席执行官Jean-Marc Chery评论道:
“得益于CECP(通信、设备、计算机及外设)业务和个人电子产品营收增长,第三季度净营收高于业绩指引区间中值;毛利率高于业绩指引中值。”
第三季度净营收同比增长17.9%,毛利率37.3%,营业利润率9.8%,净利润2.91亿美元。按照非美国通用会计准则[ Non-U.S. GAAP. See Appendix for reconciliation to U.S. GAAP and information explaining why the Company believes these measures are important. 非美国通用会计准则有关如何转换成美国GAAP数据,以及ST认为这些评核指标重要的理由,请参考附录。]口径,营业利润率11.4%,净利润3.44亿美元。”
本季度,在订单表现强劲、需求可见度进一步提高的支撑下,市场需求进一步增长,而分销渠道库存持续低于我们的常规目标水平。综合来看,这些指标印证了我们所服务的各个市场持续复苏和长期增长的趋势。”
我们第四季度业绩指引的中值为:净营收41.5亿美元,环比增长约10.5%,同比增长约24.7%;毛利率预计约为39.0%,其中已计入产能闲置费用约40个基点的影响。”
“按上述业绩指引中值测算,2026年全年营收约为145亿美元,同比增长22.8%。除各终端市场的周期性复苏外,全年营收同比增长还受到意法半导体自身特有增长动力的支撑,包括AI数据中心和低地球轨道(LEO)卫星通信。毛利率预计约为36.4%;非美国通用会计准则¹毛利率预计约为36.6%,较2025财年提升270个基点。”
“在需求仍显著高于供给的环境下,我们继续按照意法半导体的战略路线图扩大产能。我们将继续着力提升盈利能力,以实现中期财务模型所设定的目标。公司特有的增长动力,以及在全公司范围内实施的重塑制造布局、调整全球成本基础计划,将共同推动盈利能力的提升。”
季度财务摘要
2026年第三季度回顾总结
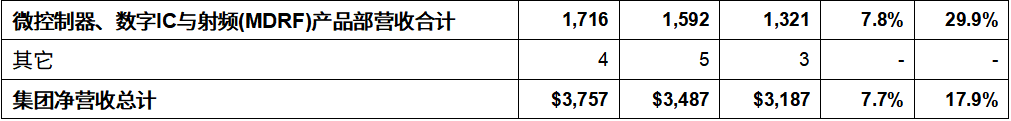
净营收总计37.6亿美元,同比增长17.9%。面向原始设备制造商(OEM)和分销渠道的净销售额分别同比增长10.2%和38.8%。净营收环比增长7.7%,较意法半导体业绩指引中值高150个基点。
毛利润总计14.0亿美元,同比增长32.2%。毛利率37.3%,同比提升410个基点,主要得益于产能闲置费用下降与产品结构优化。
营业利润由去年同期的1.80亿美元增至3.67亿美元;营业利润率由2025年第三季度的5.6%升至9.8%。本季度营业利润已计入5500万美元的资产减值、重组费用及其他相关退出成本,主要与执行全公司范围内重塑制造布局、调整全球成本基础的计划有关;此外,还计入了收购恩智浦MEMS传感器业务产生的700万美元购买价格分摊(PPA)影响。剔除上述项目后,第三季度非美国通用会计准则¹营业利润为4.29亿美元,营业利润率为11.4%。
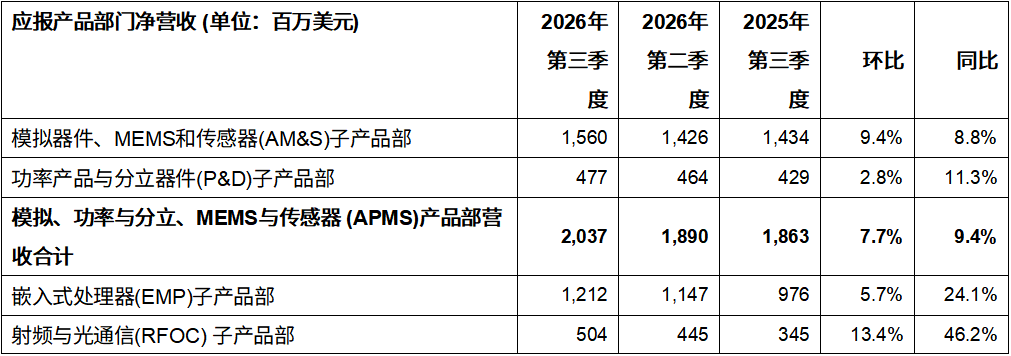
应报告产品部门同比表现如下:
模拟产品、功率与分立器件、MEMS与传感器(APMS)产品部:
模拟产品、MEMS与传感器(AM&S)2子产品部
营收增长 8.8%,主要由微机电系统(MEMS)业务拉动,模拟和成像业务贡献率次之。
营业利润下降 0.6%,至 2.19 亿美元;营业利润率为 14.1%,上年同期为 15.4%。
功率与分立(P&D)子产品部
营收增长11.3%.
营业亏损由上年同期的6700万美元扩大至8100万美元;营业利润率为-17.1%,去年同期为-15.6%
微控制器、数字IC与射频(MDRF)产品部:
嵌入式处理器(EMP)子产品部
营收增长24.1%,主要得益于通用微控制器业务增长
营业利润增长74.2%,至2.80亿美元;营业利润率为23.1%,去年同期为16.5%
射频与光通信 (RFOC)子产品部
营收增长46.2%
营业利润增长131.2%,至1.32亿美元;营业利润率为26.2%,去年同期为16.6%
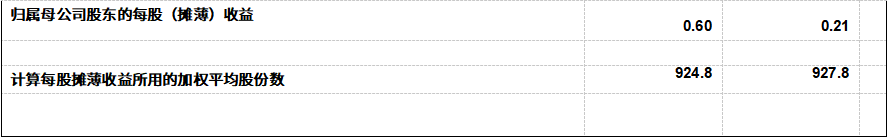
净利润和每股摊薄收益分别增至2.91亿美元和0.31美元,相比之下,去年同期净利润2.37亿美元,每股摊薄收益0.26美元。2026年第三季度,非美国通用会计准则1净利润为3.44亿美元,摊薄后每股收益为0.37美元。
现金流量和资产负债表摘要
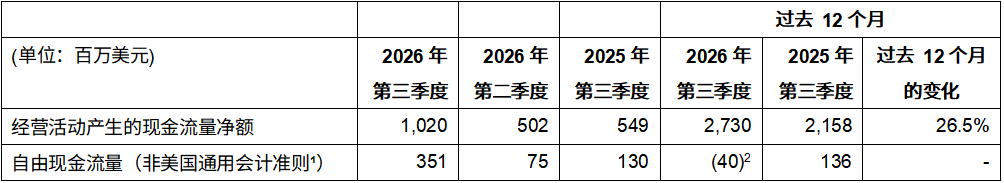
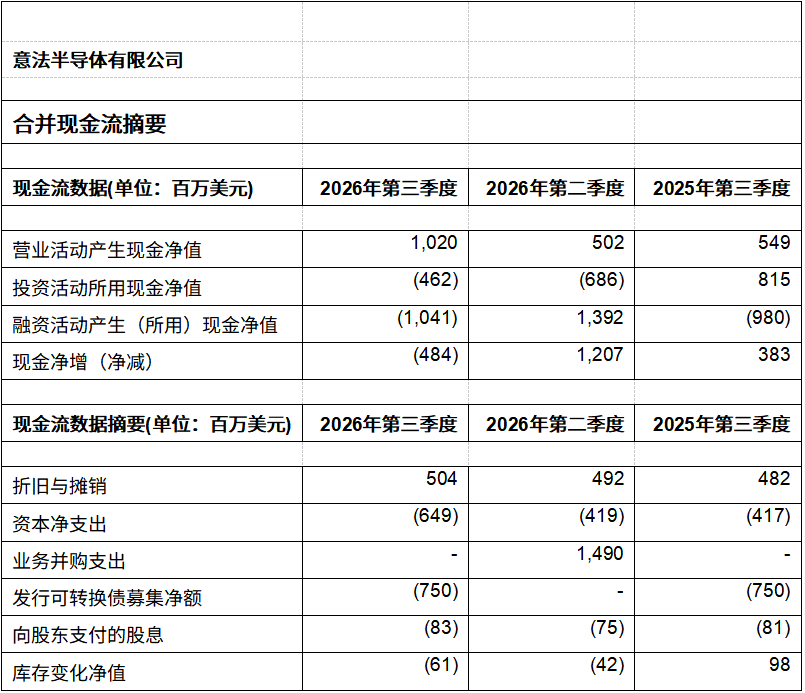
第三季度经营活动产生的现金流量净额为10.2亿美元,去年同期为5.49亿美元。
2026年第三季度净资本支出(非美国通用会计准则1)为6.43亿美元,相比之下,去年同期为4.01亿美元。
2026年第三季度自由现金流(非美国通用会计准则¹)为+3.51亿美元,去年同期为+1.30亿美元。
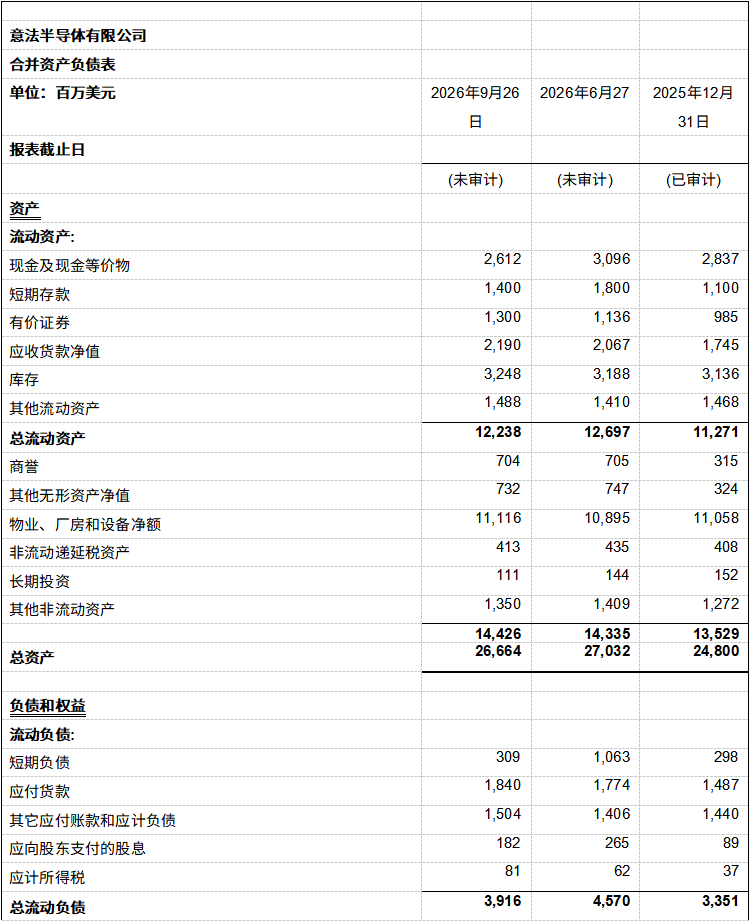
第三季度末库存为32.5 亿美元,上季度为 31.9亿美元,去年同期为 31.7 亿美元。季末存货周转天数为 126 天,与上个季度持平,去年同期为 135 天。
第三季度,公司向股东派发现金股息8300万美元,并按照股票回购计划,回购价值9100万美元的公司股票。
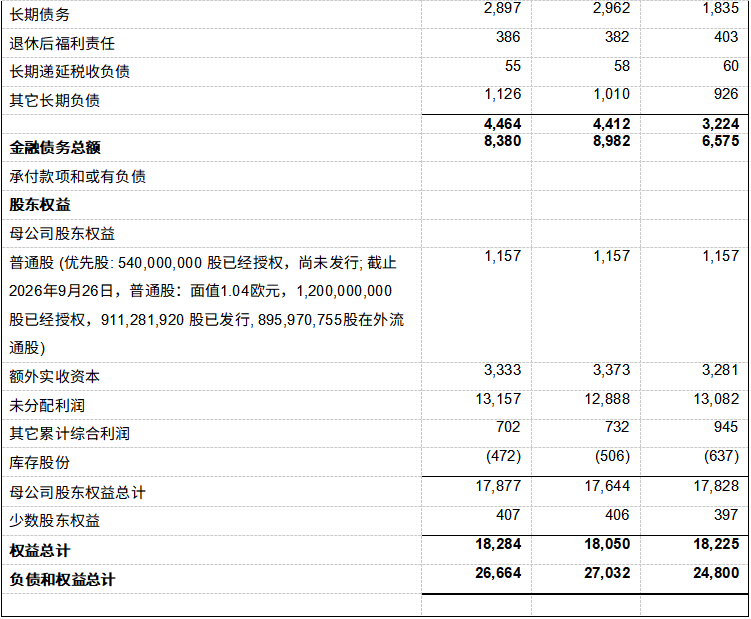
截至2026年9月 26日,意法半导体的净财务状况(非美国通用会计准则¹)保持稳健,为21.1 亿美元;相比之下,截至2026年6月27日,公司净财务状况为20.1亿美元。流动性总额为53.1亿美元,金融债务总额为32.1亿美元。截至2026年9月26日,考虑到尚未发生资本支出的专项拨款预收款对流动性总额的影响,调整后的净财务状况(非美国通用会计准则¹)为18.1亿美元。
公司行使对2027年到期可转债的提前赎回权后,债券持有人就全部7.5亿美元可转债行使了转换权。意法半导体以净股份结算方式完成交割,支付7.5亿美元现金,并交付约420万股库存股。
业务展望
2026年第四季度意法半导体业绩指引(中值):
净营收预计为41.5亿美元,环比增长10.5%,上下浮动350个基点。
毛利率39.0%,上下浮动200个基点;
本业务展望假设2026年第四季度的有效汇率约为1.14美元兑1.00欧元,并已计入现有对冲合约的影响
2026 年第四季度财报结算截止日为2026 年 12月 31 日
本业务展望未计入全球贸易关税相较当前状况可能进一步变化所带来的任何影响。
意法半导体电话会议和网络广播通知
意法半导体已于10月29日欧洲中部时间上午9:30/美国东部时间凌晨3:30举行电话会议,与分析师、投资者和记者讨论 2026 年第三季度财务业绩及当前业务展望。
非美国通用会计准则¹的财务补充信息使用须知
本新闻稿包含非美国通用会计准则¹的财务补充信息。
提请读者注意,这些财务指标未经审计,且并非按照美国通用会计准则编制,不应被视为美国通用会计准则财务指标的替代。此外,这些非美国通用会计准则¹财务指标可能无法与其他公司采用类似名称的财务信息进行比较。为弥补上述局限,不应孤立地解读这些补充财务信息,而应结合意法半导体按照美国通用会计准则编制的合并财务报表一并阅读。
前瞻声明
本新闻稿中包含的一些非历史事实的陈述是基于管理层当前的观点和假设,以已知和未知的风险和不确定性为前提,对未来做出的涉及已知和未知的风险和不确定趋势的预测陈述和其他前瞻性陈述(按照1933年证券法最新版第27A条或1934年证券交易法最新版第21E条的规定),这些风险和不确定趋势可能由于以下因素而导致实际结果、业绩或事件与本声明所预期的结果、业绩或事件存在重大差异:
•全球贸易政策的变化,包括关税、贸易壁垒和贸易制裁的延续、采用和扩大,这些政策变化正在影响宏观经济环境,并且这种影响可能会加剧;这些政策变化正在对我们的产品需求构成负面影响,并且这种负面影响可能会加剧;
•不确定的宏观经济和行业趋势(例如,通货膨胀和供应链波动),这些趋势正在影响我们的产能和终端市场对产品的需求,这种影响可能会加剧;
•客户需求与预测存在差异,可能要求我们采取转型措施,而这些措施可能无法完全实现预期效益,甚至无法实现任何预期效益。
•在瞬息万变的技术环境中设计、制造和销售创新产品的能力;
•我司、客户或供应商经营所在地区的经济、社会、公共卫生、劳工、政治或基础设施条件的变化,包括由于宏观经济或地区事件、地缘政治和军事冲突、社会动荡、劳工行动或恐怖活动;
•可能影响我们执行计划和/或实现政府拨款的研制计划目标的意外事件或情况;
•我们的任何主要分销商出现财务困难或主要客户大幅减少订单
•我司的产能利用率、产品组合和制造效率和/或满足为供应商或第三方制造供应商预留的产能所需的产量;
•我司运营所需的设备、原材料、公用事业服务、第三方制造服务和技术或其他物资的供应情况和成本(包括通货膨胀导致的成本增加);
•我司的信息技术系统的功能和性能:这些系统面临网络安全威胁,并支撑我们的制造、财务、销售等重要经营活动;入侵我们或客户、供应商、合作伙伴、第三方授权技术提供商的 IT 系统
•我司的员工、客户或其他第三方的个人数据被窃取、丢失或非法使用,以及违反隐私法规
•我司的竞争对手或其他第三方的知识产权(“IP”)主张的影响,以及我们能否以合理的条款和条件获得所需技术许可;
•税收规则的变化、新的或修订的立法、税务审计的结果或国际税务条约的变化可能影响我们的经营业绩以及我们准确估计税收抵免、退税、减税和准备金以及实现递延所得税资产的能力,致我们的整体税务状况发生变化;
•外汇市场的变化,尤其是与欧元和我们经营活动所用的其他主要货币对美元的汇率变化;
•正在进行的诉讼的结果以及我们可能成为被告的任何新诉讼的影响
•产品责任或保修索赔,基于疫情或无法交货的索赔,或与我们的产品有关的其他索赔,或客户召回产品包含我们的芯片
•我们、我们的客户或供应商经营所在地区的自然事件,如恶劣天气、地震、海啸、火山爆发或其他自然行为、气候变化的影响、健康风险和传染病或全球流行传染病;
•半导体行业监管和相关法规加紧,包括与气候变化和可持续发展相关的监管和倡议,以及我公司到2027年所有直接间接排放(范围一和范围二排放)以及产品运输、商旅出差和员工通勤相关排放(我们聚焦的范围三部分排放)实现碳中和的目标;到2027年底实现100%采购再生能源发电的目标。
•传染病或全球传染病疫情可能会在很长一段时间内继续对全球经济产生重大负面影响,也可能对我们的业务和经营业绩产生重大不利影响
•我司的供应商、竞争对手和客户之间的横向和垂直整合导致的行业变化;
•逐步推进新计划的能力,能否成功可能受到我们无法控制的因素影响,包括第三方提供的重要元器件的供应能力和分包商的表现是否符合我们的预期。
•个别客户使用某些产品的场景可能与此类产品的预期用途不同,并可能导致性能差异,包括能耗差异,可能导致我们无法实现披露的减排目标,引发不利的法律诉讼,或产生额外的研究成本
这些前瞻性陈述受各种风险和不确定性的影响,可能导致我们业务的实际结果和业绩与前瞻性陈述产生重大不利差异。某些前瞻性陈述可以通过使用前瞻性术语来识别,例如“相信”、“预期”、“可能”、“预期”、“应该”、“将”、“寻求”或“预期”或类似表达或其否定形式或其其他变体或类似术语,或通过对战略、计划或意图的讨论。
其中一些风险已在“第3项”中定义并进行了更详细的论述。重要信息——风险因素”已列入我们于2026年2月26日报备SEC证券会的截至2025年12月31日的年度Form 20-F年度报告中。如果其中一种或多种风险因素已成为既定事实或基本假设被证明是错误的,则实际结果可能会与本新闻稿中预期、相信或预期的结果大不相同。我们不准备也没有义务更新本新闻稿中的任何行业信息或前瞻性陈述,反映后续事件或情况。
我们在不定期报备证券交易委员会的“第三项。重要信息——风险因素”文件中列出了上述不利变化或其他因素,这些因素可能对我们的业务和/或财务状况产生重大不利影响。