
【导读】2026 年 11 月 6 日,在 ISIG 2026 中国高管峰会上,Yole Group 副总裁 Gary Huang 分享最新预测:全球半导体器件市场规模有望从 2024 年约 7000 亿美元增长至 2031 年接近 4 万亿美元,增幅超 400%,出货量仅增长约 60%,增长核心来自 AI 数据中心带动的先进逻辑与高端存储。报告指出,存储将成为营收最大赛道,同时互连技术(铜缆、光互连、CPO)与电力基础设施,将成为长期约束 AI 算力扩张的关键瓶颈。
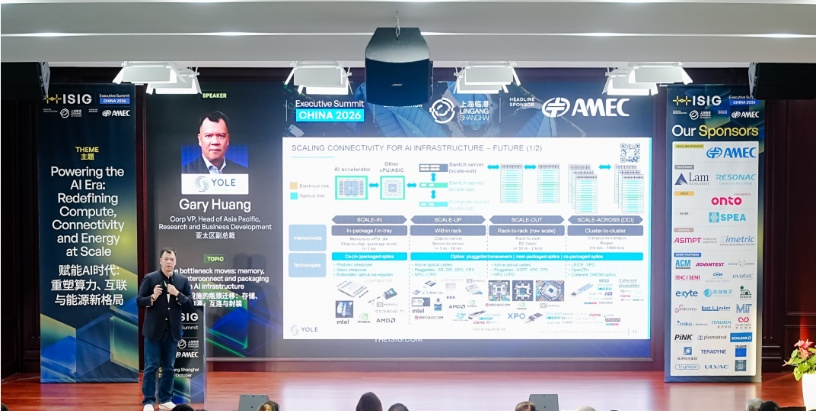
图1:Yole Group集团副总裁兼亚洲区首席客户战略顾问Gary Huang在ISIG 2026中国高管峰会上发表主题演讲。
价值增长远超数量增长,价格驱动半导体迈向万亿规模
Gary Huang在演讲中分享了Yole Group的最新市场预测:全球半导体器件市场规模预计将从2024年的约7000亿美元增长至2031年的近4万亿美元。在各应用领域中,电信与基础设施(AI数据中心)是增量增长的主要来源。
到2031年,半导体器件营收将较2024年激增400%以上,而出货量“仅”增长约60%。新增增长集中在先进逻辑芯片和高端存储等AI计算核心领域。这并非传统的周期性反弹。AI需求既具持续性,又在不断扩大,其体量正推动半导体行业在结构上迈上更高的规模台阶。
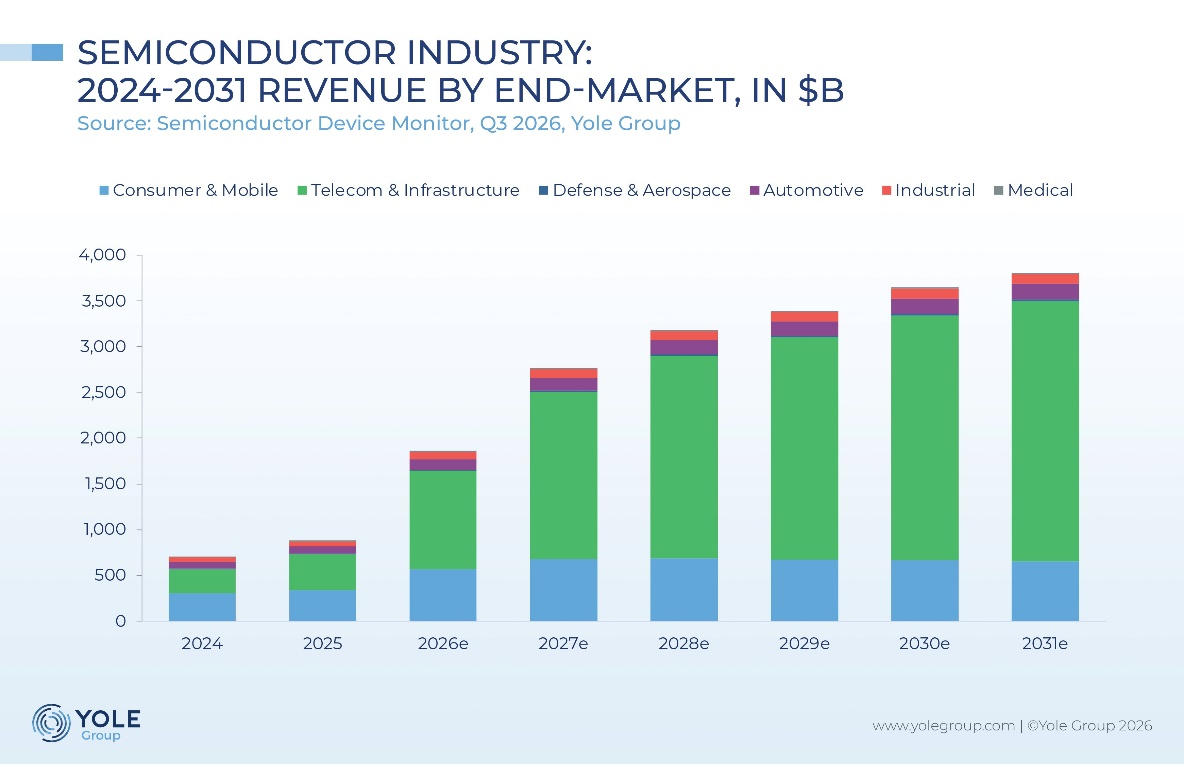
图2:2024–2031年全球半导体器件营收预测(按终端市场划分,单位:十亿美元)。来源:Yole Group,Semiconductor Device Monitor,2026年第三季度
存储领跑:三大市场,三种增长轨迹
根据Yole Group的演讲内容,三大半导体器件市场正处于截然不同的投资周期。
存储增长最快,增长率达+43.2%。存储历来占行业总营收的25–30%,但自2025年起迅速攀升,2026年与逻辑及处理器市场持平,并将成为营收规模最大的半导体市场,这一地位将持续至2031年。
逻辑及处理器市场同样增长强劲,增长率达+22.7%,但随着AI竞赛逐步分出胜负,增速将有所放缓,部分厂商将退出市场、进行合并或转变商业模式。
专用及分立器件的发展路径更为平稳,长期增长率保持在6%左右。
Yole Group的分析显示,AI驱动的需求正在重塑行业营收格局,存储将成为未来十年的主要增长引擎。总体来看,许多细分领域都在受益于AI浪潮,但真正实现价值跃升的是存储和处理器。
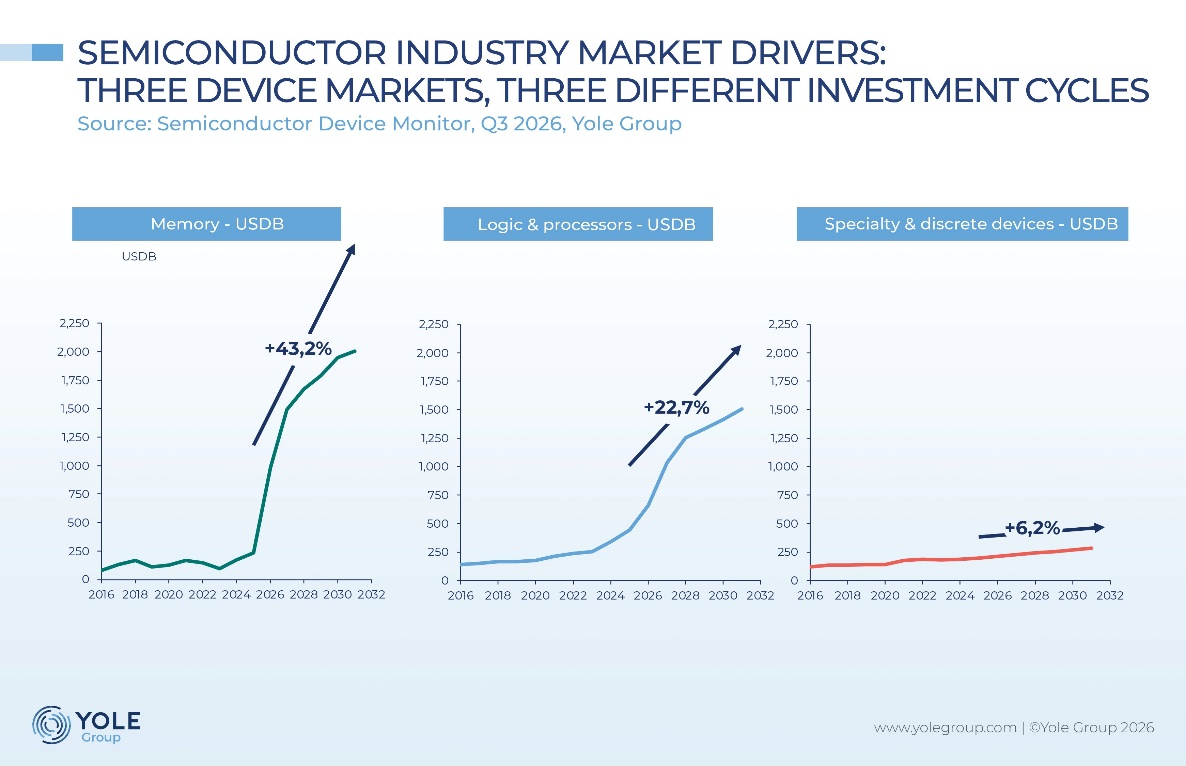
图3:半导体市场驱动因素概览(存储、处理器、专用及分立器件)。来源:Yole Group,Semiconductor Device Monitor,2026年第三季度。
互连:铜缆仍主导机架内部,光互连蓄势规模化
Gary Huang表示,凭借成本、供应和能效方面的优势,铜缆目前仍是AI纵向扩展网络(即在机架内连接加速器的短距离链路)的首选互连方案。超大规模云服务商正通过打造规模更大、功率更高的兆瓦级机柜,将铜缆推向其物理极限。在机架之外,光互连已是标准方案,目前主要采用可插拔光模块。
这一格局即将迎来显著变化。2025年至2031年间,用于横向扩展(机架间)应用的可插拔光模块市场将从148亿美元增长至889亿美元。共封装光学(CPO)的跃升空间更大,尤其是在纵向扩展应用中。CPO将光引擎直接集成在交换芯片或计算处理器(XPU)旁边。目前,CPO仍受制于高成本和尚不成熟的生态系统,但随着应用从交换机扩展至计算领域,其在纵向扩展领域的市场规模预计将从4400万美元增长至1060亿美元。
Gary Huang指出,要在芯片封装内部(Scale-in)以光代铜,性能仍需实现数量级的提升。此外,该技术还需在量产能力、上市时间和系统级可靠性方面经受检验。
能源:长期制约AI增长节奏的潜在因素
Gary Huang强调,限制AI增长的并不是需求,真正的制约在于支撑AI发展所需的基础设施。在所有压力点中,电力是长期最需密切关注的一环,因为发电和电网容量的建设周期远长于半导体产能的爬坡周期。
到2030年,AI数据中心的电力需求增速可能超过新增能源容量的上线速度。除了提升能源生产能力和改善电网之外,用能效更高的新一代硬件加快更新老旧数据中心,或许是在相同功耗范围内提供更多算力的现实路径。电力仍将是追踪AI增长节奏的关键长期指标。
“芯片产能可以按季度爬坡,电网却不能。”Gary Huang表示。
Yole Group Semiconductor Device Monitor(SDM):按季度解读AI驱动的市场
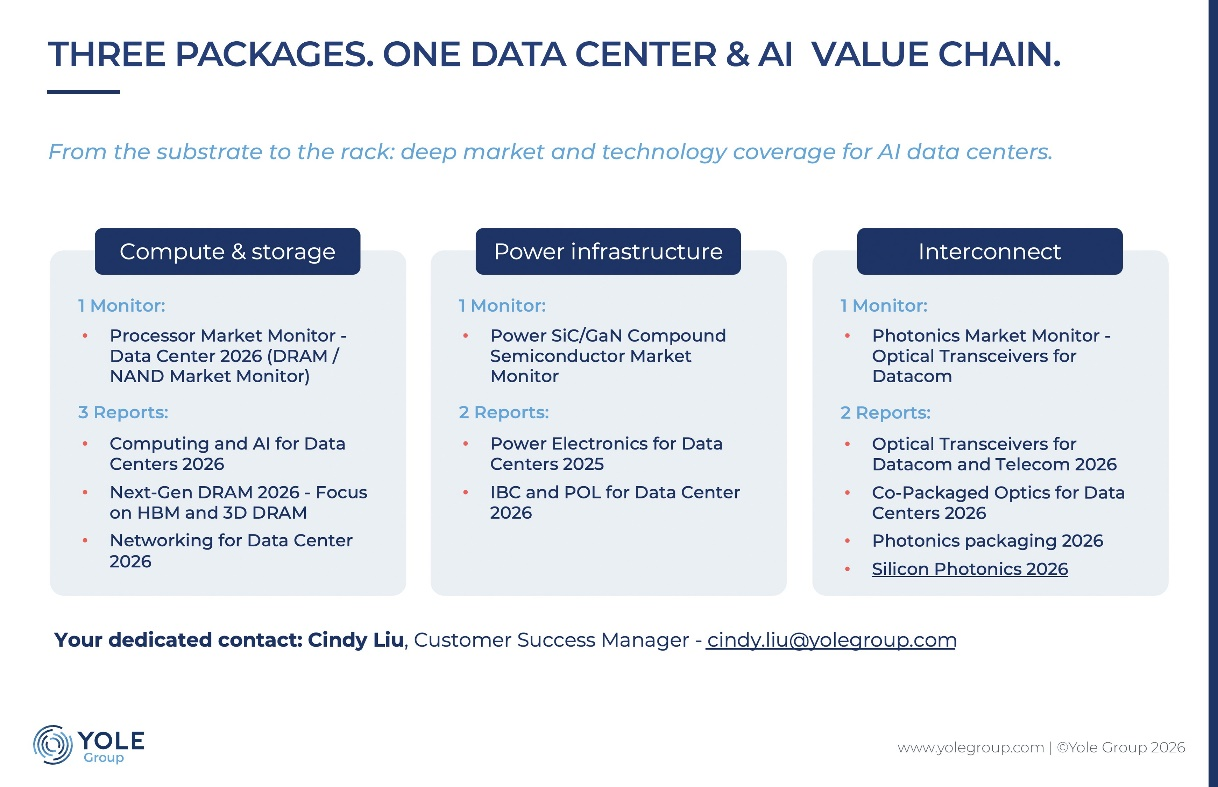
图4:Yole Group前沿研究产品组合。来源:Yole Group,ISIG 2026中国峰会演讲。
Yole Group集团副总裁兼亚洲区首席客户战略顾问在演讲最后总结道:“Yole Group的专家分析师并不认为AI扩张会突然踩下刹车,但其增长将越来越依赖能源、基础设施与半导体生态系统之间的协同。这就需要及时的洞察,让我们能够在各类市场变化反映到营收数据之前,提前捕捉信号。”
Yole Group近期推出了按季度更新的Semiconductor Device Monitor,覆盖80家领先企业、40余个器件类别以及25个以上晶圆市场细分领域,追踪营收、出货量和产能的变化。此外,Yole Group还提供按季度更新的Advanced Packaging Market Monitor,以及聚焦玻璃基板、CPO和光子封装等前沿方向的系列年度报告。这些产品为企业提供了与Yole Group分析师直接沟通的渠道,帮助企业及早掌握产能规划、产品节奏和竞争对标方面的前沿趋势,抓住市场机遇。
结论
从 Yole Group 的预测可以看出,AI 正在改写半导体行业的增长逻辑,行业告别传统周期驱动,进入由价值提升主导的长期上行通道。存储接过增长大旗,光互连、CPO 等高速互连方案持续演进,而能源基础设施则成为 AI 算力扩张不可忽视的底层约束。对产业链企业而言,单纯追逐算力芯片已经不够,布局存储、高速互连、高能效电源等配套赛道,协同电网与数据中心基础设施建设,才能更好把握 AI 带来的产业红利。Yole 季度监测工具也将为产业链提供前置趋势信号,助力企业提前规划产能与产品路线。